教えてくれたのは…
ライフネット生命執行役員
肥田康宏さん
結論!「民間保険不要論」をライフネット生命はこう見る
ライフネット生命は「確かに、十分な蓄えがあれば民間保険は要りません」と答える。民間保険は、不測の事態に経済面で備えるためのもの。公的保障の活用を踏まえても不安が残るなら、備えるすべとして保険は合理的な選択肢になる。
ただ、必要十分な保障が得られる保険を選ぶのは容易ではない。そのため、ライフネット生命は保険のラインアップを極力絞り、商品設計をシンプル化。なおかつ「過剰な保障は要らない」という正直なメッセージを発信するスタンスを貫く。
◆2026年8月の高額療養費制度改正により、何が変わった?
◆高額療養費制度でカバーされない"見えづらい医療費"とは?
◆ライフネット生命が「手頃な保険料」で保障を提供できる理由
2026年8月の改正で、高額療養費制度は何が変わったか
高額療養費制度とは、医療費が高額になったとき、1カ月の自己負担限度額を超えた分が払い戻される仕組みのこと。自己負担の上限は所得などに応じて決まり、所得の少ない人が多額の医療費を負って、生活が破綻する事態が極力起こらないように設計されている。
また、直近12カ月で高額療養費の支給が3回以上あった人については、4回目以降から自己負担限度額がさらに引き下げられる「多数回該当」の仕組みも用意され、長期療養を余儀なくされる人へのフォローも手厚い。
そんな高額療養費制度の内容の一部が、2026年8月に見直されたことはご存じだろうか。正確には2026年8月、2027年8月の2段階で改正される予定で、具体的な改正点は下図の通りだ。
■高額療養費制度はどう変わる?
| 所得区分 年収換算 |
2026年7月まで | 2026年8月から | 2027年8月から | |||||
| 月額 上限 |
多数回 該当 |
月額 上限 |
多数回 該当 |
年間 上限 |
月額 上限 |
多数回 該当 |
年間 上限 |
|
| 約1650万円〜 | 25万2600円 + 1% |
14万100円 | 27万300円 + 1% |
14万100円 | 168万円 | 34万2000円 + 1% |
14万100円 | 168万円 |
| 約1410〜約1650万円 | 30万3000円 + 1% |
|||||||
| 約1160〜約1410万円 | 27万300円 + 1% |
|||||||
| 約1040〜約1160万円 | 16万7400円 + 1% |
9万3000円 | 17万9100円 + 1% |
9万3000円 | 111万円 | 20万9400円 + 1% |
9万3000円 | 111万円 |
| 約950〜約1040万円 | 19万4400円 + 1% |
|||||||
| 約770〜約950万円 | 17万9100円 + 1% |
|||||||
| 約650〜約770万円 | 8万100円 + 1% |
4万4400円 | 8万5800円 + 1% |
4万4400円 | 53万円 | 11万400円 + 1% |
4万4400円 | 53万円 |
| 約510〜約650万円 | 9万8100円 + 1% |
|||||||
| 約370〜約510万円 | 8万5800円 + 1% |
|||||||
| 約260〜約370万円 | 5万7600円 | 6万1500円 | 53万円※ | 6万9600円 | ||||
| 約200〜約260万円 | 6万5400円 | |||||||
| 〜約200万円 | 6万1500円 | 3万4500円 | 41万円 | |||||
| 住民税非課税世帯 (70歳未満) |
3万5400円 | 2万4600円 | 3万6900円 | 2万4600円 | 29万円 | 3万6900円 | 2万4600円 | 29万円 |
| 住民税非課税世帯 (70歳以上) |
2万4600円 | — | 2万5700円 | 2万5700円 | ||||
| 一定所得以下(70歳以上) | 1万5000円 | — | 1万5700円 | — | 18万円 | 1万5700円 | — | 18万円 |
肥田氏:2026年8月の改正では自己負担の『年間上限』(*1)が新設されたほか、多数回該当も維持され、長期療養が必要な方が経済的理由で治療を断念することがないよう、セーフティーネットとしての機能が強化されました。
一方で、1カ月当たりの自己負担上限額は全体的に引き上げられています。さらに、2027年8月の改正では所得区分が細分化され、中高所得層を中心にさらなる負担増が見込まれます。
(*1:医療費の自己負担が年間で一定額に達した場合、それ以上の医療費の支払いが不要になる仕組み)
結果として、短期間の療養に対する医療費負担は増えるケースが多くなるため、「受診控えの懸念が出てきたり、『医療費の負担は増える一方だ』という不安が一層強まったりすることも考えられます」と、肥田さんは指摘する。
■高額療養費制度改正ポイント
| 時期 | 改正内容 | 家計への主な影響 |
| 2026年8月~ | 1カ月の自己負担限度額見直し | 1カ月に支払う医療費の限度額を引き上げ。医療費が高額になった際、一時的な出費や負担が増えます。 |
| 年間上限の新設 | 継続的に高い医療費がかかる世帯において、年間を通じた累積の医療費負担が抑えられます。 | |
| 2027年8月~ | 所得区分を細分化 | 現在の所得区分のうち中〜高所得世帯は細分化により上限額が引き上げられ、高い医療費がかかる場合に家計の負担が重くなります。 |
実際、ライフネット生命が2026年7月に実施した高額療養費制度改正に関する意識調査でも、インフレが家計を圧迫する中で医療費負担がさらに増すことに対し、不安の声が多く聞かれた。
高額療養費制度の対象外となる“見えづらい医療費”とは?
高額療養費制度は全ての入院にかかる費用が対象になるわけではありません。
以下の①~④は全額自己負担となり、高額療養費の対象外です。
①差額ベッド代
②入院中の食事代
③日用品やタオルのレンタル代・交通費などの諸雑費
④先進医療の技術料や自由診療費
現実問題として医療費がどれくらいかかるのか、明確にはイメージできていない人も多いかもしれない。病気やケガの程度によってバラつきは大きいが、参考までに目安の金額を紹介しよう。
厚生労働省のデータを基に、ライフネット生命が見積もった試算では、「70歳未満で年収約370万~約770万円の人が30日間にわたって入院し、医療費が1カ月で100万円かかった場合」の自己負担額の平均的な内訳は、以下のようになる。
■30日入院した場合に必要となる1日当たりの自己負担額
| 項目 | 負担額 | |
| 1 | 差額ベッド代(特別療養環境室料)(*2) | 6862円 |
| 2 | 入院中の食事代(*3) | 1650円 |
| 3 | 医療費の自己負担額 | 約3000円 |
*3:「令和8年度診療報酬改定について」
このうち、3の医療費の自己負担額は2026年8月改正後の高額療養費制度を適用し、以下の計算で算出している。
8万5800円+(100万円-28万6000円)×1%=9万2940円
1日当たりの自己負担額⇒9万2940円÷30日=3098円
1の差額ベッド代は、一部の例外を除いて原則的に全額自己負担であり、高額療養費制度の対象外。個室などを希望しなければ支払わずに済むが、プライバシーの確保された病室を希望する人は少なくない。
2の入院中の食事代も、高額療養費の支給対象にならない。
三つの費用を合計すると、1日当たり約1万1500円、1カ月では34万円以上の出費になる。上記の3項目以外にも、入院に際してはさまざまな出費(日用品代、衣類やタオル、テレビなどのレンタル代、来院する家族の交通費など)が予想されるため、実際にはもっとかかるだろう。
肥田氏:これは、私自身の体験談ですが、2025年に脳梗塞で2週間ほど入院しました。そのときにまさに「事前の想定より医療費がかかった」ケースに該当しました。それは、「月またぎ」の入院だったため、最終的には自己負担上限額2カ月分の支払いとなったからです。
以下のように、暦でいうところの「ひと月」に収まればよかった(下図の上のケース)のですが、自分は下の月をまたいだケースだったので、自己負担額はそれぞれで発生しました。
命のことを思うと、「月をまたぐことなく退院したいです」というわけにもいかず、こればかりは仕方がないのですが、2倍も違うと思うと複雑な気持ちになりました。そうなると、医療費が各月に分断される関係で、自己負担は増えることに。下で紹介している事例だと、同月内で入退院した場合と比べて、医療費負担は約2倍に膨れ上がってしまいます。
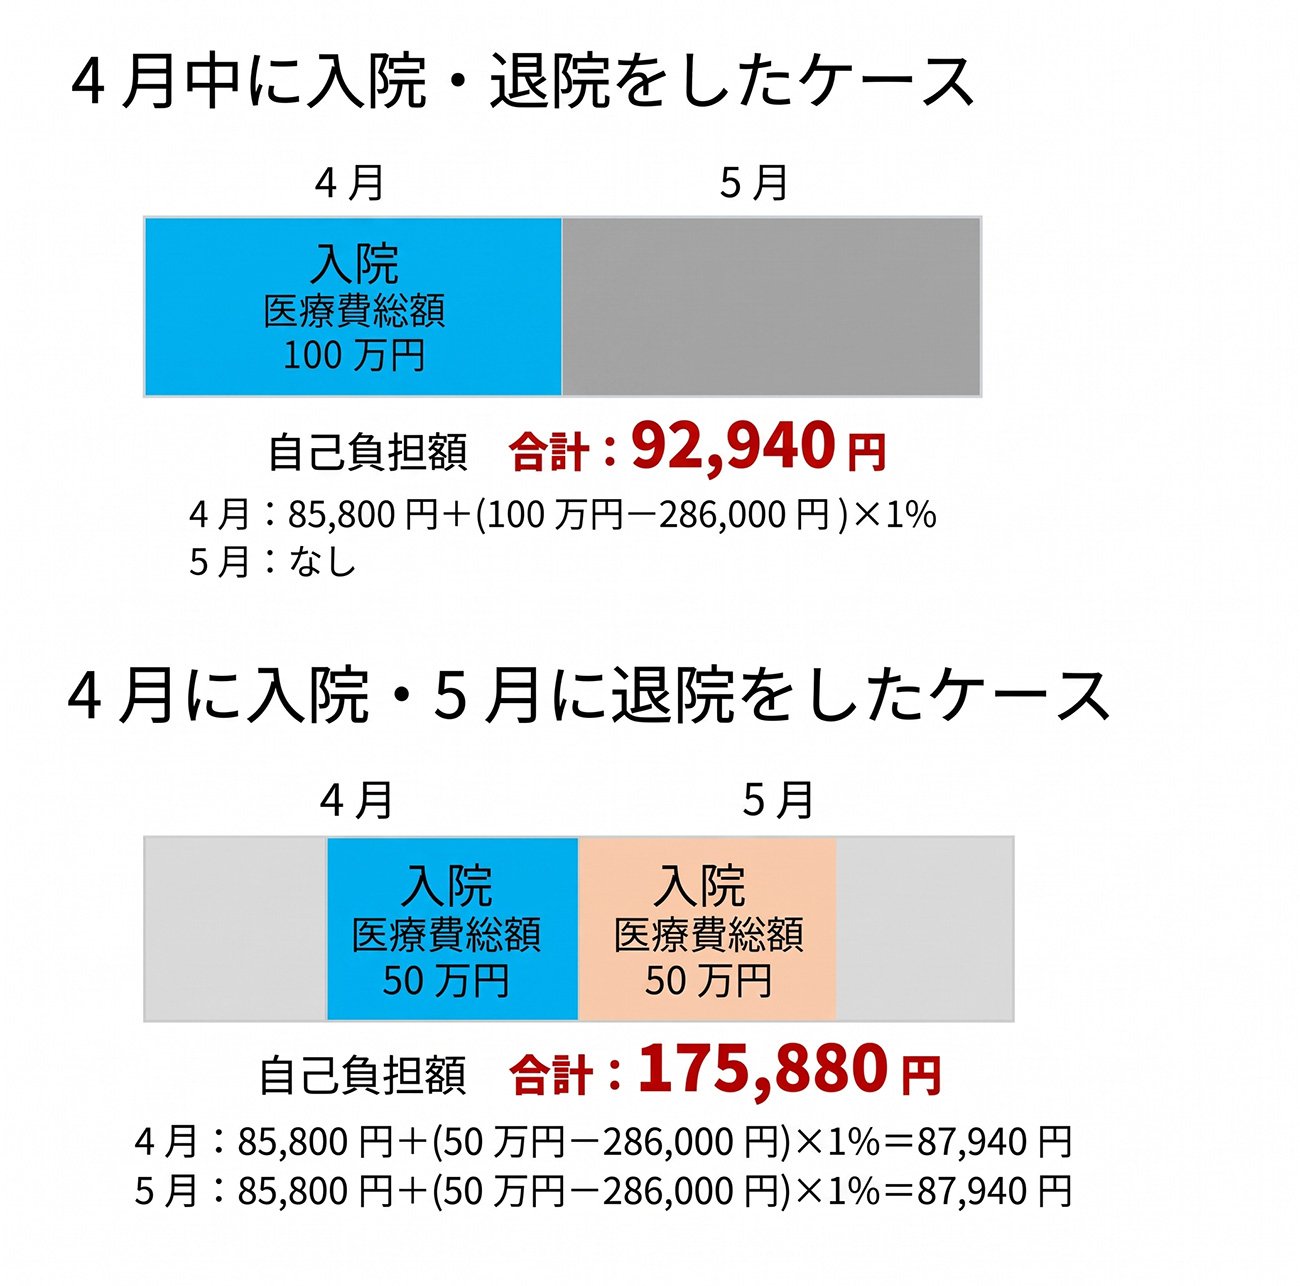 ※70歳未満で年収約370万~約770万円の人のケース。上は4月に100万円の医療費がかかった場合、下は4月と5月でそれぞれ50万円ずつ医療費がかかった場合の高額療養費支給後の自己負担額
拡大画像表示
急病やケガだと、入退院のタイミングを自分で選択することはほぼできないので、医療費の自己負担額は、先に挙げた例より多めに見積もった方がいいかもしれない。
通院治療の負担、病気やケガでの収入減も
ここまで高額療養費が支給されるケースを見てきたが、自己負担限度額は超えないものの、決して安くはない医療費が継続的に出ていくこともしばしば起こる。
例えば、がんの通院治療を受ける場合。医療技術の進歩により、昨今はがんを患っても入院は短期間で済むケースが多くなっているが、抗がん剤治療などで1回数万円ほどの出費が一定期間続く。
一般的に、抗がん剤治療は数カ月単位、再発予防のための治療などは長いと年単位の長期戦となるため、積み重なれば大きな負担だ。これに対応するために高額療養費制度の年間上限が設定されたわけだが、ギリギリ上限に足りない出費だと恩恵を受けられない場合が出てくる。
医療費がかかる一方で、入院中はもちろん、退院後の療養期間中も仕事を休んだり減らしたりすれば、収入が減ってしまう。出ていくお金は多く、入ってくるお金は減ると考えると、経済的な不安が募ってメンタルに重圧がかかることは想像に難くないだろう。
「病気になっても、高額療養費制度さえあれば安心」と断言するのは、少々楽観的過ぎるといえそうだ。
「自分に保険が必要かどうか」を見極めるには?
高額療養費制度は万能ではないことを理解したところで、次に考えるべきことは「自分に保険が必要かどうか」だ。ここまで挙げてきたような医療費の自己負担が発生し、なおかつ収入が中長期で減少しても家計が揺るがないのであれば、医療保険などは不要と結論付けていい。
同様に、自分に万が一のことがあったとき、遺された家族が経済的に困るリスクがないのであれば、死亡保険も不要になる。
反対に、不要と断言できるほどの余裕がないなら、不安を和らげる保険を検討した方がいいだろう。一般に、不安の中身はライフステージが進む中で変わっていくが、ライフネット生命は普遍的な5つのリスクに絞って、商品を展開している。
【人生に起こり得る5つのリスク】
1. 死亡するリスク→死亡保険
2. 病気やケガのリスク→医療保険
3. がんのリスク→がん保険
4. 病気やケガで長期間働けなくなるリスク→就業不能保険
5. 認知機能の低下リスク→認知症保険
短期間の療養は蓄えの範囲で賄えるが、突然の入院・手術が心配なら、医療保険をまず検討することになるだろう。また、がん罹患が不安なら、がん保険が候補になる。
傷病手当金などの保障がない国民健康保険のみの加入者や、自分以外に収入を得られる人がいない単身者などは、病気やケガで働けないリスクに備える就業不能保険も選択肢に入るだろう。
保障を手厚くすればするほど保険料は高くなるので、肥田さんは「過剰な保障を付けず、あくまで必要十分な保障に絞るのが原則です」とアドバイスする。
必要な保障の大きさの考え方
必要十分の定義は人それぞれ異なるため正解はないが、肥田さんは死亡保険を例に、保障の考え方をこう指南する。
肥田氏:家計を支える人に万が一のことがあった場合、必要十分な蓄えの目安として、当社では「遺された家族が生活を立て直すまでの期間を3年とし、向こう3年において、現在の生活を維持できる程度の金額を一つの目安にしましょう」とお伝えしています。
具体的には、3年間にかかる生活費や教育費などの概算を出し、それが賄える程度の蓄えがあればひとまず大丈夫。不足する場合は、死亡保険の検討をお勧めします。
もちろん「(家計を支える人が亡くなったら)3年と言わず、5年は保険金でどうにかしたい」と思うのであれば、保険金額を増やしてもいい。
ただ、保険料は高くなる。今、負担できる保険料を勘案しつつ、無理のない範囲で必要な保障を設定することが、どの保険であれ、選ぶ上での基本的な考え方になる。
 ライフネット生命
肥田康宏(ひだ・やすひろ)執行役員
広告代理店・PR会社を経て、2012年にライフネット生命に入社。マーケティング部長、営業企画部長を歴任。2025年に自身が脳梗塞で入院した際は、同社の契約者として給付金を請求した経験を持つ。その経験を生かしながら、マーケティング部・ブランドマネジメント部の責任者として、顧客目線のサービス向上に取り組んでいる。2024年4月より現職。
ライフネット生命だから言えること――「正直な保険」の正体
ライフネット生命は、元々「子育て世代の保険料を半分にして、安心して子どもを産み育てることができる社会を作りたい」という思いを持って2008年に開業した会社だ。同社のマニフェストには「私たちは、生命保険料を抑え、その分をお客さまの人生の楽しみに使ってほしいと考える」との一文がある。
保険の販売を生業とする営利企業とは思えないような考え方だが、「お客さまに無理をさせてまで高額な保険契約を結んでいただくより、納得感のある手頃な保険料で契約を長期継続していただく方が、お客さまのためにもなりますし、会社の利益や成長につながる。そのため、営利企業として矛盾した発信をしているわけではないんです」と肥田さんは話す。
ライフネット生命は、生活者に寄り添った立場でいるために、ネット専業で保険を販売している。対面型の保険会社だと、顧客が販売担当者に頼る構造になりやすく、高額な保険契約を提案するインセンティブが働きやすくなる。必要以上の保障を備えてしまい、結果的に保険料が高くなってしまうこともあるだろう。
これに対し、ライフネット生命には、そもそも対面型の保険会社の販売担当者に当たる社員はいない。顧客が保険に入りたい場合は自分で調べて、インターネット上から申し込む仕組みだ。人件費などが抑えられているため、安い保険料を実現している。
\今すぐサイトをチェック/
高い満足度の理由とは?
なんと2026年7月には保有契約件数が70万件を突破!
ライフネット生命の2023年から2025年3月末までの申込時アンケートによると、ライフネット生命で保険を見直して「保険料が安くなった」と回答した人の平均削減額は、1カ月で8044円。年間で9万6528円相当にもなるという。
申し込みがインターネット上で完結することや、迅速な保険金・給付金の支払い(2026年度第1四半期の実績によると、支払いに要した平均営業日数は0.58日)など、顧客目線の改善努力を継続。こうした姿勢が生み出す顧客からの評価もあり、2026年のオリコン顧客満足度®調査の生命保険ランキングでは、総合第1位の受賞(2年連続)を達成しているのだ。
このような高い評価を受けていることについて、肥田さんは「心からうれしいと思うと同時に、これからもお客さまの期待を裏切らないようにますます頑張らねばという気持ちでいっぱいです」と語る。
昨今、不祥事も相次ぎ、不透明性が問題視されている保険業界において、正直な保険会社の存在感は増すばかりだ。
まとめ:「公的保障+不足分だけを保険で準備」が正解
高額療養費制度は依然として医療費の不安を大幅に軽減してくれるありがたい仕組みだ。ただ、万能ではないので、蓄えに不足がある場合は、保険で備えるのが合理的といえるだろう。
保障を絞って必要十分を意識すれば、納得感のある保険料で不安に備えることは可能。一度、蓄えの確認と不安の棚卸しをすることから始めたい。
よくあるQ&A
1. がんになった場合、高額療養費制度で通院治療費はカバーされますか?
治療費は高額療養費制度の対象になります。1カ月の治療費が自己負担上限額を超えた場合は通院治療を含め対象になりますが、例えば再発防止のための治療で1カ月の自己負担限度額以下の支出が続くケースもあり、十分とは言い切れません。
入院が短くとも、再発予防のための治療などの通院治療が長期化する場合があります。毎月数万円の出費が数カ月〜年単位で続くケースがあるにもかかわらず、1カ月の自己負担限度額、および、年間上限額を超えなければ高額療養費の支給対象にもなりません。
治療中は働き方を制限せざるを得ないことも多く、出費が増える一方で収入が減るという二重の負担が生じる点も見落とせないポイントです。
2. 高額療養費制度があるのに、なぜ民間の医療保険に入る人がいるのですか?
入院時の差額ベッド代や食事代等の全額自己負担となる費用、月またぎや長期通院時の治療費など、高額療養費制度でカバーできない負担に備えておくためです。
ライフネット生命自身が「十分な蓄えがあれば保険は要りません」と明言しています。判断の目安は…
①高額な医療費の自己負担が生じても家計が揺るがないか、②収入が中長期で減っても生活を維持できるかの2点。
どちらも問題ないなら不要。不安が残るなら、その不安の中身に応じた保障に絞って保険を検討するのがよいでしょう。
3. 保険を選ぶとき、保障はできるだけ手厚くした方が安心ではないですか?
手厚さより「必要十分」な保障に絞って備えることが正解です!
保障を厚くするほど保険料は上がり、家計への負担が増します。ライフネット生命は「過剰な保障は要らない」と明言しており、今の自分が抱える不安の種類(入院・手術/がん/就業不能/死亡など)を整理し、それに対応した保険に絞り込むことを推奨しています。
まず不安の中身を具体化し、「今の家計で無理なく払い続けられる保険料」を軸に保障額を設定するのが、保険選びの基本です。
