◆「保険は難しい」。そう思わせる原因と不祥事が起こる理由
◆ 保険は実はシンプル! 選び方の基準を徹底解説
◆「ネット保険は不安?」を払拭するサポート体制
教えてくれたのは……
ライフネット生命執行役員
肥田康宏さん
結論! 保険は複雑な商品が多いが、基本の構造はシンプルだ
生命保険には、顧客のニーズに合わせカスタマイズしやすいように、主契約にさまざまな特約を組み合わせた複雑な仕組みの商品がある。多様な保障を一度に備えられる半面、商品理解が難しくなるため、多くの顧客が自分で保険を選ぶのではなく「お任せ」するスタンスになってしまう。そのため、結果として保障が過剰になったり保険料が高くなったりしても、販売員に勧められるがままに保険に加入するという構図になりがちだ。
また、保険商品は販売する側と顧客の間での情報の非対称性が高いといわれている。分かっている側を頼る関係性になりやすいということと、販売側も歩合制で保険を勧めているわけなので、顧客の意向よりも自分の売り上げを優先しようとする人が出てきてもおかしくはないのである。昨今の、生命保険業界の不祥事はそういったことが原因の一つであることは否定できない。
しかし、基本の5つのリスクを基に保険を考えると実はとてもシンプル。ポイントは特約に頼らず、主契約で必要な保障をカバーすることだ。
なぜ、生命保険は複雑になったのか?
昨今、生命保険業界では営業職員が顧客から金銭を不正に受け取るなどの不祥事が相次いでいる。
なぜ、こうした問題が後を絶たないのか。ライフネット生命執行役員の肥田康宏さんは、次のように話す。
「"情報の非対称性"が大きい商品であるが故に、お客さまは販売担当者の説明に疑問を持ちづらくなります。結果的にお客さまが販売担当者に『依存』せざるを得ないような状況になってしまうのではないでしょうか。その販売担当者が、売り上げに応じてインセンティブが入る歩合制で保険を販売している影響が大きいでしょう」
情報の非対称性とは、売り手と買い手の間で保有する情報に差があることを意味する。保険の場合、売り手である保険会社や代理店側は保険の知識を豊富に持っているのに対し、買い手は知識が乏しい場合がほとんどで、非対称性は拡大しやすい。
対面販売では、専門知識を持つ販売担当者が手厚くサポートする一方で、顧客が商品構造の細部まで把握しづらい面もある。「専門的な知識の差(情報の非対称性)が大きい商品だからこそ、その中身が複雑になりやすい構造上の課題がありました」と、肥田さんは指摘する。
その結果、「保険=難しい」というイメージが広がり、保険会社は世間一般に「保険は難しい、わからない。だからプロに任せよう」と思わせることに成功したといえる。
もちろん、多くの販売担当者は誠実に商品を提案している。しかし、歩合制のインセンティブのために、自身の利益を優先して保険料の高い商品を勧める担当者が一定数いるのも事実だ。日本の生命保険会社の多くは、こうした「人に依存した販売モデル」から脱却できずにいる。
一方で、ライフネット生命は「保険に入りたい人が自分で納得し商品を選ぶ、ネット完結モデル」を採用している。販売担当者の歩合制のインセンティブに依存しない仕組みのため、無理な勧誘や不適切な提案が生じるリスクが低く、透明性の高い情報提供を実現している。
保険を難しくしているのは「保障と貯蓄の混在」「特約の積み重ね」
販売担当者を介在させない場合、保険に加入したい人は、自分で保険を理解し選ぶ必要がある。それを可能にするため、ライフネット生命は、保障と貯蓄を明確に切り分け、保障機能のみに絞った掛け捨て型の保険(貯蓄機能がない分、保険料が割安になる)に特化している。さらに、インターネット申し込みにより店舗運営費や人件費などの費用を抑えて、シンプルで分かりやすい保険商品と割安な保険料を実現している。
同社の全ての保険には、以下の2つの共通点がある。
1 貯蓄機能がなく、万一の保障に特化している掛け捨て型保険
2 原則として「主契約」のみで契約し、複数の「特約」を組み合わせない
まず、保障に特化している点。保険の本来の役割は、万一の経済的損失に備える「保障」だ。しかし、貯蓄機能を兼ね備えた商品は商品設計が複雑で保険料も高くなりがち。ライフネット生命は、保障と貯蓄を切り分けることで、顧客が自分で選べるシンプルな保険商品を提供している。
次に、契約構造が原則「主契約」のみである点。多くの保険は、主契約にオプションとして「特約」を上乗せする仕組みだが、これが複雑化を招く要因だとライフネット生命は考える。そのため、同社は特約を組み合わせるタイプの商品を扱っていない。
かつて大流行した「定期付き終身保険」はその典型だ。小さな終身保険の主契約に、大きな定期保険や入院、がんなど無数の特約がセットされていた。人気は高かったが、多くの加入者は保障の全容を把握できず、給付金の請求漏れも多発したといわれる。
肥田氏:このような例からも、やはり保険はご契約者さまやそのご家族がきちんと理解できるものであるべきで、保障はシンプルに、主契約で持つことを徹底した方がいい、というのがライフネット生命の考えです。
保険は「5つの基本リスク」を前提に「ライフステージ」に応じて選ぶ
さらに、ライフネット生命は商品ラインナップも必要最低限に絞り込んでいる。保険を検討する人が迷わないようにするためだ。具体的には、人生に起こり得る"5つの基本リスク"を想定し、それに対応した保険を提供している。
【人生に起こり得る5つのリスク】
1. 死亡するリスク→死亡保険
2. 病気やケガのリスク→医療保険
3. がんのリスク→がん保険
4. 病気やケガで長期間働けなくなるリスク→就業不能保険
5. 認知機能の低下リスク→認知症保険
人それぞれ、資産状況や生活環境、受けられる保障(公的医療保険や公的年金など)によって、必要な保険は異なる。とりわけ大きく関わってくるのは、年齢よりもライフステージだ。
例えば、扶養する家族がいない独身時代には、大きな死亡保障は不要な場合が多い。しかし、結婚して子どもが生まれると、万が一のとき、遺された家族の生活費や教育費に備えるため、大きな保障が必要になる。さらにライフステージが進んで子どもが独立したら、大きな死亡保障は不要になる一方、認知症のリスクなど、悩みの種類が変わっていくだろう。
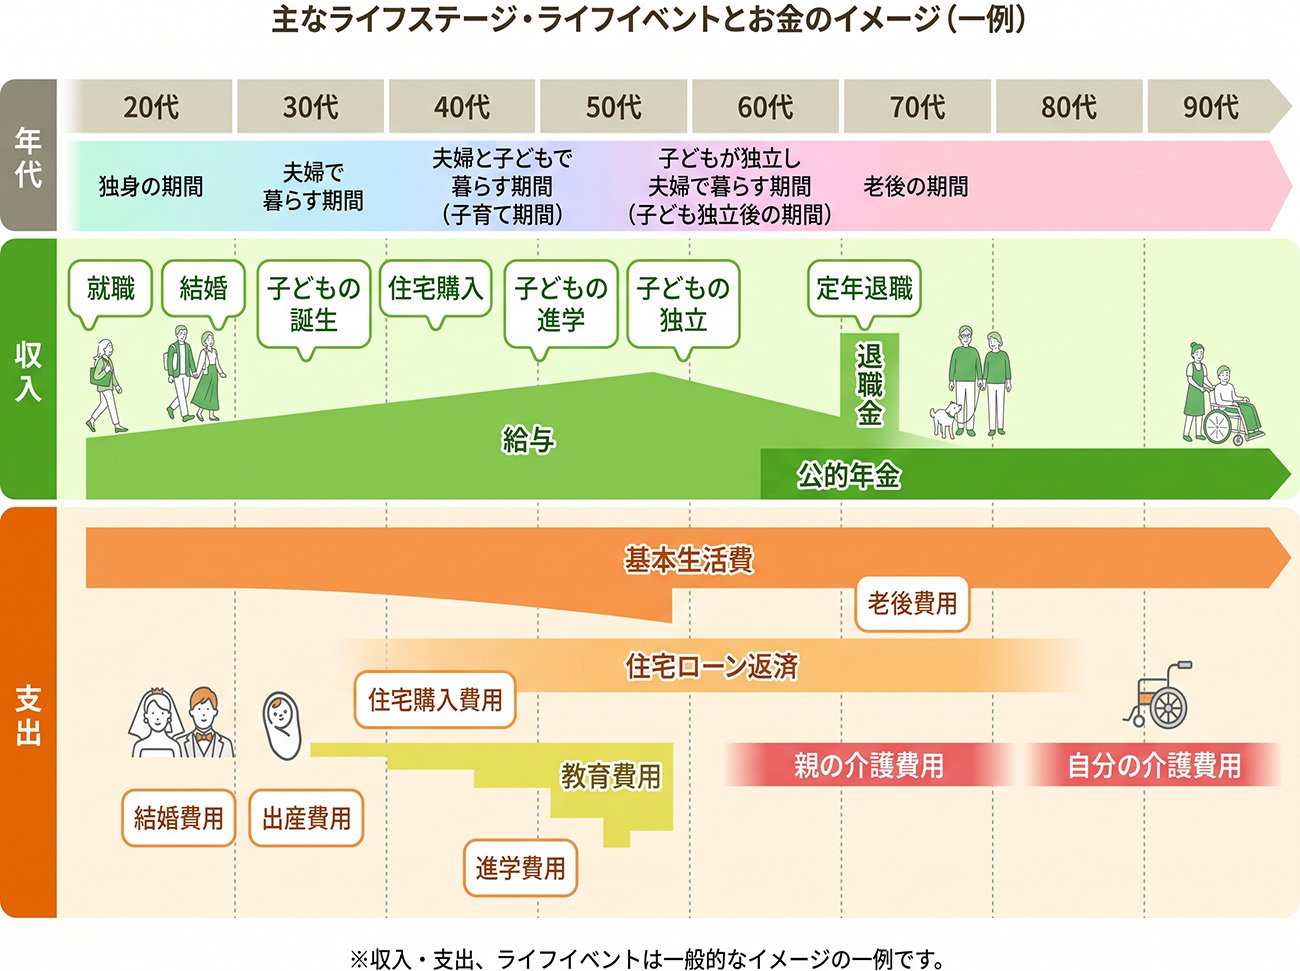
肥田氏:「今のライフステージで、本当に必要な保障はどれくらいか」を定期的に見直すことで、保険料を抑え、浮いたお金を預貯金やNISAなどの資産形成に回すこともできるでしょう。
もし、ライフステージが変化したのにずっと同じ保障を持ち続けてしまうと、不要な時期にまで高い保険料を払い続ける"過剰保障"になりかねませんし、逆も然りで、保障が足りていなかった……ということもあり得ます。
だからこそ、保障の期間が限定される『定期型』の保険などをうまく活用しつつ、人生の節目に合わせて保障を見直すことをお勧めしています。
ネット保険は不安……、その心配をカバーするサポートとは?
ここまで、ライフネット生命の商品を例に、生命保険の選び方を見てきた。販売担当者を頼る仕組みはないものの、同社の場合、サイト上で保険料の見積りが無料でできる「10秒見積り」や、保険選びに迷ったときに使える「ぴったり診断見積り」といったツールがある。後者は、簡単な質問に答えるだけで必要な保険が分かるので、保険選びで迷ったときに参考になるだろう。
\すぐに保険料が確認できる/
一方で、ネットで保険に加入するハードルは下がっているが、市場浸透率は約5%(※2025年のデータ)とまだ低い。依然として、大半の生命保険は対面で販売されているのが実情だ。
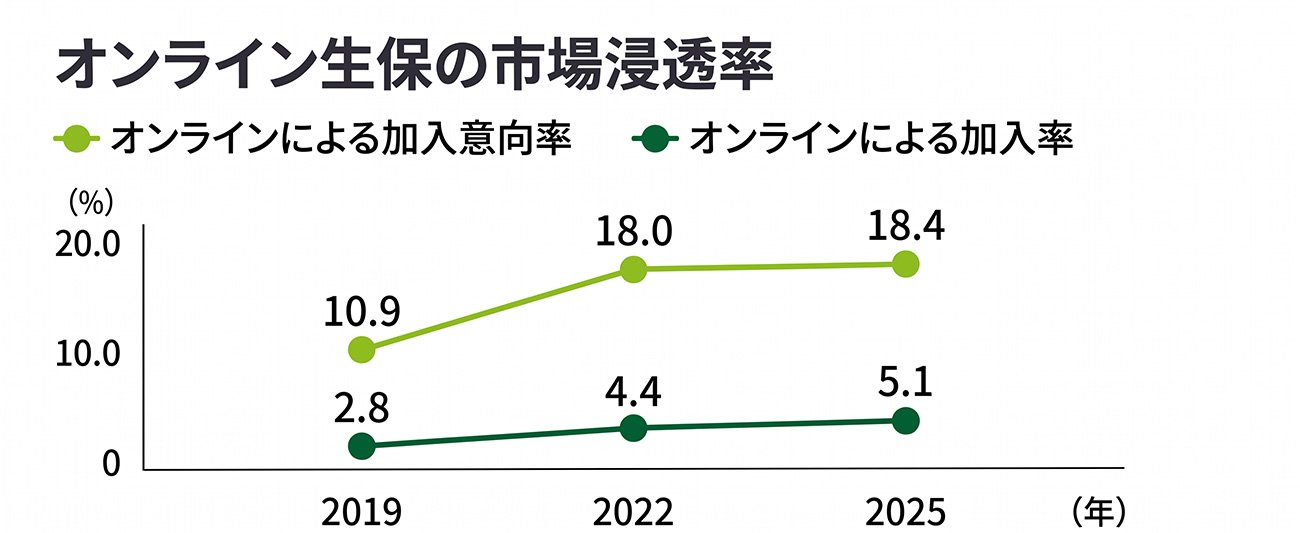 *生命保険文化センター「生活保障に関する調査 第7章 直近加入契約の状況と今後の加入意向(対象年齢:18〜69歳)」
拡大画像表示
その理由について、肥田さんはこう分析する。
肥田氏:保険を検討するときのハードルを聞いた際に、「情報が多すぎて何から調べればいいかわからなかった」という声や、「まずはネットで調べようと思ったが、難しくて理解できなかった」という声が多く聞かれます。
やはり、「生命保険は難しい」という前提と情報の多さから、自分で選ぶことを最初から諦めてしまい、ネット生保よりも対面販売を選ぶことになってしまっているのかな、と思います。
ネット全盛の時代でも、人とのつながりを重視する人は多い。このニーズに応えるため、ライフネット生命では電話やチャットでのサポートを強化。加入前も加入後も、専門スタッフに相談できる体制を整えている。
その手厚いサービスは、2026年「HDI格付けベンチマーク(生命保険業界)」で「問合せ窓口」「Webサポート」の両部門で最高評価の三つ星を獲得(通算14回目)したことにも表れている。
肥田氏:不安や疑問をお持ちのお客さまには、コンタクトセンターの専門オペレーターが電話やチャットで温かく丁寧に寄り添う体制を整えています。
また、ライフネット生命では、請求書類の到着から最短で当日に保険金・給付金をお客さまにお届けし、一部の給付金についてはスマホ一つで請求手続きが完結できるなど、スピード感も重視しています。デジタルによるスピードと、人による温かいサポートのハイブリッドこそが、ライフネット生命が提供する安心の形です。
不安を解消した後、加入者自らがネットで申し込みを完了させる。営業担当者に勧められるのではなく、自分で熟考して決めるため、「よくわからないまま入ってしまった」という後悔が残りにくい。
同社は2026年 オリコン顧客満足度®調査の生命保険ランキングで総合第1位を獲得している。手続き面の分かりやすさやフォローの体制も強みの一つだろう。
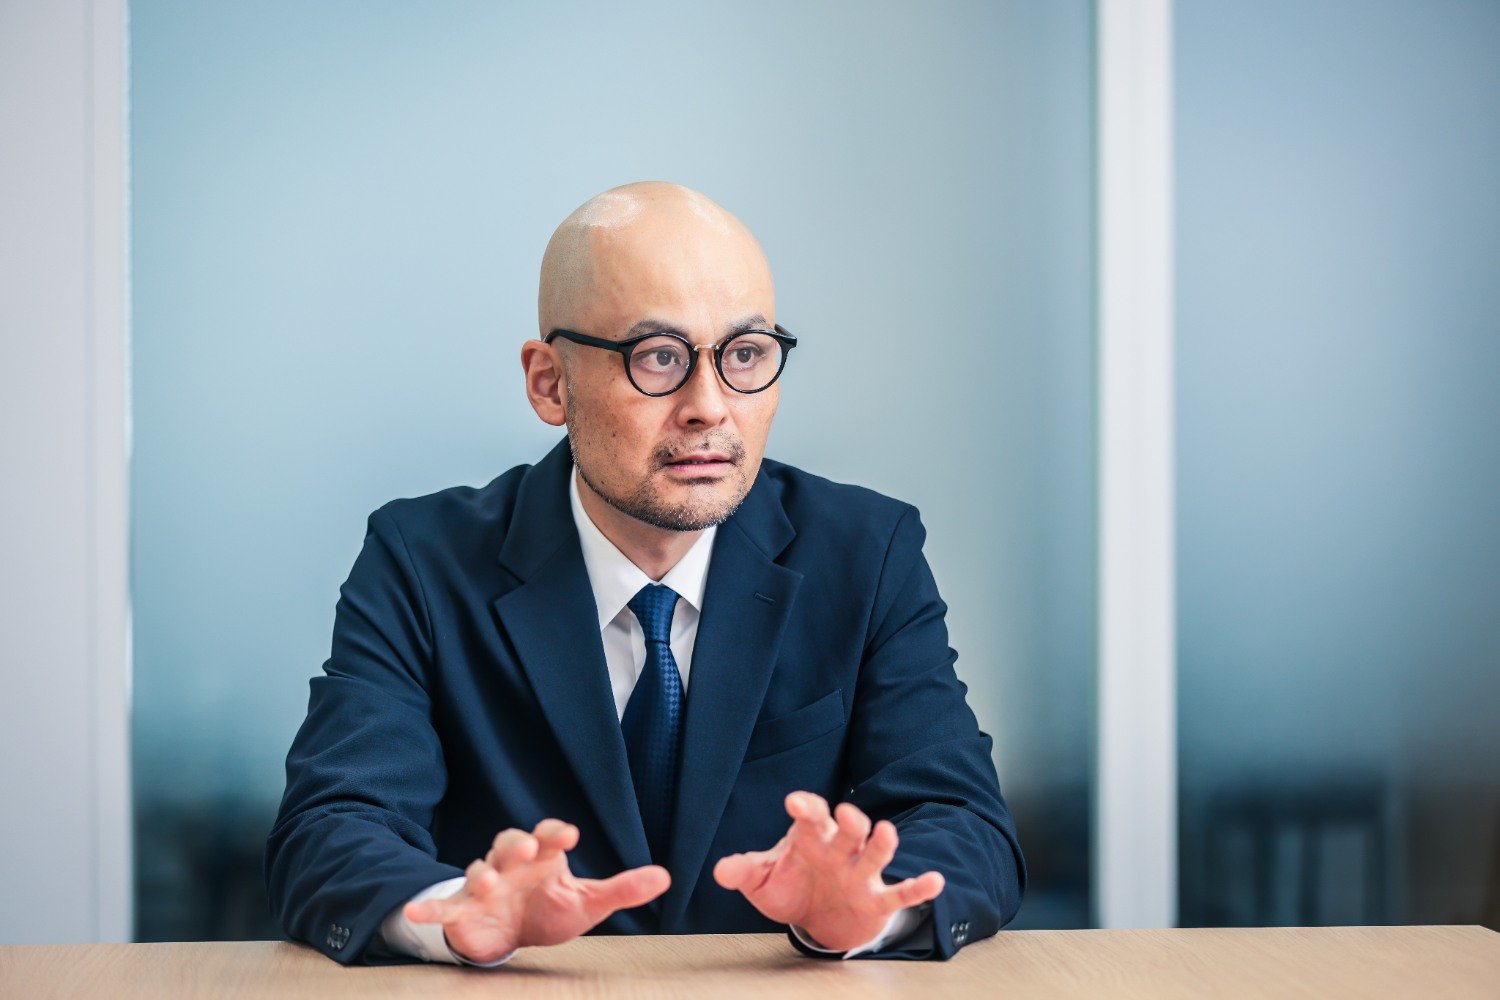 ライフネット生命
肥田康宏(ひだ・やすひろ)執行役員
広告代理店・PR会社を経て、2012年にライフネット生命に入社。マーケティング部長、営業企画部長を歴任。2025年に自身が脳梗塞で入院した際は、同社の契約者として給付金を請求した経験を持つ。その経験を生かしながら、マーケティング部・ブランドマネジメント部の責任者として、顧客目線のサービス向上に取り組んでいる。2024年4月より現職。
これからもライフネット生命は「シンプル」を貫く
「不透明で、複雑で、保険料が高い」――。そんな従来の生命保険に疑問を抱き、「正直に、わかりやすく、安くて、便利に。」を掲げて2008年に開業したのがライフネット生命だ。以来、シンプルでお手頃な保険を提供し続けている。
肥田氏:2008年の開業当初からすると事業は拡大し、経営者も変わりましたが、私たちの目指すところは変わりません。
単に"ネットで保険を提供する保険会社"にとどまらず、保険の検討や申し込みから、万が一の際の保険金・給付金請求に至るまで、お客さまとのあらゆる接点で"最高の保険体験を届ける"ことを実現します。
これまで、保険は難しくてよく分からないから人に任せるのが当たり前だった。しかし肥田さんは、「私たちはシンプルで分かりやすい保険商品とデジタル技術によって、『誰もがストレスなく、納得して自分で保険を選べる時代』へと変えてきた自負があります」と力を込める。
肥田氏:今後もAIなどのテクノロジーを活用して利便性を追求するとともに、お客さまが必要と感じた瞬間に、温かく寄り添える人生のパートナーとして深化と進化を続けていきます。
【まとめ】生命保険は実は難しくない! ネットでも十分なサービスを受けられる
「生命保険は難しい」という先入観は、もはや過去のものかもしれない。ライフネット生命の保険は商品設計がシンプルで分かりやすく、保険料も割安。自分で納得して必要な保障を選べる。ネットで見積りや相談もできるので、まずは10秒でできる無料見積りから試してみてはどうだろうか。
\すぐに保険料が確認できる/
【よくあるQ&A】
Q1.ライフネット生命への申し込みは、本当にネットだけで完結しますか? 何が必要ですか?
A.申し込みは、ウェブ上で完結します。契約までに必要なのは次の3つだけです。
STEP1 インターネットで申し込み
STEP2 申し込み内容などの審査(健康診断書の提出は原則不要)
STEP3 ご契約の成立
(*)申し込みの後、ご契約までには審査があります。
担当者との面談は不要で、深夜・休日を問わず24時間申し込み手続きができます。加入後の契約変更や解約もスマホで完結し、保険金・給付金のお支払いについては請求書類の到着から最短当日の支払いに対応しています。
また、手続きの途中でわからないことが出てきた場合には、電話(0120-205566)やチャットで専門スタッフに相談することができます(平日9〜20時、土日祝9〜18時)。ネット手続きを前提としながら"人のサポート"も受けられるのが特徴です。
Q2.今すでに保険に入っています。見直すタイミングや、乗り換えの手順を教えてください。
A. 保険の見直しは、「大きなライフイベント」を機に行うのが最も効果的です。
特に以下のタイミングは、現在の保障内容と実際の必要性がずれやすいため、定期的に確認することが重要です。
| 見直しのタイミング | 見直しのポイント |
| 結婚・子どもが生まれた | 死亡保障を手厚くする |
| 子どもが独立した | 死亡保障を減らし、認知症・医療保障に重点を移す |
| 転職・収入が変わった | 就業不能保険の保障額を収入に合わせて調整する |
| 住宅ローンを組んだ | 団体信用生命保険との保障の重複を確認する |
乗り換えの手順は、①新しい保険に申し込み・審査の結果、契約できたことを確認してから、②現在の保険を解約するのが基本です。解約を先に行うと、審査に通らなかった場合に無保険期間が生まれるリスクがあるため注意が必要です。
Q3.持病や健康診断で異常を指摘されていても、保険に加入できますか?
A.持病がある場合や、健康診断で異常を指摘されたことがある場合でも、全ての方が加入できないわけではありません。
ライフネット生命では、申し込み時にウェブ上で健康状態を告知すると審査が行われます(医師の診査や健康診断の受診は不要)。告知内容は大きく3つの柱で構成されます(※)。
・健康診断の受診・異常指摘の有無
・過去5年以内の健康状態に関して
・女性の場合、妊娠出産に関して
(※)保険商品や契約年齢、保険金額、告知内容によっては健康診断書のコピーを提出いただく場合があります。
その他、告知内容について、詳しくはライフネット生命ウェブサイトをご確認ください。
これらに該当する場合でも、無条件または「特別条件付き」で契約が可能な場合があります。この「特別条件」とは、特定の疾病・部位を一定期間の保障対象から外したうえで契約を成立させる仕組みです。つまり、「まず申し込んで審査を受ける」ことが大切で、加入できるかどうかを自己判断で諦める必要はありません。
\1分であなたのプランがわかる/
