




【※編集部追記】
2015年11月に「DCMX」は「dカード」に名称が変更され、サービス内容などもリニューアルされました。「dカード」の詳細については、下記の記事をご確認ください。
⇒「dカード」は「dポイント」を貯める最強カード!ドコモ利用者以外は年会費実質無料の「dカード」、ドコモ利用者は「dカード GOLD」がおすすめ!
前回まで「NTTドコモ」「ソフトバンク」と、携帯電話のポイントやクレジットカードを紹介してきました。そして今回は「au」のポイントを取り上げると予告していましたが、5月から開始される「au WALLETポイントプログラム」に関しての情報がなかなか出てこないため、今回は違う内容に変更させていただきます。
前々回、「NTTドコモ」のドコモポイントを貯めるには、ドコモが発行するクレジットカード「DCMX」「DCMX GOLD」がいいということを書きましたが、「NTTファイナンス」が発行している「NTTグループカード」と「DCMX」はどちらがお得なのか?という質問を読者からいただきましたので、今回は「NTTグループカード」と「DCMX」の比較を行いたいと思います。
「NTTファイナンス」が発行するクレジットカード
「NTTグループカード」とは、どんなカード?
まずは、「NTTグループカード」について説明します。
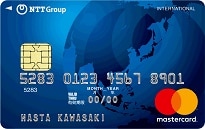
「NTTグループカード」には、ウェブで明細を確認できる「MyLink」に登録すると年会費が無料になる「NTTグループカードレギュラー」(紙の明細を希望する場合は1200円、税抜)と、年会費が5000円(税抜)で旅行傷害保険が付く「NTTグループカードゴールド」の2種類があります。「NTTグループカードゴールド」は、年間利用額が100万円以上で年会費が無料となるゴールドカードですので、100万円以上利用する場合はレギュラーよりもゴールドの方がおすすめです。
| ■NTTグループカード | ||
| 還元率 | 0.6~1.5% |
 |
| 発行元 | NTTファイナンス | |
| 国際ブランド | VISA、Master | |
| 年会費(税抜) | 1200円(ただし、ウェブ明細サービス「MyLink」登録で年会費無料) | |
| 家族カード | あり(年会費無料) | |
| ポイント付与対象の 電子マネー |
モバイルSuica、ICOCA、 楽天Edy |
|
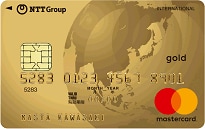
| ■NTTグループカードゴールド | ||
| 還元率 | 0.6~1.5% |
|
| 発行元 | NTTファイナンス | |
| 国際ブランド | VISA、Master | |
| 年会費(税抜) | 5000円(ただし、年100万円利用で次年度以降も無料) | |
| 家族カード | あり(年1500円、税抜。ただし、年150万円以上利用で次年度以降も無料) | |
| ポイント付与対象の 電子マネー |
モバイルSuica、ICOCA、 楽天Edy |
|
どちらのカードにも2種類のポイントコースが用意されており、「ポイント・プレゼントコース」と「キャッシュバックコース」があります。「NTTグループカードゴールド」ならポイントやキャッシュバックが優遇される、ということはありませんので、以降はそれぞれのコースの説明だけをしていきます。
「NTTグループカード」の
「ポイント・プレゼントコース」のお得度は?
まずは、「NTTグループカード」の「ポイント・プレゼントコース」を見てみましょう。
「ポイント・プレゼントコース」の場合は、カード利用額に応じてポイントが付与されます。通常は、ショッピング利用1000円につき10ポイントとなります。ただし、「NTT東日本」「NTT西日本」「NTTドコモ」「NTTコミュニケーションズ」「NTTファイナンスおまとめ請求」「tabalまるごと決済」の場合は、利用額200円につき2ポイント貯まります。
また、「NTTグループカード」には、年間利用額に応じてボーナスポイントが設定されています。
「NTTグループカード」では、毎年2月から翌1月引き落とし分のポイントが累計5000ポイント達成ごとに、ボーナスポイントが500ポイント獲得できます。年間100万円利用するとカード利用金額100万円に対して付与される1万ポイントと、別途ボーナスポイントとして1000ポイントが貯まるという仕組みです。
貯まったポイントは、5000ポイントを3000ドコモポイントに交換したり、4000ポイントを800 ANAマイルに交換することができます。
例えば、年間100万円利用したとすると、ボーナスポイントも含めて1万1000ポイント獲得できます。このポイントをドコモポイントに交換すると6600ドコモポイントとなります。「1ドコモポイント=1円」で利用できるので、還元率は0.66%になります。
前々回の記事で書いたように、「DCMX」は1000円ごとに10ドコモポイントなので還元率は1%。さらに「DCMX」の場合は月額利用金額1000円につき10ポイントですので、「NTTグループカード」の「ポイント・プレゼントコース」よりも端数が無駄になりません。
また、「NTTグループカード」のポイントの有効期限は2年です。2年間で5000ポイント貯められなければドコモポイントに交換できません。そのため、年間25万円以上の利用がなければドコモポイントに交換できないことになります。
ドコモポイントを貯めたいのであれば、「NTTグループカード」の「ポイント・プレゼントコース」よりも「DCMX」を使ったほうが断然お得でしょう。
【※編集部追記】
2015年11月に「DCMX」は「dカード」に名称が変更され、サービス内容などもリニューアルされました。「dカード」の詳細については、下記の記事をご確認ください。
⇒「dカード」は「dポイント」を貯める最強カード!ドコモ利用者以外は年会費実質無料の「dカード」、ドコモ利用者は「dカード GOLD」がおすすめ!
「ポイント・プレゼントコース」より高還元!
「キャッシュバックコース」のメリットとは?
次に、「NTTグループカード」の「キャッシュバックコース」を見てみます。
こちらは、「ポイント・プレゼントコース」とは違い、毎月のショッピングの利用金額合計からキャッシュバック率が決まり、対象の通信料金にキャッシュバック率をかけることでキャッシュバック額が決まるというシステムです。
対象となる通信料金は「NTT東日本」「NTT西日本」「NTTコミュニケーションズ」「NTTドコモ」「OCN」「WAKWAK」「plala」「ひかりTV」「@nifty」「BIGLOBE」「おまとめ請求」の合計金額となります。これらの合計金額が1万5000円を超える場合は、1万5000円がキャッシュバック対象の上限となります。
| ◆表1.毎月の利用額に対するキャッシュバック率 | |||
| 月間カード利用金額 | 月間カード利用金額 | 月間カード利用金額 | キャッシュバック率 |
| 0~2万円未満 | 0% | 20万~30万円未満 | 18% |
| 2万~4万円未満 | 1.5% | 30万~40万円未満 | 28% |
| 4万~6万円未満 | 3.0% | 40万~50万円未満 | 38% |
| 6万~8万円未満 | 4.5% | 50万~60万円未満 | 50% |
| 8万~10万円未満 | 6.0% | 60万円以上 | 60% |
| 10万~20万円未満 | 8.0% | ||
おそらく、上記の内容で理解できた人は少ないのではないでしょうか? 非常に理解し難いシステムで、意味がわからなかった方も多いと思います。では、具体的に説明していきます。
例えば、「NTTグループカード」で月間8万5000円を利用したとします(表1の黄色の部分に該当)。そのうち、NTTドコモの利用料金が8000円、NTT東日本が7000円、OCNが1000円でした。
月間利用額が8万5000円ですので、キャッシュバック率は6.0%となります。対象となる通信料金は8000+7000+1000=1万6000円ですが、キャッシュバックが適用される上限は1万5000円ですので、キャッシュバック額は1万5000円×6.0%=900円となります。そのため、実際の請求額は8万5000円から900円を引いた8万4100円となります。
8万5000円の利用で900円還元されるわけですから、還元率としては1.06%。1%を超えていますし、「キャッシュバックコース」は月額利用料金を考慮するため、端数もありません。この場合は還元率1%の「DCMX」よりも「NTTグループカード」のほうがお得になります。
ただし、「キャッシュバックコース」を選ぶには、対象通信料金が上限の1万5000円とならなければ旨味が出ません。「NTTグループカード」を検討するのであれば、対象となる通信料金を計算して、1万5000円以上になっているかどうかを確認しましょう。
また、今回の例では還元率が1.06%となりましたが、毎月の月額利用料金に幅があるため、還元率にも幅が出ます。
例えば、毎月の利用料金が9万9999円でもキャッシュバック額は900円ですので、この場合の還元率は0.9%。「DCMX」よりも還元率が悪くなりますね。逆に、8万円ちょうどのときは還元率が1.125%と、「NTTグループカード」のほうが「DCMX」を大きく上回ります。
「NTTグループカード」の月間カード利用額とキャッシュバック額、還元率の幅を表にすると、以下のようになります。
| ◆表2.対象通信料金が1万5000円の場合の月額利用金額に対する還元率 | |||
| 月間カード利用金額 | キャッシュバック額 | 還元率 | |
| 最小値 | 最大値 | ||
| 0~2万円未満 | 0円 | 0% | 0% |
| 2万~4万円未満 | 225円 | 0.638% | 1.125% |
| 4万~6万円未満 | 450円 | 0.750% | 1.125% |
| 6万~8万円未満 | 675円 | 0.844% | 1.125% |
| 8万~10万円未満 | 900円 | 0.900% | 1.125% |
| 10万~20万円未満 | 1200円 | 0.600% | 1.200% |
| 20万~30万円未満 | 2700円 | 0.900% | 1.350% |
| 30万~40万円未満 | 4200円 | 1.050% | 1.400% |
| 40万~50万円未満 | 5700円 | 1.140% | 1.425% |
| 50万~60万円未満 | 7500円 | 1.1250% | 1.500% |
| 60万円以上 | 9000円 | - | 1.500% |
この表をグラフにすると以下のようになり、利用金額によって還元率にブレがあるのがわかります。

「キャッシュバックコース」は、ドコモポイントに交換できませんので、あくまでも還元率だけで見た場合には、「DCMX」より「NTTグループカード」のほうがお得になる場合がある、ということになります。
「DCMX」よりも「NTTグループカード」のほうが確実にお得になるのは、月間利用金額が30万円以上の場合です。正直、対象者は非常に少ないでしょう。毎月同じ金額を利用する、ということは少ないと思いますので、還元率の"ブレ"を考えると「NTTグループカード」の「キャッシュバックコース」よりも、「DCMX」の方がおすすめです。
特に、月額10万~20万円利用する場合で、還元率が0.6~1.2%と幅が広くなります。毎月15万円程度利用する方であれば、「DCMX」の方が有利です。
【※編集部追記】
2015年11月に「DCMX」は「dカード」に名称が変更され、サービス内容などもリニューアルされました。「dカード」の詳細については、下記の記事をご確認ください。
⇒「dカード」は「dポイント」を貯める最強カード!ドコモ利用者以外は年会費実質無料の「dカード」、ドコモ利用者は「dカード GOLD」がおすすめ!
「NTTグループカード」を保有しておけば
「楽天Edy」や「Suica」など電子マネーへのチャージで得をする!
では、「NTTグループカード」はおすすめできないかというと、そうではありません。「NTTグループカード」のメリットはどこにあるのでしょうか?
「NTTグループカード」が「DCMX」より優れているのは、電子マネーに強いという点です。前回、「 SoftBankカード」はさまざまな電子マネーにチャージしてもポイントが貯まる数少ないカードと紹介しましたが、「NTTグループカード」も「楽天Edy」「モバイルSuica」「Smart ICOCA」へのチャージでポイントが付与されます(「キャッシュバックコース」の場合は、チャージ分が月間利用額に含まれる)。
今までの連載で、電子マネーのチャージでポイントが付く、と紹介してきたカードは、各社に確認したり、実際に使ってポイントが付くことを確認したものですが、「NTTグループカード」は、公式ホームページで「電子マネーチャージでもポイント加算・キャッシュバック率算定対象」と謳っています。

そのため、突然「電子マネーチャージがポイント付与対象から外れる」ということもないでしょう。安心して電子マネーチャージに利用できるクレジットカードとなっています。
結論としては、ドコモポイントを貯めるのであれば「DCMX」をメインカードとして、「NTTグループカード」の「キャッシュバックコース」をサブカードにする。ドコモの携帯料金、「楽天Edy」のチャージを「NTTグループカード」の「キャッシュバックコース」にし、それ以外を「DCMX」で支払うというのがおすすめです。ただし、「キャッシュバックコース」は月額2万円未満の場合はキャッシュバックがありませんので「楽天Edy」をよく使う場合のみ有効な方法です。
また、ドコモポイントは貯まりませんが、毎月のクレジットカード利用額が10万円前後の利用者の場合、「NTTグループカードゴールド」を利用して「キャッシュバックコース」を選ぶのもいいでしょう。
| ■NTTグループカードゴールド | ||
| 還元率 | 0.6~1.5% |
|
| 発行元 | NTTファイナンス | |
| 国際ブランド | VISA、Master | |
| 年会費(税抜) | 5000円(ただし、年100万円利用で次年度以降も無料) | |
| 家族カード | あり(年1500円、税抜。ただし、年150万円以上利用で次年度以降も無料) | |
| ポイント付与対象の 電子マネー |
モバイルSuica、ICOCA、 楽天Edy |
|
この場合は、「NTTグループカードゴールド」をメインカードとして、電子マネーのチャージを含むすべての支払で利用します。そうすることで、還元率が1.0%前後で年会費が無料(年間利用額が100万円を超えるため)、さらに最高5000万円の海外旅行保険も自動付帯という、なかなか好条件のクレジットカードとなります。
「NTTグループカード」「NTTグループカードゴールド」は、固定電話や携帯電話、プロバイダーなどでNTTグループを利用していて、合計金額が月1万5000円前後の方なら、検討に値するクレジットカードといえるでしょう。
【※編集部追記】
2015年11月に「DCMX」は「dカード」に名称が変更され、サービス内容などもリニューアルされました。「dカード」の詳細については、下記の記事をご確認ください。
⇒「dカード」は「dポイント」を貯める最強カード!ドコモ利用者以外は年会費実質無料の「dカード」、ドコモ利用者は「dカード GOLD」がおすすめ!
【※還元率が高い「おすすめクレジットカード」はこちら!】
⇒【クレジットカードおすすめ比較】還元率の高さで選ぶ「おすすめクレジットカード」はコレだ! 高還元&年会費無料の12枚のカードを紹介!
| ※証券や銀行の口座開設、クレジットカードの入会などを申し込む際には必ず各社のサイトをご確認ください。なお、当サイトはアフィリエイト広告を採用しており、掲載各社のサービスに申し込むとアフィリエイトプログラムによる収益を得る場合があります。 |
   |
   |
   |
   |
【2026年11月2日時点・最新情報】
|
||||
| 還元率 | 年会費 (税込) |
ブランド | 電子マネー対応 (ポイント付与対象) |
カード フェイス |
◆三井住友カード(NL) |
||||
| 0.5~7.0% | 永年無料 | Visa Mastercard |
iD |
 |
| 【三井住友カード(NL)のおすすめポイント】 券面にカード番号が記載されていない「ナンバーレス(NL)」なのが特徴(カード番号はアプリで確認可能)。通常還元率は0.5%と一般的なクレジットカードと同等だが、スマートフォンに「三井住友カード(NL)」を登録して「Visaのタッチ決済」や「Mastercardタッチ決済」を利用、またはモバイルオーダーで支払えば、セブン‐イレブン、ローソン、マクドナルド、サイゼリヤ、バーミヤンなど、対象のコンビニや飲食店では還元率7%に大幅アップ(※)する! さらに、獲得できる「Vポイント」は、さまざまな他社ポイントに交換できるほか、「1ポイント=1円分」としてカード利用額に充当できるなど、ポイントの汎用性が高いのも魅力! ※セブン‐イレブン、ローソン、マクドナルドなどの対象のコンビニ・飲食店で、スマートフォンでのVisaのタッチ決済やMastercardタッチ決済、またはモバイルオーダーを利用すると7%還元(「1ポイント=1円相当」のポイントや景品などに交換した場合の還元率(通常獲得ポイント分を含む)。一部店舗および一定金額を超える支払いでは指定の決済方法を利用できない場合、または指定のポイント還元にならない場合あり。カード現物のタッチ決済、iD、カードの差し込み、磁気取引による決済は7%還元の対象外。Google PayやSamsung WalletではMastercardタッチ決済は利用不可。スマホのタッチ決済の対象店舗とモバイルオーダーの対象店舗は異なる。詳しくはサービス詳細ページを要確認。) |
||||
| 【関連記事】 ◆「三井住友カード(NL)」は年会費無料+高還元+最短10秒発行の“三拍子”が揃ったおすすめカード!「対象コンビニ&飲食店で最大7%還元」特典は利用価値あり! ◆「三井住友カード(NL)」は、年会費無料&対象コンビニや飲食店で還元率7%のお得なクレジットカード!カード情報を記載していないのでセキュリティも抜群 |
||||
 |
||||
◆JCB CARD W(ダブル) |
||||
| 1.0~10.5% (※1) |
永年無料 | JCB | QUICPay |
 |
| 【JCB CARD W(ダブル)のおすすめポイント】 18歳~39歳以下の人だけが申し込める、年会費無料のうえに通常還元率1%のお得な高還元クレジットカード!(40歳以降も継続して保有可能)さらに「J-POINTパートナー」の「ポイントアップ登録」をすれば、スターバックスなどの対象の飲食店で10.5%還元になるうえに(※2)、Amazon.co.jpやセブン‐イレブンなどでも2%還元になるなど(※3)、さまざまな加盟店で高還元でポイントが貯まってお得! ※1 還元率は交換商品により異なる。※2「スターバックス カード」へのオンライン入金・オートチャージ、Starbucks eGift 、モバイルオーダーが対象で、店舗での利用分・入金分は対象外。※3 一部のセブン‐イレブンでは対象外。 |
||||
| 【関連記事】 ◆「JCB CARD W」は「楽天カード」などとほぼ同じ、年会費無料+還元率1~10.5%のJCBの入門カード!Amazonやスタバをよく利用する20~30代は注目! ◆「JCB CARD W」は、年会費無料で還元率1%以上のお得な高還元クレジットカード!「JCB CARD W」のメリット・デメリットを他のカードと比較して検証! ◆JCB CARD W(ダブル)のメリットを解説!「年会費無料」「常に還元率1.0%以上」「ポイントの使い勝手が良い」と三拍子そろった高還元クレジットカード! |
||||
|
|
||||
◆三井住友カード ゴールド(NL) |
||||
| 0.5~7.0% | 5500円 (ただし、年100万円以上の 利用で次年度から永年無料) |
Visa Mastercard |
iD |
 |
| 【三井住友カード ゴールド(NL)のおすすめポイント】 券面にカード番号が記載されていない“ナンバーレス(NL)”のゴールドカード。年会費5500円(税込)だが、年間100万円を利用すると(※1)、次年度から年会費が“永年無料”になるうえに、1万ポイントが「継続特典」としてもらえるのが大きな魅力! さらに、通常還元率は0.5%と一般的なクレジットカードと同等だが、スマートフォンに「三井住友カード ゴールド(NL)」を登録して「Visaのタッチ決済」や「Mastercardタッチ決済」を利用、またはモバイルオーダーで支払えば、セブン‐イレブン、ローソン、マクドナルド、サイゼリヤ、バーミヤンなど、対象のコンビニや飲食店では還元率7%に大幅アップ(※2)するなど、ポイントも貯まりやすくてお得! ※1 対象取引などの詳細は、三井住友カードの公式サイトで要確認。※2 セブン‐イレブン、ローソン、マクドナルドなどの対象のコンビニ・飲食店で、スマートフォンでのVisaのタッチ決済やMastercardタッチ決済、またはモバイルオーダーを利用すると7%還元(「1ポイント=1円相当」のポイントや景品などに交換した場合の還元率(通常獲得ポイント分を含む)。一部店舗および一定金額を超える支払いでは指定の決済方法を利用できない場合、または指定のポイント還元にならない場合あり。カード現物のタッチ決済、iD、カードの差し込み、磁気取引による決済は7%還元の対象外。Google PayやSamsung WalletではMastercardタッチ決済は利用不可。スマホのタッチ決済の対象店舗とモバイルオーダーの対象店舗は異なる。詳しくはサービス詳細ページを要確認。) |
||||
| 【関連記事】 ◆「三井住友カード ゴールド(NL)」は、年100万円以上を使うと年会費が“永年無料”に! コンビニで7%還元、空港ラウンジや旅行保険などの特典も付帯してお得! ◆三井住友カード ゴールド(NL)のメリット・デメリットを解説! 同じく“実質”年会費が無料の「エポスゴールドカード」と付帯サービスなどを比較して魅力を解剖! |
||||
|
|
||||
| 還元率 | 年会費 (税込) |
ブランド | 電子マネー対応 (ポイント付与対象) |
カード フェイス |
◆三菱UFJカード |
||||
| 0.5~7.0% (※1) |
永年無料 | Visa JCB Mastercard AMEX |
- |
 |
| 【三菱UFJカードのおすすめポイント】 通常還元率は0.5%だが、セブン‐イレブン、オーケー、松屋、ピザハットオンライン、くら寿司、スシローなどでの利用分は還元率7%にアップするほか(※1)、カード代金の支払口座を三菱UFJ銀行に設定するなどの参加条件を満たしたうえで「MDCアプリのログイン」や「三菱UFJ銀行の住宅ローンの利用」といった条件を達成すると、対象店舗での利用分が最大20%グローバルポイント還元に!(※2)しかも、カードの利用で獲得できる「グローバルポイント」は「グローバルポイント Wallet」にチャージすることで、全国のVisaのタッチ決済対応店舗などで「1ポイント=5円」として利用できるのがメリット! ※1 セブン‐イレブンや松屋などでは還元率7%。対象店舗によってはアメリカン・エキスプレスのカードは優遇対象外(予告なく内容を変更または終了する場合あり)。「1ポイント=5円相当」の商品に交換した場合の還元率。Apple PayはQUICPayでの利用が対象(Apple PayとQUICPayはMastercardまたはVisaのみ利用可能)。※2「カード代金の支払口座を三菱UFJ銀行に設定」「MDCアプリからエントリー」という2つの参加条件を満たすと、ポイントアップ条件の達成状況に応じて対象店舗での還元率が最大20%にアップ(AMEXブランドのみ一部加盟店が最大20%ポイント還元の対象外。最大20%ポイント還元には利用金額の上限など、各種条件・留意事項あり。詳細は遷移先の公式サイトを要確認)。 |
||||
| 【関連記事】 ◆「オーケー」「オオゼキ」「東武ストア」などのスーパーでも7%還元になる「三菱UFJカード」は主婦にもおすすめ! コンビニや飲食店だけでなくスーパーでもお得! |
||||
|
|
||||
◆nanacoクレジットカード |
||||
| 0.5~11.0% (※1) |
永年無料 | JCB | - |
 |
| 【nanacoクレジットカードのおすすめポイント】 2026年8月26日に新登場した高還元クレジットカード。カードを利用すると0.5%分のnanacoポイントを獲得できるのに加えて、月に合計10万円を利用するごとに現金1000円をセブン銀行ATMで受け取れる(=1%還元)ので、最大還元率は1.5%に!(※2)さらに、セブン‐イレブンで利用すると最大11%還元の超高還元になるので、セブン‐イレブンで買い物することが多い人にもおすすめ!(※1) 貯まったnanacoポイントは、電子マネー「nanaco」に「1ポイント=1円」としてチャージ可能で、セブン‐イレブンやイトーヨーカドーのほか、マクドナルドやサンドラッグ、ビックカメラなど、全国150万店以上のnanaco加盟店で利用できる! ※1 セブン-イレブンでの利用時は、7iDの登録をすると10%還元、引き落とし口座をセブン銀行に設定すると+1%還元(内訳は10.5%分のnanacoポイント+0.5%分のセブンマイル)。※2 現金還元の上限は月1万5000円。 |
||||
| 【関連記事】 ◆「nanacoクレジットカード」は年会費無料&セブン‐イレブンで最大11%還元でお得! カードを利用すると、nanacoポイントに加えて“現金”がもらえる特典も |
||||
|
|
||||
◆アメリカン・エキスプレス・ゴールド・プリファード・カード |
||||
| 0.3~1.5% (※1) |
3万9600円 | AMEX | - |
 |
| 【アメリカン・エキスプレス・ゴールド・プリファード・カードのおすすめポイント】 日本で最初に発行されたゴールドカード「アメリカン・エキスプレス・ゴールド・カード」の後継カードで、ステータス&付帯サービスは最高レベルなうえ、カードも金属製という特別感もあって、一般的なゴールドカードとはケタ違い。たとえば、年間200万円(税込)以上を利用してカードを継続保有すると、国内40カ所以上の高級ホテルに無料宿泊できる「フリー・ステイ・ギフト」は、もはや一般的なプラチナカードすら凌駕するレベルの特典だ。さらに、高級レストランを2人以上で利用すると1人分が無料になる「ゴールド・ダイニング by 招待日和」や、世界1300カ所以上の空港ラウンジを年2回まで無料で利用できる「プライオリティ・パス」、最高補償額1億円の「海外旅行傷害保険」が付帯するなど、もはや「ゴールドカード」の枠組みを大きく飛び越えている。また、家族カードは2人目まで年会費無料でお得(3人目以降は年1万9800円・税込)。 ※貯まるポイントをマイルに交換した場合。1マイル=1.5円換算。 |
||||
| 【関連記事】 ◆アメリカン・エキスプレス・ゴールド・プリファード・カードは“プラチナ”を超える“ゴールド”! 日本初のゴールドカードを受け継ぐ「新生ゴールド」を解説! ◆【アメリカン・エキスプレス・カードを一覧で比較】アメックスが発行する13枚のカードの年会費や特典、還元率を比較して、自分にピッタリの1枚を探そう! ◆アメックスの新規入会キャンペーンをまとめて紹介!「アメリカン・エキスプレス」の入会特典で、ポイントやマイルをお得に獲得しよう! |
||||
|
|
||||
◆楽天カード |
||||
| 1.0~3.0% | 永年無料 | Visa JCB Mastercard AMEX |
楽天Edy (楽天Edyへの チャージ分は 還元率0.5%) |
 |
| 【楽天カードのおすすめポイント】 楽天市場や楽天ブックス、楽天トラベルを利用している人はもちろん、楽天ユーザー以外にもおすすめの「年会費無料&高還元」クレジットカードの代表格。通常還元率は1.0%だが、楽天市場や楽天ブックスでは最低でも還元率が3.0%以上に! また、「楽天ポイントカード」や電子マネーの「楽天Edy」との併用で、楽天グループ以外でも還元率は1.5~2.0%以上になる! ゴールドカードの「楽天プレミアムカード」も格安の年会費で「プライオリティ・パス」がゲットできてコスパ最強! |
||||
| 【関連記事】 ◆「楽天ポイント」のお得な貯め方を解説!「楽天カード+楽天銀行+楽天証券」など、楽天市場のSPUでお得にポイントが貯まるサービスを活用しよう! ◆「クレカ積立」でポイントが貯まる証券会社を比較!「クレカ積立&投信の保有」による還元率が高く、新NISAでもお得になるおすすめ証券会社を紹介! |
||||
|
|
||||