私たちの年金を運用する「GPIF(年金積立金管理運用独立行政法人)」が、25年間で約197兆円もの運用収益を上げていることをご存じだろうか。しかも、その投資法は決して難しいものではない。誰でもマネできる、シンプルな方法なのだ。なぜ、これほど巨額の利益を生み出すことができたのか。『すごい分散投資』の著者であり、日銀出身、元証券会社チーフストラテジストの中島武信氏が、その投資法の秘密を解き明かす。(構成/ダイヤモンド社書籍編集局)
 Photo: Adobe Stock
世界最大の機関投資家「GPIF」がやっている分散投資
東京大学教養学部卒業、同大学大学院修了(数理科学専攻)。2005年、日本銀行に入行。日本経済の分析や企業調査に従事した後、2007年より野村證券にてクオンツ・ストラテジストとして活躍。2018年には金利分析部門の責任者「チーフ金利ストラテジスト」に就任。2024年、日経ヴェリタス誌アナリストランキングで債券部門・証券化部門ともに第3位を獲得(同一人物が2部門同時ランクインは史上初)。2025年に独立。ストラテジストとしての面談実績は年間400回以上。日本全国すべての都銀・大手生保・地銀を訪問し、実務と金融理論の両軸からアドバイスを提供。2015年、東京大学で博士号(数理科学)を取得。メディアへの寄稿やコメント実績も多数。著書に『すごい分散投資』がある。
私が提案している「すごい分散投資」の戦略は、実は「GPIF(年金積立金管理運用独立行政法人)」が採用する「4資産分散」の考え方をベースにしています。
GPIFとは、私たちの年金を預かり、運用している国内最大の機関投資家です。運用資産は世界最大級です。
このGPIFに課された使命は、私たち個人投資家の願いとよく似ています。大きく減らさないことを前提に、資産を増やすこと。国民に支払う大事な年金の原資ですから、「10年で半分になりました」では済まされません。
そこでGPIFが選んだのが、国内株式、外国株式、国内債券、外国債券の4つの資産でした。現在の配分は、この4つに25%ずつです。
「株か、債券か」「円建てか、外貨建てか」。この2×2の組み合わせで4資産を保有しています。
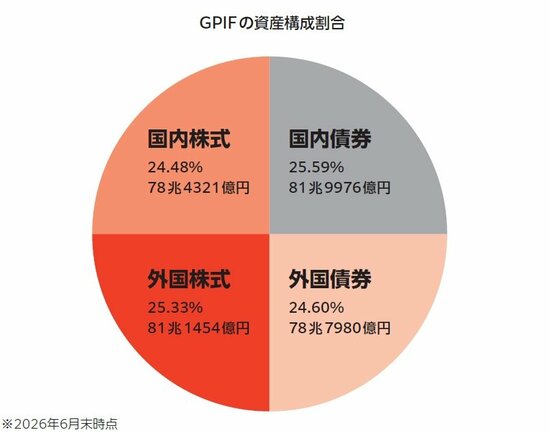 GPIFの投資先(2026年6月時点)
4資産への分散で、収益はなんと「197兆円」
ポイントは、「この4資産は、値動きの理由がそれぞれ違う」という点にあります。
株価を動かすのは主に企業の利益、債券を動かすのは主に金利の情勢、外国資産を動かすのはそれに加えて為替。それぞれ動く理由が違うから、同じタイミングで同じ方向に落ちにくいのです。
それぞれの資産が損失を補い合うだけではありません。保有している間、債券の利子や株式の配当(インカムゲイン)も、毎年着実に積み上がっていきます。
GPIFが年金積立金の市場運用を開始した2001年度以降で見ると、元本割れの期間は運用開始直後の2年間のみでした。その後はリーマンショックやコロナショックでも、これまでの収益の積み上がりにより、元本割れを回避することができています。
しかも、ただ守ってきただけではありません。2001年度の市場運用開始から2025年度までの累積では、なんと約197兆円もの収益を上げています。
減らさずに、増やす。分散投資がこの2つを両立できることをGPIFの運用が示しています。
 『すごい分散投資』 中島武信著、ダイヤモンド社刊
■新刊書籍のご案内
低リスクなのに利回り8%! 月5万円で1億円貯まる!
日銀出身、元証券会社チーフストラテジストが教える
データ×投資理論に基づく
「負けない、堅実、でも儲かる分散投資術」
分散投資といえば、「リスクは小さいけれど、あまり儲からない」というイメージを持つ人も少なくないかもしれません。本書では、リスクを抑えながら、大きなリターンも狙える、しかも手間もかからない「ワンランク上の分散投資」を紹介します。
━━━━━━━━━━━━━━━━━━
【本書をおすすめしたい人】
━━━━━━━━━━━━━━━━━━
・大きなリスクをとらずに、長期で着実に資産を増やしたい
・オルカンやS&P500を積み立てているが、このままで大丈夫か不安を感じている
・面倒な分析はしたくない。できるだけほったらかしで資産を増やしたい
・投資本を何冊も読んできたが、なかなか実践できなかった
━━━━━━━━━━━━━━━━━━