投資家に響く「成長ストーリー」を発信するための「三つのポイント」
――「ROEを向上させたのに、PBRが1倍を上回らない」と頭を抱える上場企業経営者をよく見かけます。PBRは、ROE×PER(株価収益率)に分解されるので、「過去・現在の実力」であるROEだけを向上させても、「未来への期待」であるPERが上がらなければ、1倍を上回らない構図です。松田先生、なぜ市場は上場企業に「未来への期待」を抱けないのでしょうか。
松田 期待を膨らませてくれるような「成長ストーリー」を語っている企業が少ない。これに尽きます。
さまざまな情報を発信する動きは、かつてに比べれば広がっています。しかし、情報開示の「量」を増やせばいいわけではありません。「未来の語り方」そのものを変える必要があるのです。
私は投資家でもあったので、その目線でいうと、「成長ストーリー」を投資家に響くように発信するためには、三つのポイントを踏まえることが大切だと思います。
一つ目は、経営者が「将来仮説」を明確に打ち出すこと。「5年後、10年後に、自社はこうなっている」という未来の姿を、説得力を持つ言葉で語るのです。ここでいう「将来仮説」は、「経営戦略」と言い換えることもできるでしょう。
二つ目は、その戦略を実行できる組織能力や技術などのケーパビリティを、自社がいかに備えているかをアピールすること。
そして三つ目は、「将来仮説」の実現性を期待させるような過去の実績を示すことです。
重要度でいえば、「8対1対1」くらいでしょうか。後半の二つは、戦略に説得力を持たせるための材料であって、「将来仮説」がほぼ全てです。実績は決算でいや応なく開示されるため、「これまではちゃんとやってきた」という参考程度にしかなりません。
あやふやな仮説や戦略しか立てられない企業では、「危なっかしくて投資できない」というのが投資家の偽らざる本音です。これは「市場の無言のメッセージ」だと私は受け止めています。
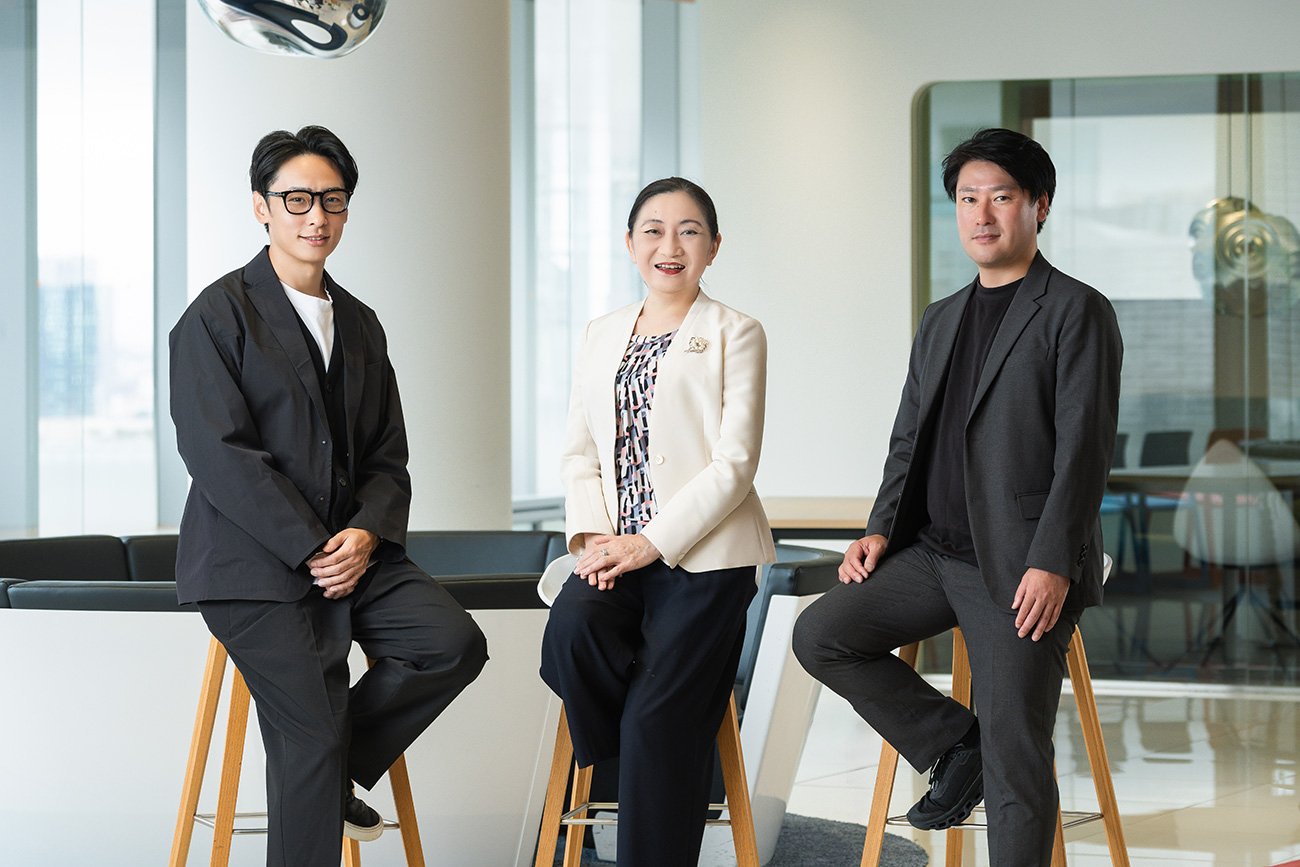
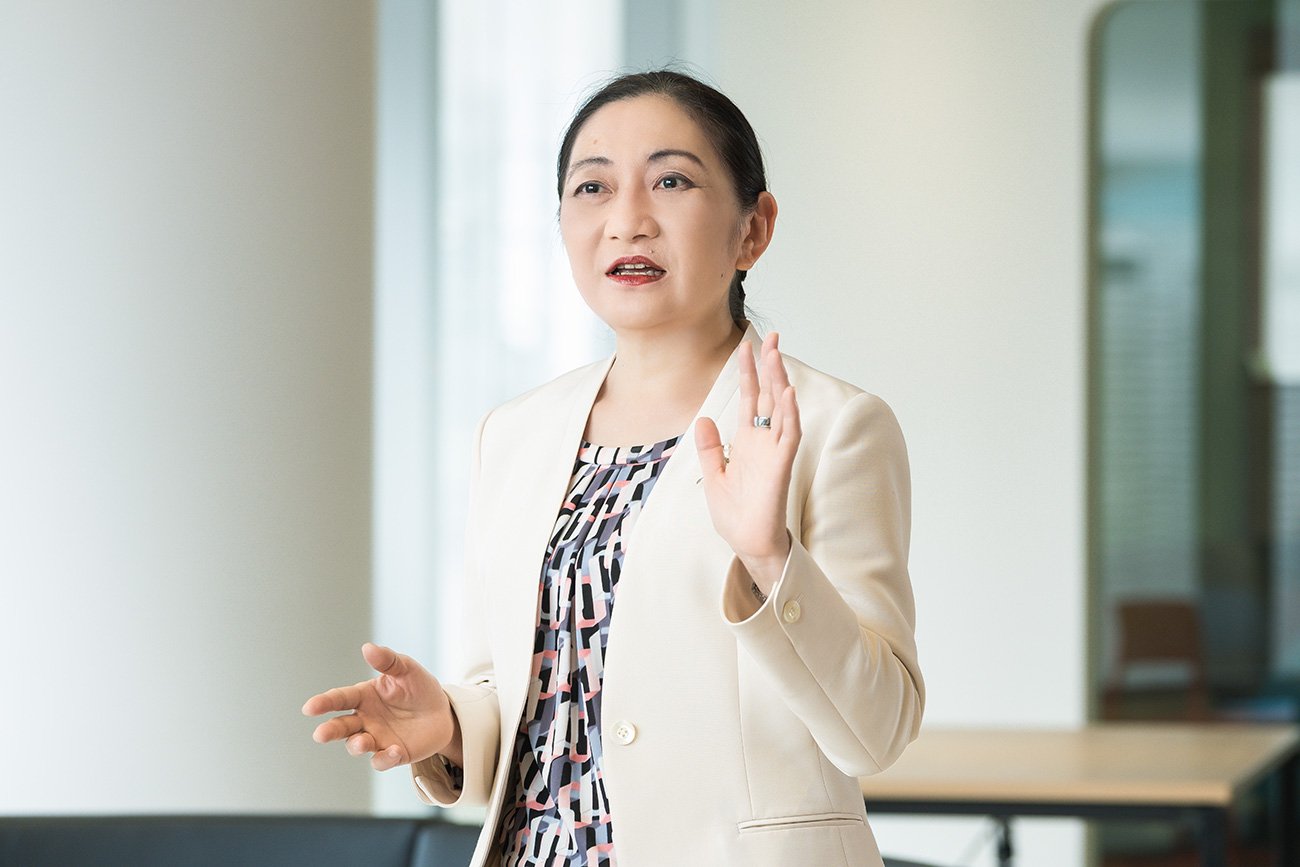 東京都立大学 大学院
経営学研究科 教授
松田 千恵子 氏
奈村 おっしゃる通りだと思います。私と萩生は電通の「IR For Growth」というコンサルティングサービスを担当しています。
電通といえば、広告やマーケティング支援のイメージが強いかもしれませんが、最近では経営戦略の策定や実行といった“上流”の支援も行っています。
「IR For Growth」は、IR活動の変革を通じて企業価値向上を支援するサービスです。
ですから、われわれは投資家の皆さんが納得し、「大切な資金をこの会社の未来に託してみたい」と思ってもらえるような「成長ストーリー」の構築と、効果的な発信をお手伝いしています。
一貫性があり、納得感が高い「成長ストーリー」の構築を支援
――説得力のある「将来仮説」や「成長ストーリー」を構築するためには、具体的にどうすればいいのでしょうか。
松田 「ロジック」「ファクト」「データ」の三つを踏まえた「ストーリー」づくりを心掛けることです。投資家に「現状のケーパビリティで、本当にそんな目標が達成できるのか」とか、「計画に無理や矛盾があるんじゃないか」と突っ込まれるような「ストーリー」を描くと、逆に企業価値を下げてしまう恐れもあります。
市場や競合企業はどんな状況になっているのか。それに対し、自社はどんなケーパビリティで挑み、勝ち抜いていくのか、というロジックを、客観的なファクトとデータに基づいて組み立てるのです。
萩生 大切なのは、多少の不確実性があっても、投資家が「この会社なら描いている未来に近づけそうだ」と納得できるかどうかでしょうね。その点で、われわれが特に課題と感じるのは、開示情報が一つの「ストーリー」になっていない企業が多いことです。例えば、中期経営計画などの開示資料において、ファクトやデータは各部門から寄せ集めているけれど、単なる「ホチキス留めの資料」になっていて、そこから「何を目指そうとしているのか」という“北極星”が見えない。
人的資本経営やAI活用、DXといった非財務の「いい話」はするけれど、それが売り上げの向上や資本効率の改善といった財務的な成果にどうつながるのかというロジックや目標が語られない。あるいは、過去・現在の実績を羅列するばかりで、それが「将来の企業価値にどうつながるのか」という「ストーリー」が描き切れていない。
大前提として投資家は、世の中の膨大な開示情報を全て読み込めるわけではありません。だからこそ、情報を羅列するのではなく、一貫した端的なメッセージとして「ストーリー」を紡ぐ必要があるのです。
――「成長ストーリー」をつくるには、自社の「強み」をベースに語ることが必要です。そもそも、自社の「強み」を正しく捉えている企業は多いのでしょうか。
松田 「強みの解像度」が低過ぎる企業が少なくありません。例えばメーカーに「強み」を聞くと、8割は「技術です」と答えます。経営戦略上の「強み」とは「競争優位性」、つまり他社と比べて抜きんでている点です。「誰と比べて、何が、なぜ強いのか」と聞いていくと、答えに詰まってしまう経営者は多いのが実情です。
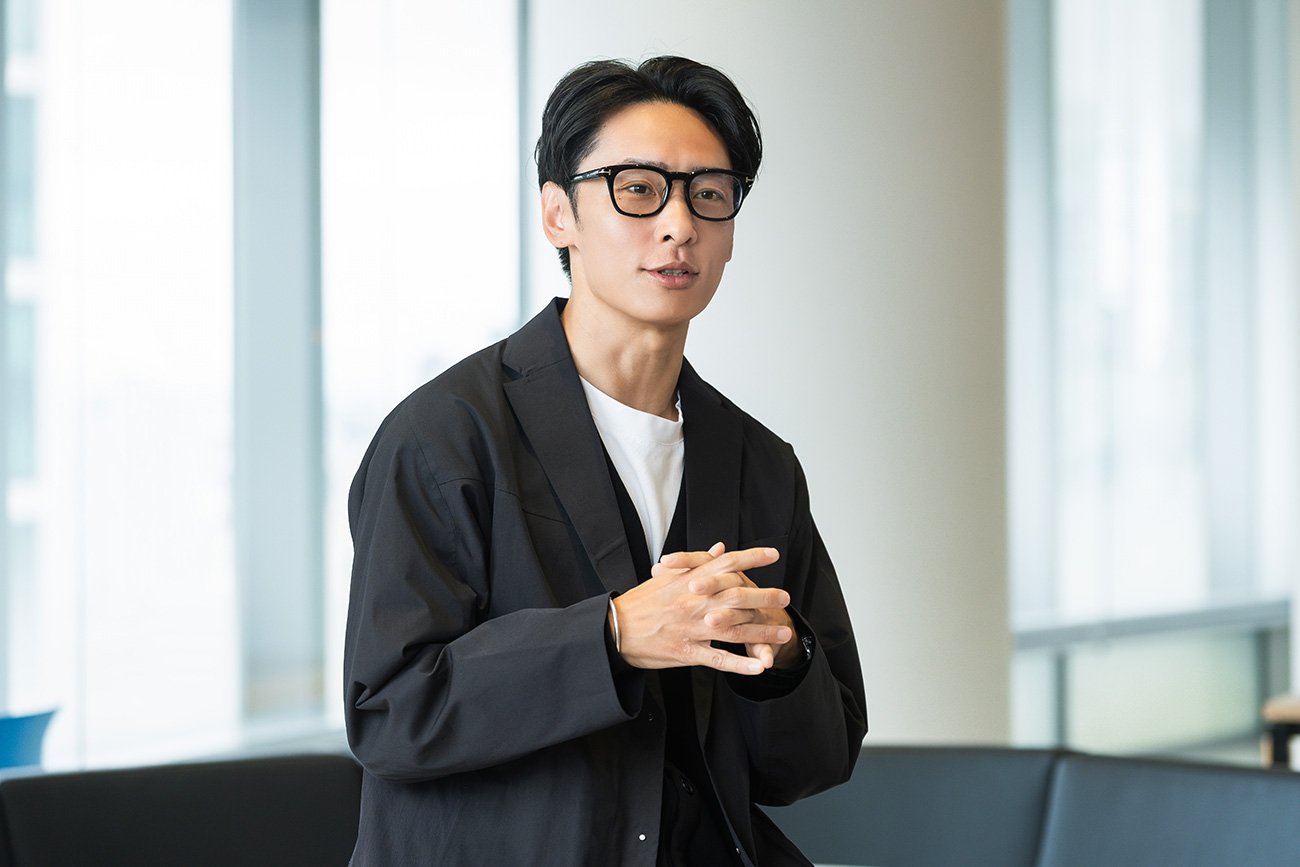 電通
第1ビジネス・トランスフォーメーション局
変革パートナー3部長
奈村 直 氏
奈村 やはり、ロジックを構築するための出発点は、企業が持つ「競争優位性」の洗い出しです。まずは外部環境分析や、クライアント企業の内部資源の探索などを行い、他社にはない「強み」として打ち出せそうな「競争優位性」のタネを掘り当てます。
その上で、タネをいかに芽吹かせ、花を咲かせるか。つまり、売り上げの拡大や企業価値向上に結び付けられるかという観点で「成長ストーリー」をつくり上げていくのです。
「強み」が明確でない場合は、それを明確にするところからお手伝いする場合もあります。
電通のコンサルティングには、「IR For Growth」のほかに、「R&D For Growth」や「HR For Growth」「Branding For Growth」など、10のサービスラインアップがあります。これらのサービスを必要に応じて掛け合わせることで、クライアント企業の成長や企業価値向上を全方位的に支援できるのです。
エモーショナルにも響く「ストーリー」に仕立て、投資家の興味を喚起する
――そうしたコンサルティングサービスを提供する上で、電通自身にはどんな「強み」があるのでしょうか。
萩生 従来型のコンサルティングとのアプローチの違いとして整理すると、「IR For Growth」がより比重を置いているのは、企業のポテンシャルを引き出し、成長を飛躍させる「グロース型」の支援です。もちろん課題を見つけて「悪いところを改善する」支援も行いますが、「マイナスをゼロにする」だけでなく、成長のタネを探して育て上げ、「1を10に」「10を100に」していく領域に「強み」があります。
こうしたコンサルティングを実践できるのは、電通が100年以上にわたって広告やマーケティングに携わり、クライアント企業の売り上げ拡大に貢献してきた実績があるからこそです。
 電通
第1ビジネス・トランスフォーメーション局
変革パートナー3部
シニアプロデューサー
萩生 真太郎 氏
奈村 電通には、広告やマーケティングの領域を中心に、「クリエイティブ力」や「表現力」で人の心や行動を動かしてきた実績があります。その手法のベースにあるのは「生活者インサイト」です。IRも同じで、「投資家をはじめとするステークホルダーのインサイト」を起点にその企業の「成長ストーリー」を組み立て、ステークホルダーに刺さる言葉として発信することで、企業への理解や投資行動を変えていくことを目指します。
無味乾燥な財務データや経営戦略を発信するだけでは、投資家の心は動きません。エモーショナルに響く「成長ストーリー」に仕立て上げることで、投資家の興味が喚起されるのです。
また、われわれは構築した「ストーリー」を、投資家向けのIR(Investor Relations)だけではなく、従業員向けのER(Employee Relations)、メディアや社会向けのPR(Public Relations)、行政向けのGR(Government Relations)、お客さま向けのCR(Customer Relations)と、さまざまなステークホルダーに向けて発信するノウハウがあります。
単なる「伝えるIR」で終わらせず、現場の従業員が自発的に動き、顧客や社会の空気感が変わっていく。その「実行を伴う姿」こそが「絵に描いた餅ではない」という証拠となり、PER(期待値)の向上へとつながっていくはずです。
――松田先生は、電通の「IR For Growth」について、率直にどんな感想をお持ちですか。
松田 「競争優位性」のタネを掘り当ててくれるというのは、非常にありがたいことではないでしょうか。いいタネが埋もれていても、企業の中にいると、それが当たり前だと思って気付かないものです。外部の視点で掘り起こしてくれるのですから、まさにグロース型の名にふさわしいサービスだと思います。
私もコンサルをしていた頃、現場で電通さんとご一緒したことがあります。戦略コンサルは普通、ロジック、ファクト、データで埋め尽くされた報告書を出してきます。ところが電通さんは、その上に、スライド1枚に一文字だけ書いたようなシートを追加してくる。私なら怖くてできません(笑)。
そこはアートの部分で、すごく強い。ただ、下にロジックとファクトがあるから成り立つのであって、「これは電通さんでないとできない」と思いました。
 市場の評価を高めるIRは、経営戦略そのもの
――最後に、「自社の企業価値が正しく市場に伝わっていない」と感じている経営者に向けて、一言メッセージをお願いします。
松田 「投資家との対話はIR部門に任せておけばいい」という時代は終わりました。市場の評価を高めるIRは、経営戦略そのものです。自社固有のDNAや価値を見つめ直し、経営トップの言葉で、未来の期待値を高める情報発信をリードしていただきたいですね。
萩生 経営者は「こうしたい」という強い意思を持っているのに、それが世の中にちゃんと届いていないという、もったいない状況が非常に多く見受けられます。われわれ電通は、その意思を伝え、ありたい姿の実現のサポートを行うことでクライアントの企業価値向上に貢献していきたいと思っています。
「自社が思うように市場に評価されない」と感じておられるのであれば、ぜひ、お気軽にご相談ください。
IRは経営戦略を磨く。投資家が納得する「企業の成長ストーリー」とは
