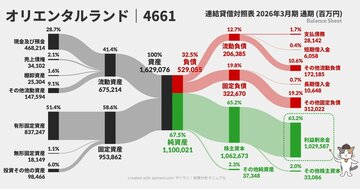
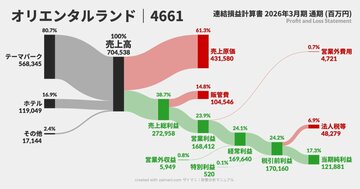
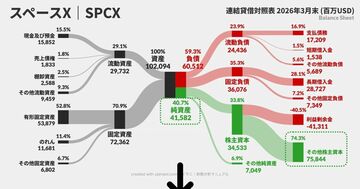
企業の業績を知りたいとき、まず確認するのが「決算書」です。ただし、「決算書」という名前の書類が1枚あるわけではありません。今回は書籍『サンキー図で「お金の流れ」が1秒でわかる 見るだけ決算書』から、「決算書とは何なのか」という基本から押さえていきましょう。
初心者には難しい「決算書」
決算書を読もうとして、「数字が多すぎて、どこを見ればいいのかわからない」と感じたことはないでしょうか。いざ会計を勉強して、企業の売上や利益を詳しく知ろうとしても、「資料が多い」「数字が多い」と感じた経験があるかもしれません。
さらには、1つの資料を見るだけでは足りず、複数の資料を行き来しなければならないこともあります。「決算書がわかる」「会計がわかる」と言っても、その意味やレベルはさまざまです。
そこで今回は、そもそも「決算書」とは何なのかを再確認していきましょう。
「決算書」とは何か?
決算の内容を統一的なフォーマットでまとめた一連の書類を「決算書」と呼びます。もし各社がバラバラの項目や形式で決算書を作ってしまうと、複数の企業を「同じものさし」で比べることができません。そのため、決算書に載せる主な項目や並び順は、あらかじめルールとして共通化されています。
売上や利益はもちろん、どれくらいの資産を持っているのか、どれくらい借金があるのかなど、企業の経営状況を読み解くための情報がまとめられています。
また、企業は定期的に決算書を作成しなければならないことが法律によって定められています。特に、上場企業にはこの決算書を一般に公開することが義務付けられています。
期間別の決算書・3種類
なお、一口に「決算書」といっても、企業が公開する決算書にはいくつかの種類があります。ここでは、期間別に3つ紹介します。
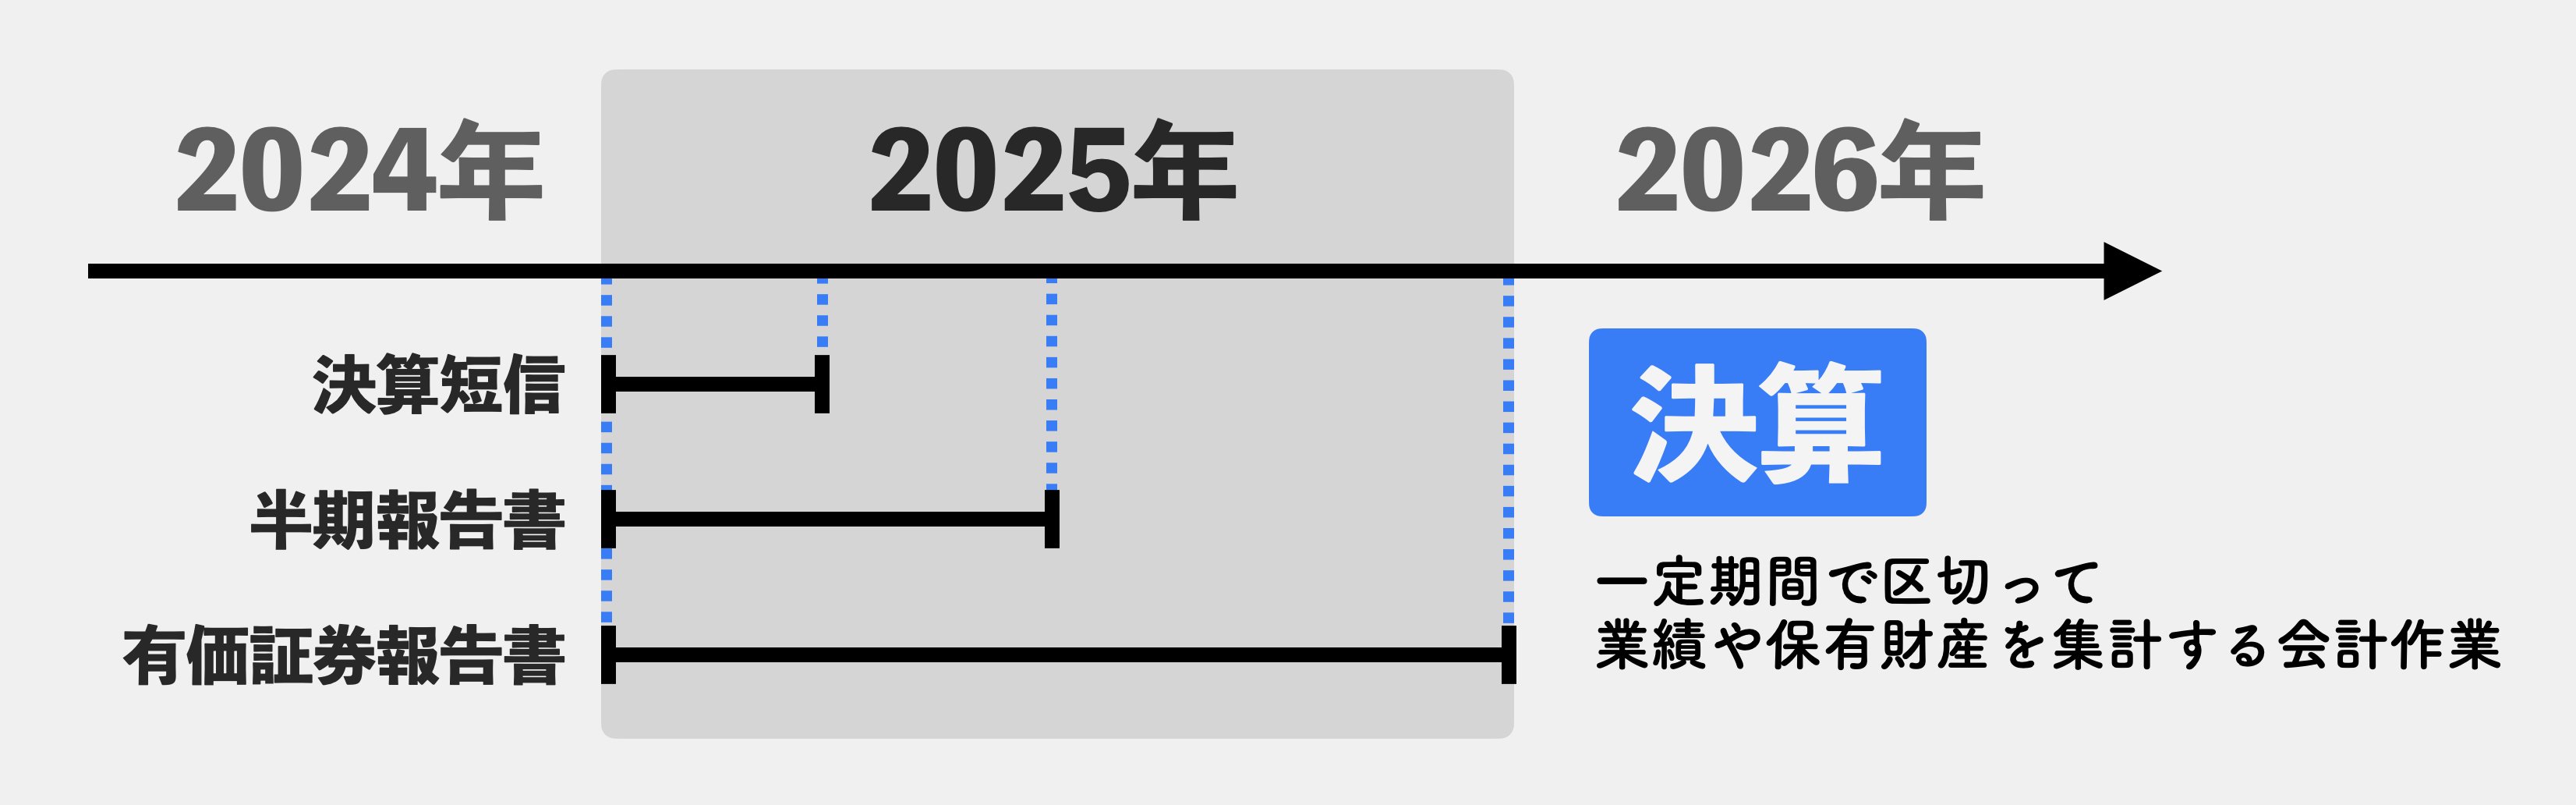 決算資料の種類 (なお、決算短信は四半期ごとに公開されていますが、この図では省略しています)
・半期報告書:6ヶ月ごとの経営状況や業績を示す中間報告書(年1回)
・有価証券報告書:1年間の経営状況や業績をまとめた詳細版(年1回)
財務分析における「決算書」といえば、もっぱら有価証券報告書を指します。有価証券報告書には「四半期や半期ごとの一時的なトレンドに左右されにくく、最も網羅的で確定した情報が掲載されている」という特徴があります。
そして、この決算書をベースに企業の経営状況を読み解くことを決算分析、または財務分析と呼びます。この連載では両者を細かく区分せず「財務分析」に統一しています。
決算短信は、最新の財務状況をすぐに知りたい投資家や株主がよくチェックしています。
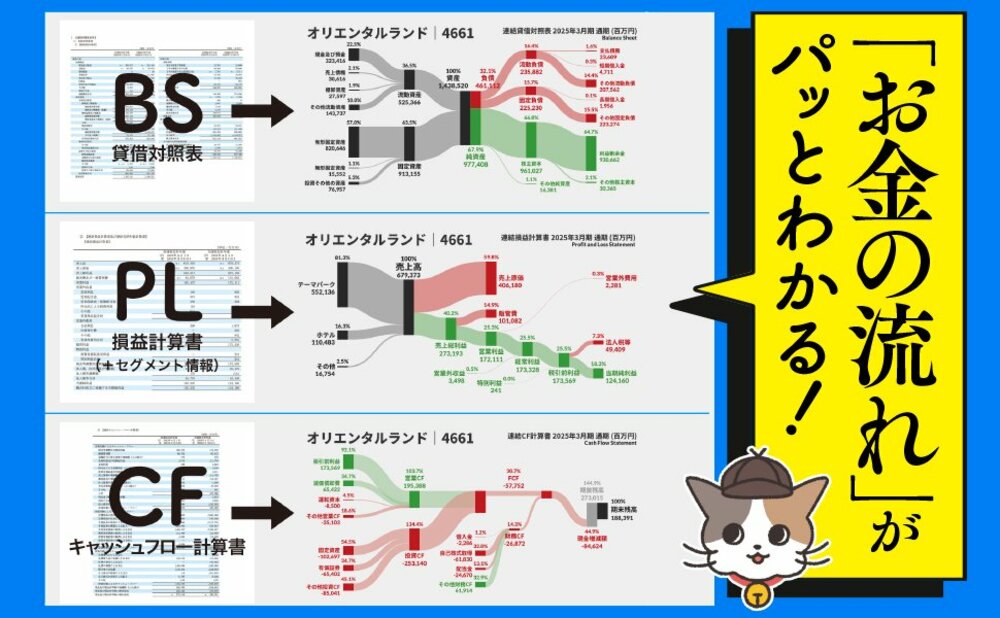
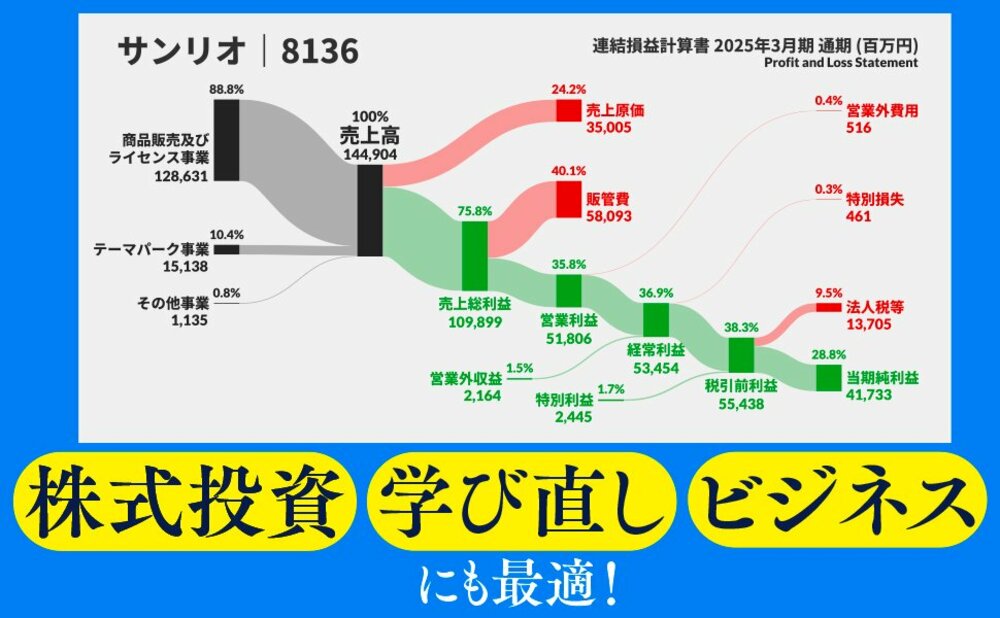
さて、決算書の種類がわかったら、次は中身を理解していきましょう。BS・PL・CF、それぞれサンキー図にして「見るだけ」で読むと、初心者でも格段にわかりやすくなります。