企業の決算を見るとき、つい直近の業績ばかりに注目してしまいがちです。しかし、その会社の特徴を知るうえでは、「業績が大きく悪化したとき」に何が起きたのかを見ることも重要です。売上が落ちたとき、費用はどこまで減るのか。利益はどれくらい悪化するのか。今回は書籍『サンキー図で「お金の流れ」が1秒でわかる 見るだけ決算書』から、コロナ禍と現在のオリエンタルランドのPLを比較し、異なる2期の決算書を比べることで何が見えてくるのかを紹介します。
異常期のPLは「実際に起きたストレステスト」になる
過去に大きな業績悪化を経験した企業を分析するときは、その年度を「実際に起きたストレステスト」として見るのもひとつの方法です。
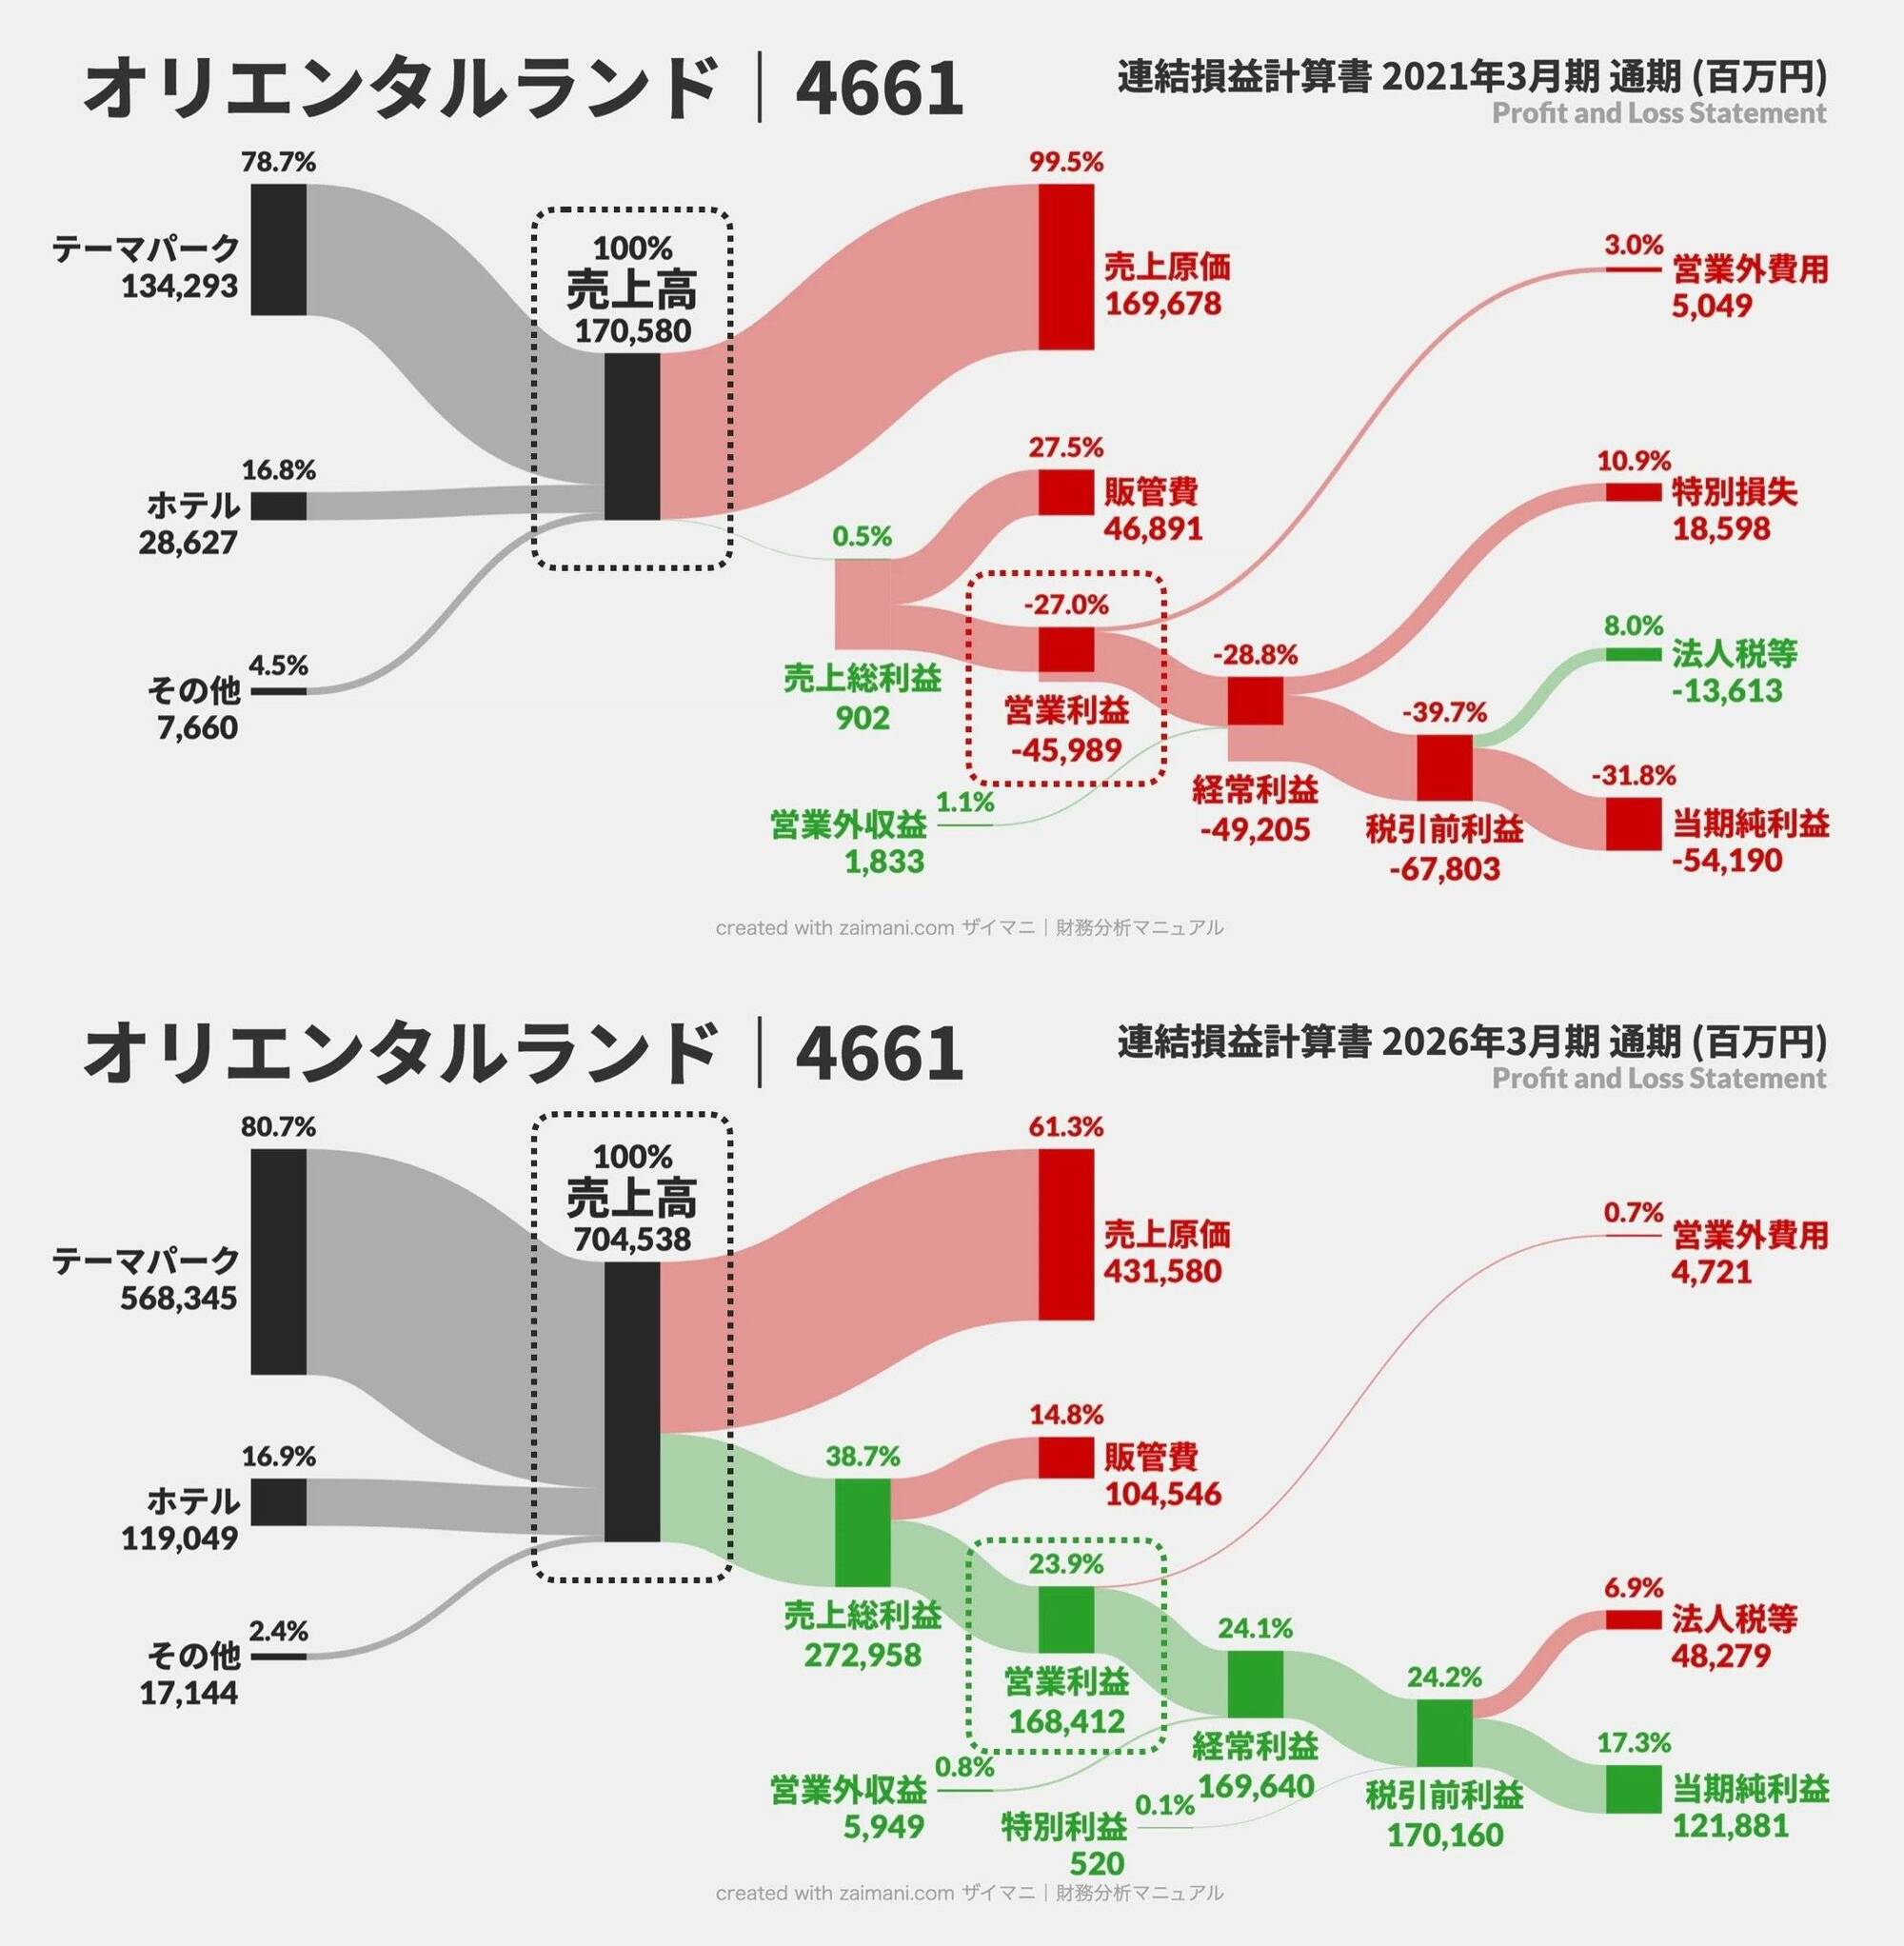
今回はPLサンキー図を2枚並べ、コロナの影響を大きく受けた2021年3月期と、2026年3月期を比較していきます。
コロナ禍の「オリエンタルランドPL」と今を比較する
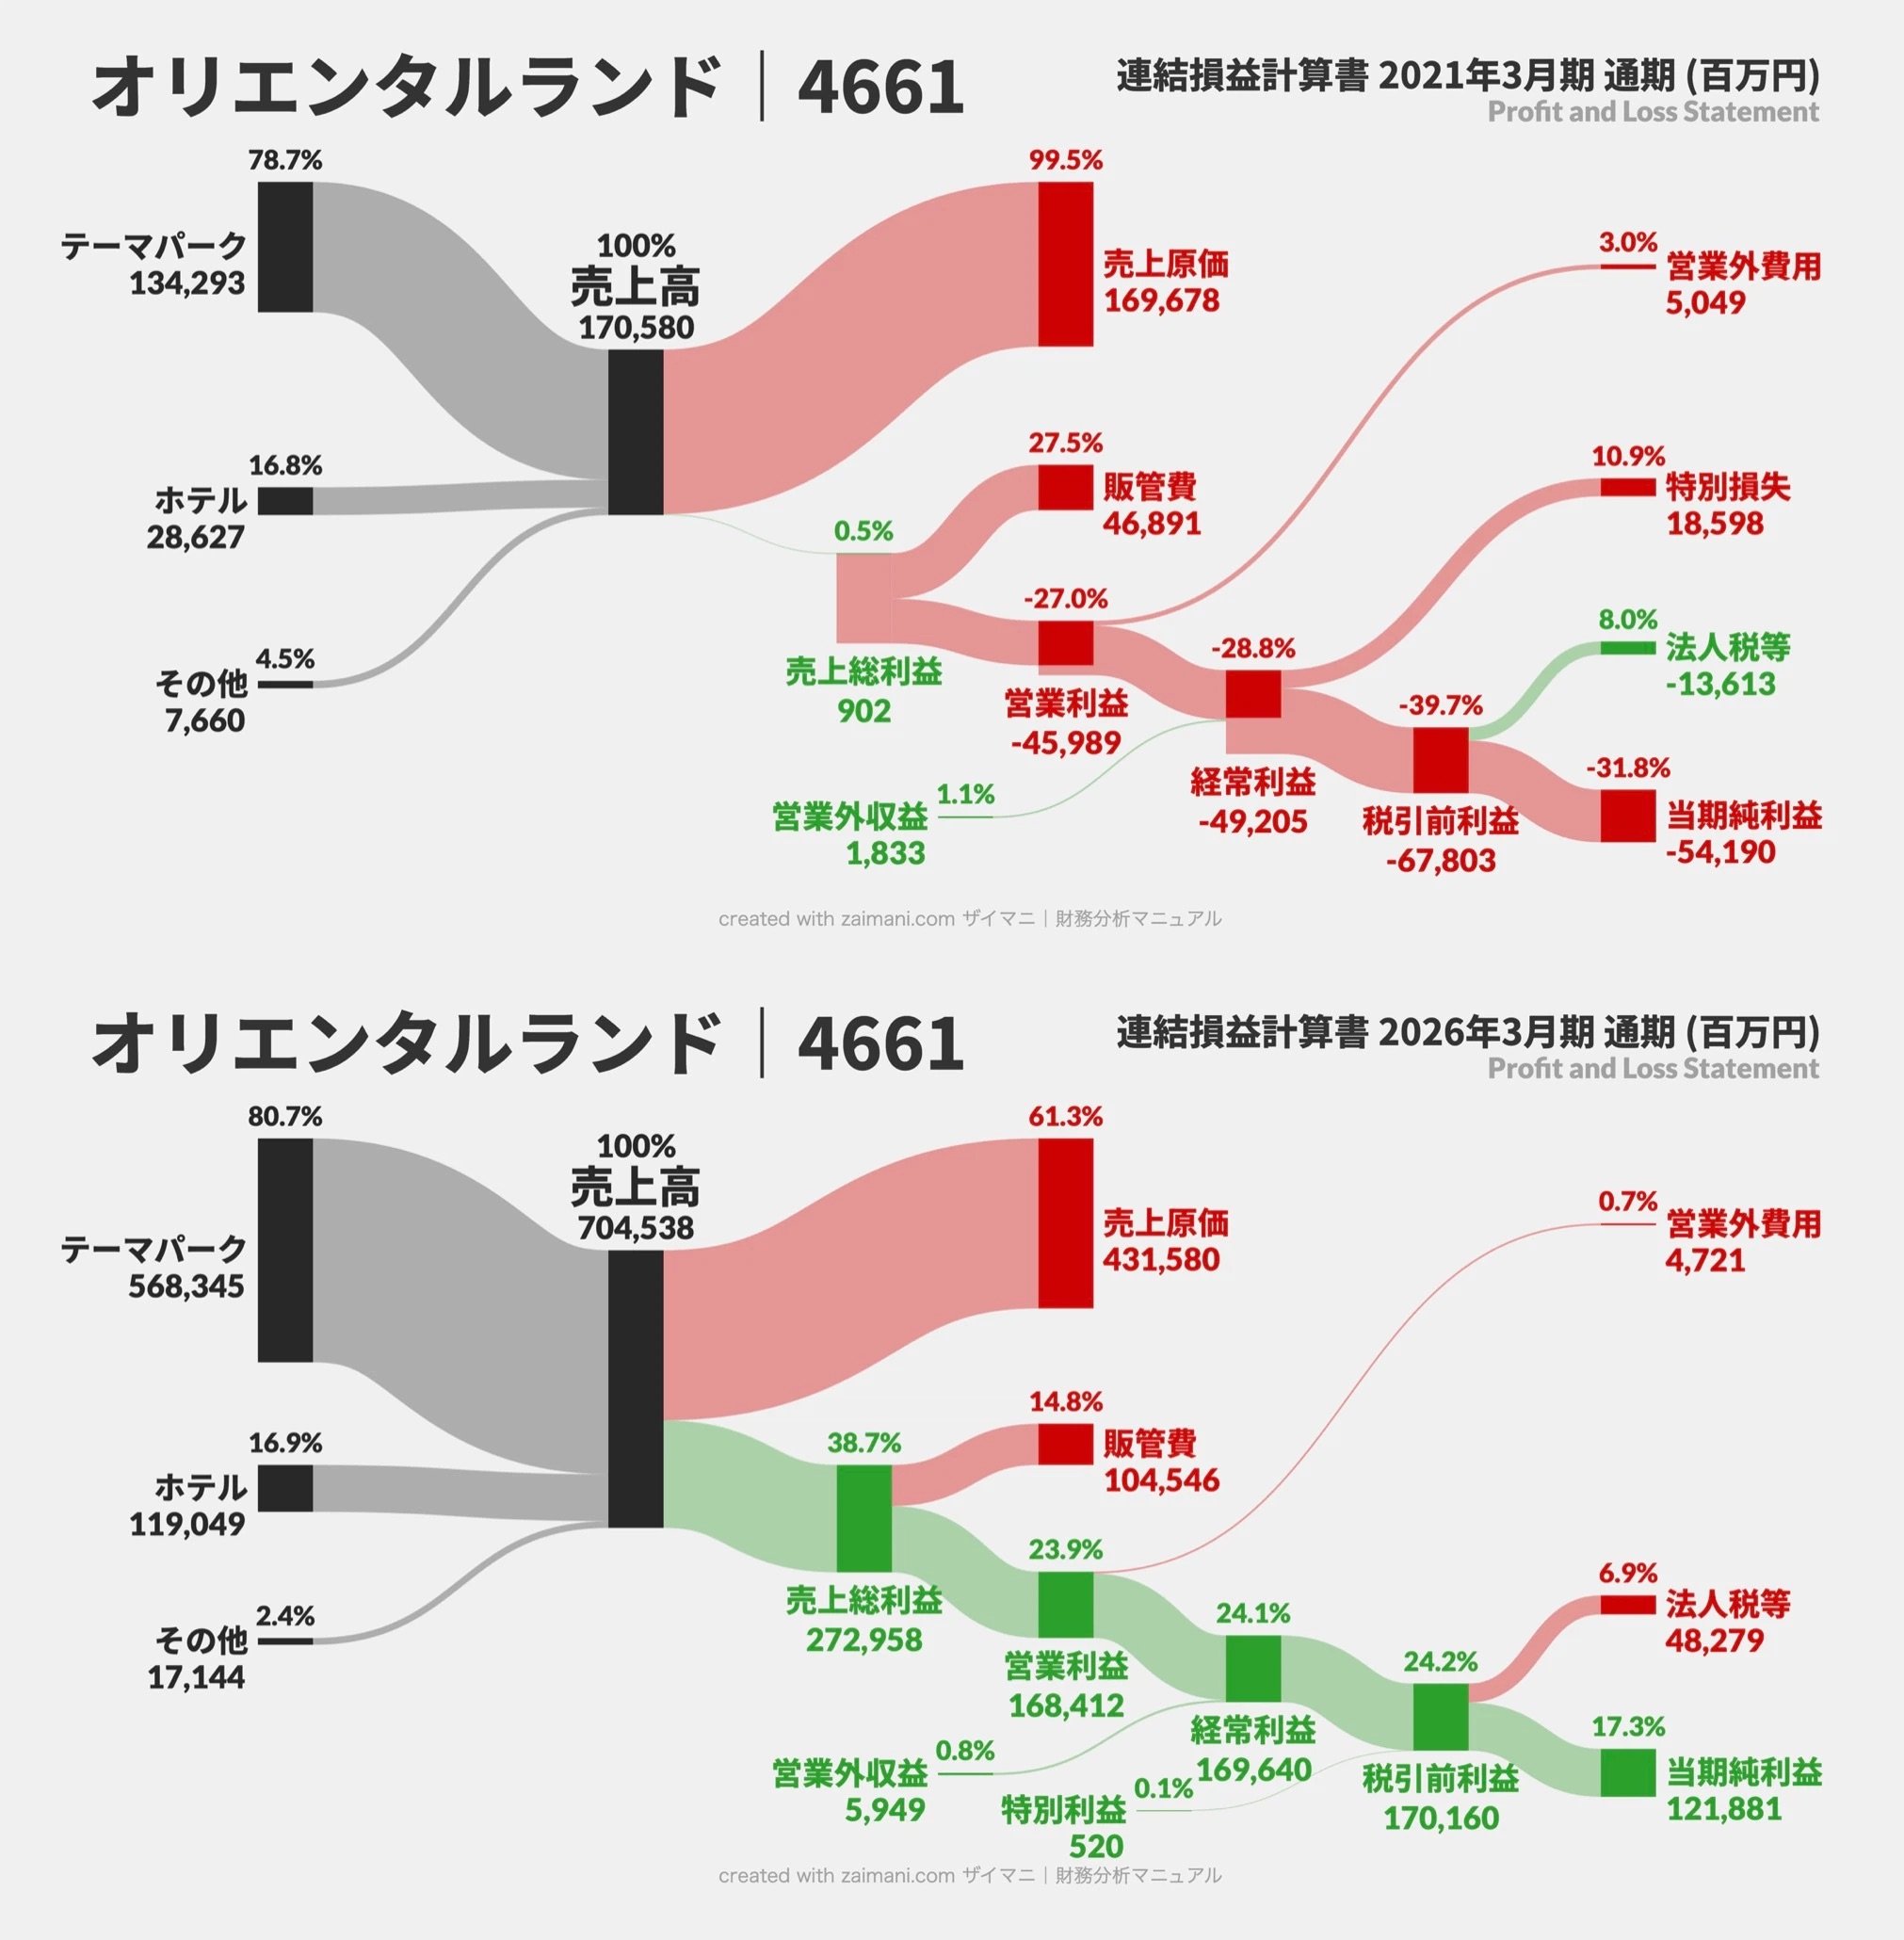 オリエンタルランドのPLサンキー図(上:2021, 下:2026)
同じ会社とは思えないほど、利益の残り方が違いますね。
2期のPLの違いを見ていきましょう。
営業利益は△460億円→1,684億円の黒字へ
 (再掲)売上高と営業利益に注目
まずはPL全体を俯瞰して大きな変化を押さえておきます。
売上高は1,706億円から7,045億円へと4.1倍になりました。
営業利益は460億円の赤字から1,684億円の黒字へ転じ、2,144億円改善しています。
一方、売上全体に占める主力セグメントの割合はほとんど変わっていません。テーマパーク事業の比率は78.7%から80.7%、ホテル事業は16.8%から16.9%です。
少なくとも「事業構成が大きく入れ替わったから利益が増えた」という変化ではありません。売上の大半を占めるテーマパークとホテルの構成比をほぼ保ったまま、全体の売上規模が大きくなっています。
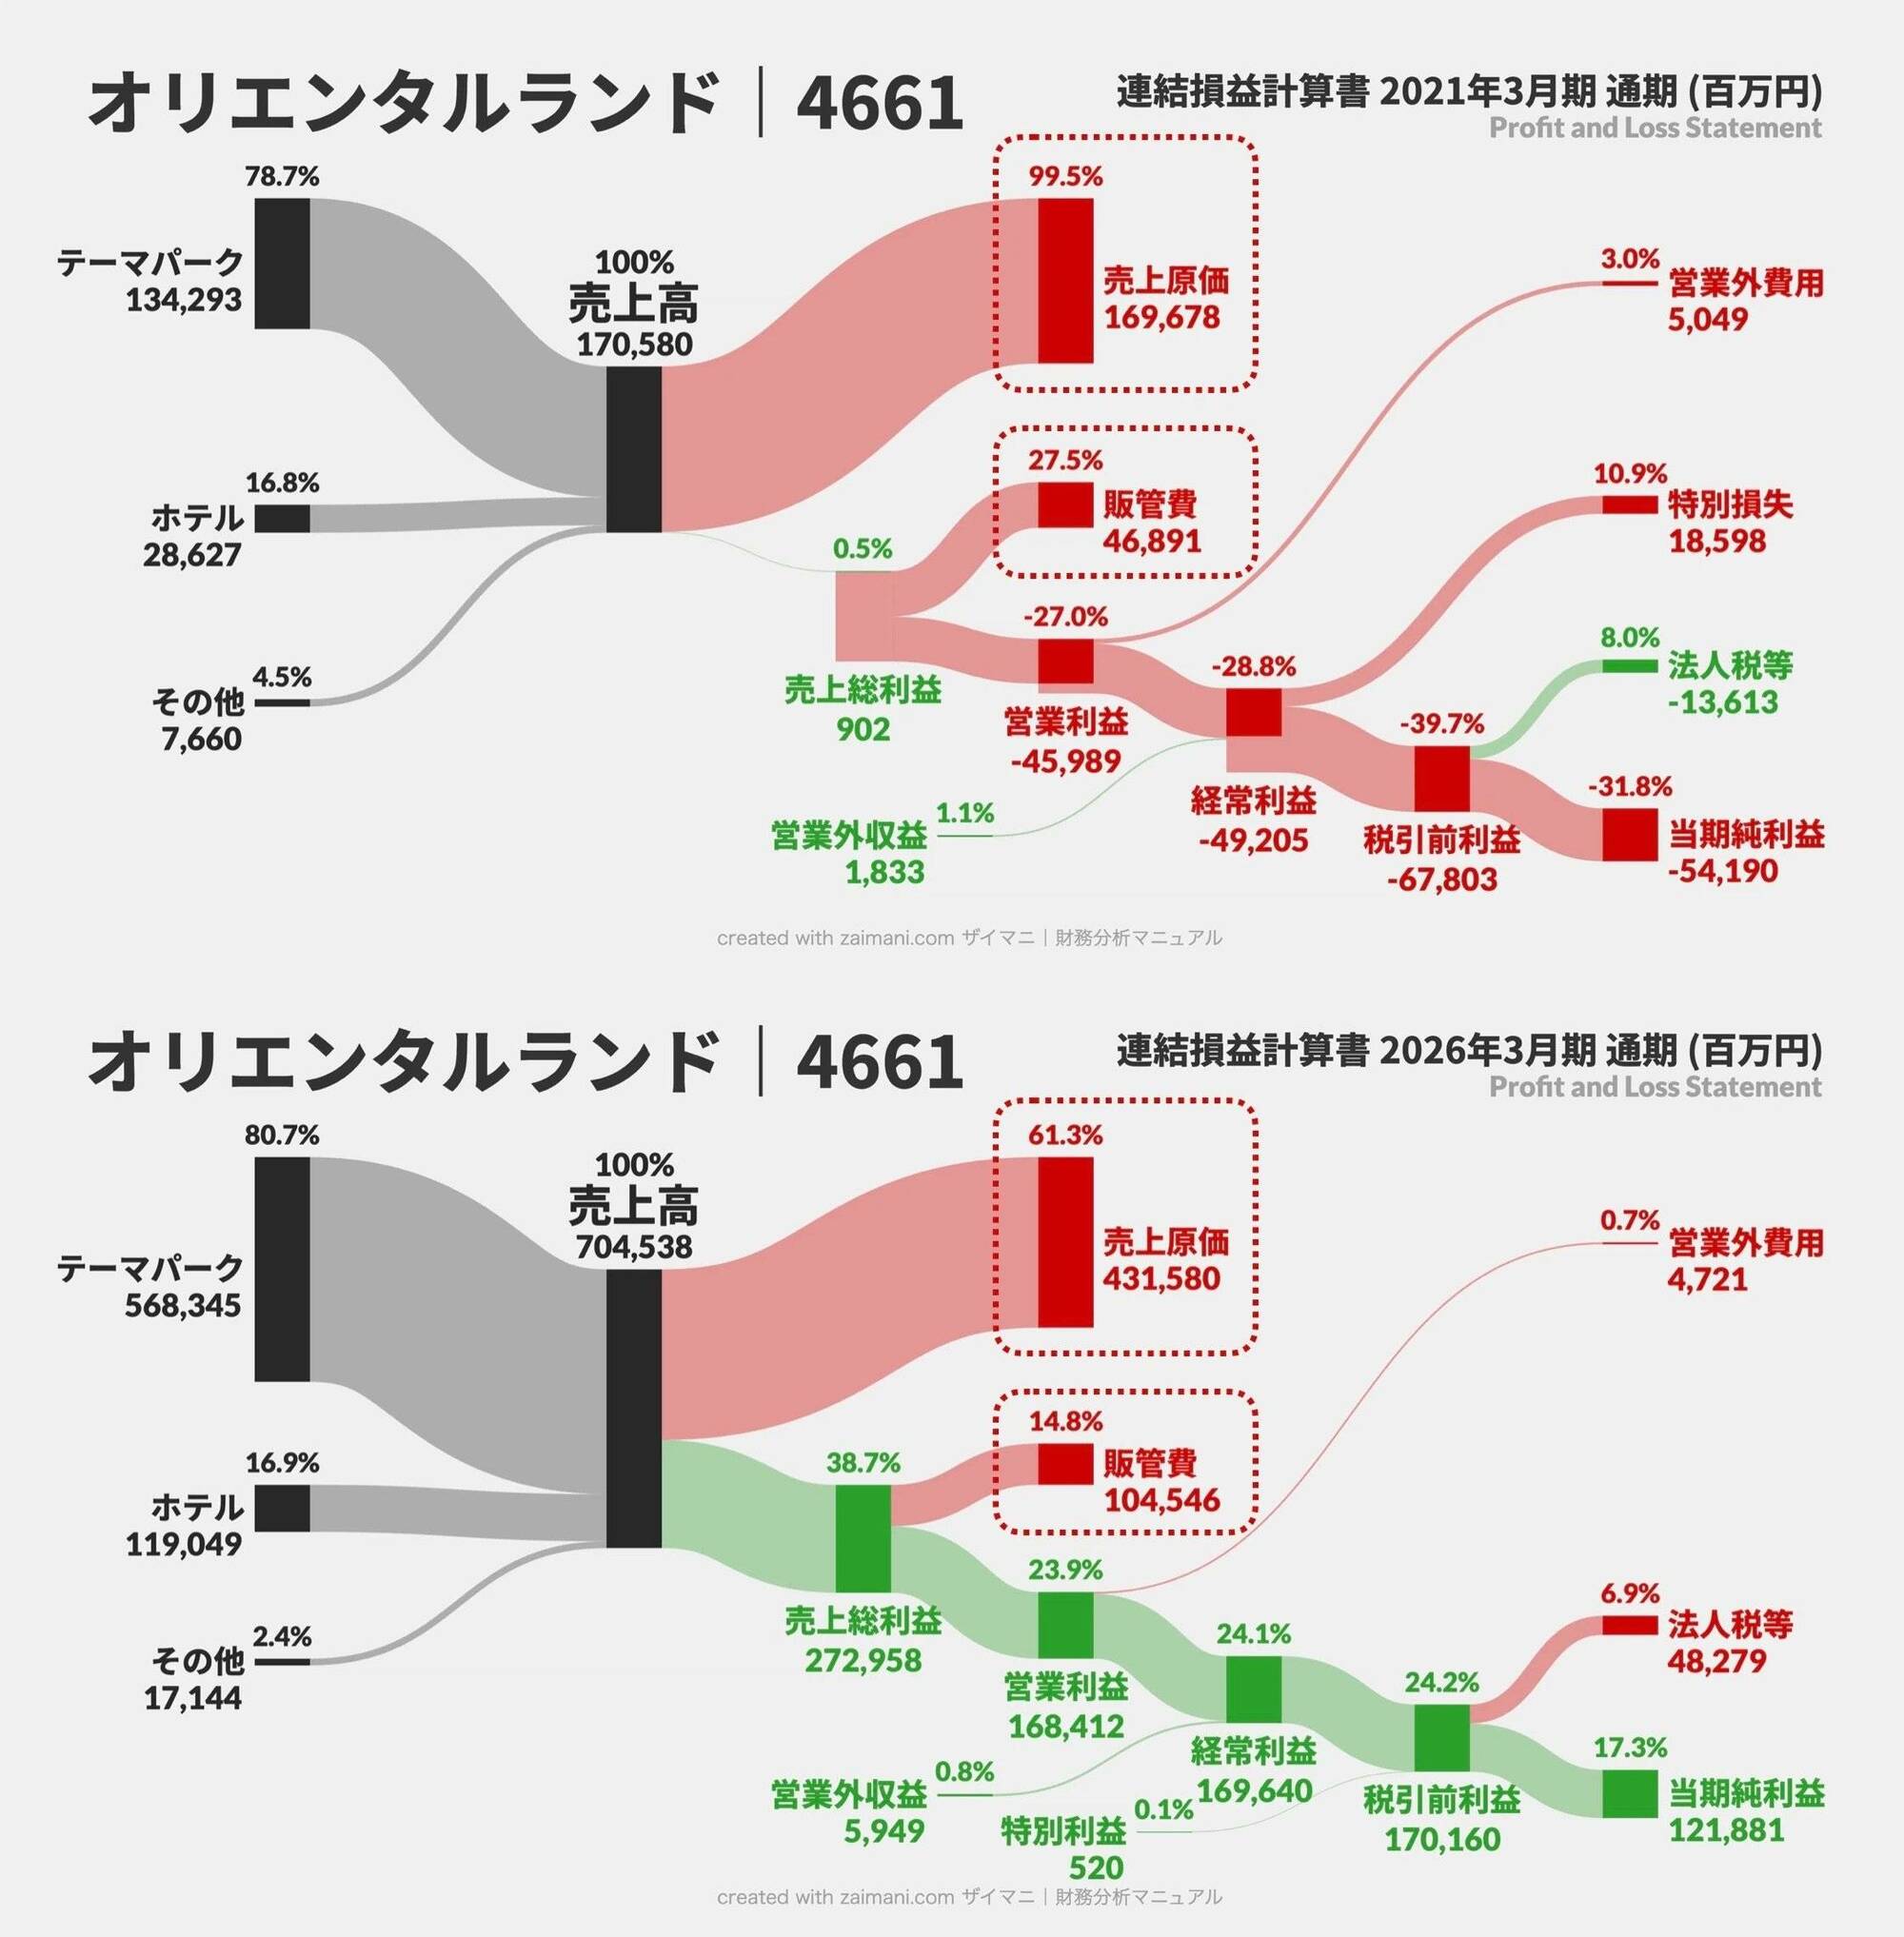
では、売上が4.1倍になる過程で、費用はどう変化したのでしょうか?
 (再掲)売上原価と販管費に注目
ここで、売上と費用がそれぞれ何倍になったのかを比べてみます。
・売上高 1,706億円 → 7,045億円 4.1倍
・費用合計 2,166億円 → 5,361億円 2.5倍
(費用合計 = 売上原価 + 販管費)
売上が4.1倍になったのに対し、原価と販管費を合わせた費用は2.5倍にとどまっています。売上は5,339億円増えたのに、費用の増加は3,195億円にとどまっているのです。その結果、営業損益は2,144億円改善しています。
「異なる2期のPLを比較する」理由
今回比較したのは、コロナ禍で事業活動が大きく制限された異常期の2021年3月期と、営業が平常化した2026年3月期です。売上が大きく減ったときに費用や利益がどう動いたのかを確認すれば、その事業が不測の事態にどれくらい耐えられるのかを考える材料になります。
もちろん、過去の危機と同じ状況が再び起こるとは限りません。それでも、平常時のPLだけを見るのではなく、異常期のPLと並べて見ることで、「もし事業環境が大きく悪化したら何が起きるか」を実績から考えられます。これが、異なる2期のPLを比較する面白さのひとつです。