これほど大きな税収上振れが生じている背景には、政府が税収を非常に慎重に見積もっていることが挙げられます。
税収の伸びが名目経済成長率に対してどの程度の倍率になるかを示す指標を「税収弾性値」と呼びます。例えば、税収弾性値が2であれば、名目GDPが1%増加したときに税収は2%増加することを意味します。
財務省は税収見積もりにおいて、この税収弾性値を1.2と置いています。しかし、実際には、2025年度の税収弾性値は2.8、2021年度以降の平均でも1.8と、想定を大きく上回っています。
新型コロナの感染拡大や2024年度の定額減税といった特殊要因によって税収の伸びが抑えられた年度もありますが、近年の税収は、政府の想定以上に名目GDPの拡大に反応して増加していることが分かります。
こうした傾向を踏まえれば、2026年度や消費減税が始まる2027年度についても、大きな経済ショックが発生しない限り、税収が当初予算の見積もりを相応に上回る可能性は高いと考えられます。
つまり、政府の当初予算に計上されている歳入の増加に加えて、実際の税収が見積もりを上回ることによって、さらに追加的な財源が生まれることが期待できるのです。
すでに10兆円以上の歳入増加が実現している
ここまで説明した、①経済成長に伴う歳入の増加と、②当初予算からの歳入上振れを合計したものが図表-3です。
【図表-3】 経済成長と税収上振れによる税収と税外収入の増加幅

出所:財務省、内閣府、クレディ・アグリコル証券
その規模は、2024年度が7.5兆円、2025年度が17.8兆円に達しています。さらに、2026年度と2027年度について、2024年度と2025年度の歳入上振れ額の平均を当てはめると、経済成長に伴う歳入増加との合計額は、それぞれ14.9兆円、14.8兆円となります。
これは、消費減税に必要とされる年間5兆円程度、2年間で10兆円程度という財源規模を大きく上回る金額です。毎年度の経済成長による歳入増加に加え、政府の慎重な税収見積もりから生じる上振れ余地を考慮すれば、消費減税の財源を確保することは十分に可能と考えられます。消費減税を実施するためには必ず増税や歳出削減が必要になるという議論は、経済成長による税収増加の効果を見落としているといえるでしょう。
財政赤字が縮小する一方、家計の貯蓄余力は大きく低下
ここまでは、追加的な国債発行に頼らずとも、経済成長に伴う税収や税外収入の増加と、当初予算からの歳入上振れによって、消費減税に必要な財源を十分に確保できる可能性があることを説明しました。
しかし、仮に国債発行を増やすことになったとしても、日本政府の財政状況が大幅に改善していることも理解しておく必要があります。
むしろ、消費や設備投資などの内需が依然として十分に強くないことを踏まえれば、政府が財政赤字を通じて民間部門に資金を供給し、家計に過度な負担となっている税を還元することで、民間の経済活動を支えることが求められる局面にあると考えられます。
まず、一定期間における政府の歳入と歳出の差を示すフローの指標である財政収支を確認します。直近の2026年4~6月期の政府の財政収支はGDP比-1.2%となり、新型コロナ対応によって大幅に拡大した財政赤字は、その後急速に縮小してきました。欧米の財政赤字がGDP比-5%程度に達していることと比較しても、日本の財政赤字幅は非常に小さいことが分かります。
政府の財政赤字が急速に縮小する一方で、家計の貯蓄余力は大きく低下しています。家計の貯蓄額がGDPに占める割合である家計貯蓄率は、GDP比+1.8%と、過去を振り返っても最低水準に近い状況です(図表-4)。
【図表-4】 家計貯蓄率
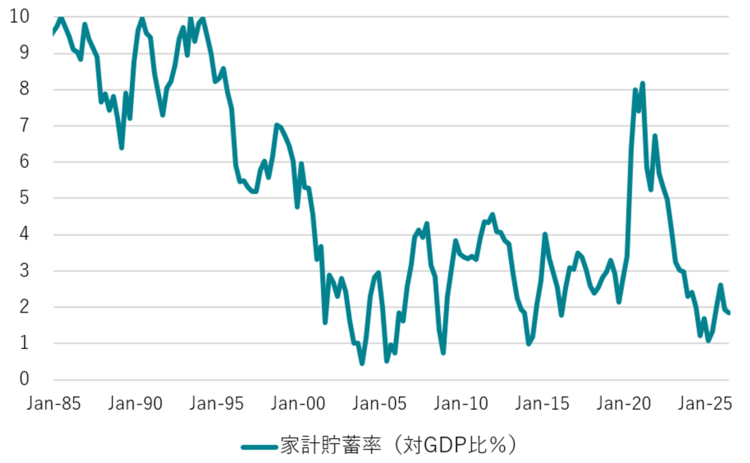
注:4四半期移動平均 出所:日銀、内閣府、クレディ・アグリコル証券
これは、所得の伸びが十分でないことや、税・社会保険料などの負担が重いことによって、家計が消費を行った後に手元に残せる所得が少なくなり、以前ほど貯蓄を積み増すことができなくなっていることを示唆しています。
一方、政府の財政赤字の縮小は、諸外国と比べても際立っています。それにもかかわらず、家計の貯蓄余力が低下し、消費の回復も十分でない状況で、政府がさらなる財政赤字の縮小を優先することが、経済全体にとって望ましいとは限りません。
家計が将来への不安から消費を抑制し、企業も十分な需要が見込めないために投資を控えるという状況が続けば、経済成長の力そのものが弱まってしまいます。こうした局面では、消費減税によって家計の負担を軽減し、購買力を回復させることは、内需を支える合理的な政策といえるでしょう。
政府の財政状況は劇的に改善
さらに、政府の財政状況の改善は、フローの財政収支だけでなく、ストックの負債残高にも明確に表れています。
政府の負債残高対GDP比は、2020年のピークであった254%から、2026年4~6月期には202%まで低下しています。加えて、政府が保有する金融資産を差し引いた純負債残高対GDP比は、2020年10~12月期のピークである129%から、2026年4~6月期には56%まで劇的に低下しています。
この純債務残高対GDP比は、格付け機関であるS&Pグローバル・レーティングによる日本国債の格付けが、最上位のAAAであった2000年代初めに迫る水準です(図表-5)。
【図表-5】 政府の純負債残高GDP比と国債格付け
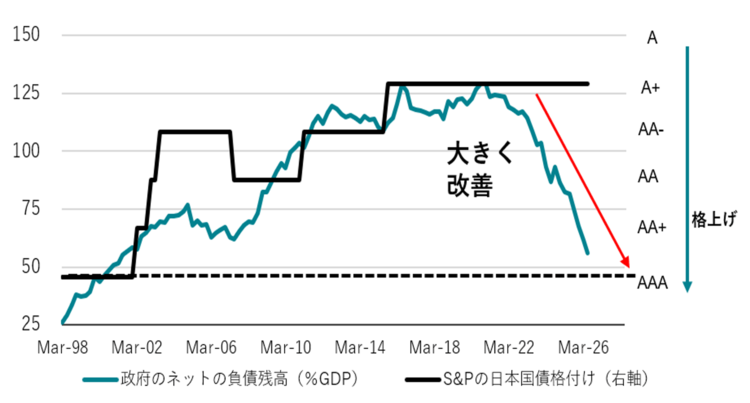
出所:日銀、内閣府、S&Pグローバル・レーティング、クレディ・アグリコル証券
格付けは負債残高だけでなく、経済成長力や対外収支など、さまざまな要因によって評価されますが、これほど大幅にフローの財政赤字とストックの負債残高指標が低下していることは、極めて重要な変化です。こうした財政状況の変化を踏まえれば、日本国債の格付けについても、現在のA+から格上げが検討されてしかるべき状況にあると考えられます。
以上のように、経済成長に伴う税収の自然増と、政府が慎重に見積もっている税収の上振れを考慮すれば、消費減税による減収分を十分に賄うことは可能であり、高市首相が主張するように、財源を心配する必要はないと考えられます。
さらに、日本政府の財政状況は、フローである財政収支と、ストックである債務残高の両面で劇的に改善しており、財政政策を通じて経済成長を支える余地も十分に存在しています。
いま政府が優先すべきなのは、さらなる財政赤字の縮小を目指すことではなく、家計の購買力を回復させ、停滞する内需を力強く押し上げることです。消費減税によって家計の負担が軽減され、わずかでも経済的な余裕が生まれれば、インフレ環境下でも消費を下支えする効果が期待できます。
さらに、消費が拡大すれば、企業は将来の需要増加を見込んで設備投資や雇用、賃上げに積極的になり、それが家計所得の増加とさらなる消費の拡大につながります。そして、経済成長が加速すれば、名目GDPの拡大を通じて税収も増加し、消費と投資の拡大がさらなる経済成長と税収増加をもたらす好循環を生み出すことが期待できるのです。
高市政権は、官民連携の戦略投資と産業政策を通じた国内投資の拡大によって、潜在成長率を押し上げることを目指しています。
投資の拡大は、将来的に供給能力を高めることでインフレを抑制する効果が期待されますが、その効果が発現するまでには一定の時間を要します。工場建設や機械設備の製造などに伴う投資需要の拡大は、短期的には総需要を押し上げる側面が強く、一時的なインフレ圧力となる可能性も否定できません。
だからこそ、投資拡大による供給能力の向上が実現するまでの間、短期的な物価上昇に対して消費減税によって家計の負担を軽減することは、合理的な政策といえます。
家計の負担を放置すれば、物価上昇による実質購買力の低下が個人消費を下押しし、企業の投資意欲を減退させるリスクがあります。それでは、潜在成長率を引き上げるための投資拡大そのものが阻害されかねません。
高市政権の消費減税は、単なる短期的な物価高対策として捉えるべきではありません。
投資拡大による供給能力の向上が実現するまでの過渡期において、家計の購買力と企業の投資意欲を下支えし、成長と物価安定の両立を図る政策として位置付けるべきです。すなわち、消費減税は、成長戦略による潜在成長率の引き上げを実現するための重要な政策の一環なのです。
クレディ・アグリコル証券チーフエコノミスト、日本成長戦略会議構成員
1975年埼玉県生まれ。埼玉県立浦和高校卒業。米スワースモア大学経済学部・数学部卒業、米ジョンズ・ホプキンス大学大学院経済学博士課程単位取得退学。メリルリンチ日本証券シニアエコノミスト、バークレイズ・キャピタル証券チーフエコノミスト、ブレヴァン・ハワード・ジャパン(ヘッジファンド)チーフエコノミスト、UBS証券シニアエコノミスト、ソシエテ・ジェネラル証券チーフエコノミスト、岡三証券チーフエコノミストを経て、現職。25年以上の幅広い経験と豊富な実績を積む。資金循環統計を駆使した独自の経済分析に定評があり、「企業貯蓄率」や「ネットの資金需要」の開発で有名。安倍晋三元首相が最高顧問であった「自民党財政政策検討本部」や「責任ある積極財政を推進する議員連盟」などのアドバイザーを務めたのち、2025年11月より、高市政権が設置した「日本成長戦略会議」の構成員に就任した。
クレディ・アグリコル証券マクロストラテジスト
1987年生まれ。慶應義塾大学商学部卒業。米ジョンズ・ホプキンス大学高等国際関係大学院(SAIS)国際経済・金融学修士課程修了。中央大学経済学部博士後期課程修了(博士、指導教授:浅田統一郎教授)。国内大手証券会社でリテール営業を経験した後、資産運用会社および証券会社において日米経済担当エコノミストとして従事。資金循環統計をはじめとするマクロ経済指標を用いて、株価や金利の適正水準(フェアバリュー)を定量的に分析し、その分析結果に基づくトップダウン型の投資戦略の策定を行っている。
 『何が日本経済を壊したのか』会田卓司+松本 賢・著 ダイヤモンド社
1990年代に深刻な低迷に陥ってから約30年、日本経済は惨憺たる状態が続きました。
第二次世界大戦後、これほど長期にわたって経済停滞に苦しんだ先進国は、ほかに例を見ません。
この「失われた30年」の間、度重なる消費税増税や社会保険料の引き上げによって、国民負担率は45%を超える水準に達した一方、賃金はなかなか増えず、中間層の家計貯蓄率は低下の一途をたどってきました。日本経済は、まさに壊れてしまったのです。
なぜこれほどの「大失敗」に陥ったのか?
どうすれば、まともに「経済成長」できるのか?
どうすれば、国民はもっと安心して生活できるようになるのか?
こうした疑問に、高市政権の経済ブレーンでトップエコノミストである会田卓司氏と松本賢氏が応える、渾身の一冊が『何が日本経済を壊したのか 「失われた30年」の謎を解く18の経済講義』です。
先生が生徒に講義するという親しみやすい形式によって、専門的な経済知識がなくても理解できるように書かれた「経済の教養書」でもあります。本書を読めば、「失われた30年」を生み出してきた”間違った常識”から解き放たれ、「正しい知識」を身につけることができます。
安心して暮らせる「日本経済」を築くために、全国民必読の一冊です。