高市政権は2027年4月から食料品の消費減税を実施しようとしていますが、この政策に対して野党やメディアでは「減税の財源が明確になっていない」との批判が繰り返されています。この批判は的を射たものなのか?『何が日本経済を壊したのか』(ダイヤモンド社)の著者であり、高市政権の経済ブレーンである会田卓司さんと松本賢さんに論じていただいた。
 写真はイメージです Photo: Adobe Stock
消費減税に対する「批判」は正しいのか?
高市政権は、2027年4月から食料品の消費税率を2年間限定で1%に引き下げるとともに、2027~2028年度には1%分相当の中低所得者向け給付を実施し、2029年度からは所得連動型の「就業者負担軽減支援金」を導入することを目指して、10月からの臨時国会に関連法案を提出する見通しです。
2年間の消費減税に必要な財源は10兆円程度とみられています。高市首相は所信表明演説で「財源は赤字国債には頼らず確保する。心配に及ばない」と述べていますが、野党やメディアなどからは、具体的な財源が明確になっていないとの批判が繰り返されています。果たして、高市首相が主張するように、消費減税の財源は本当に心配に及ばないのでしょうか。
まず、野党やメディアなどが主張する「財源を明確にすべき」という議論について検討しましょう。
この「財源を明確にすべき」という議論は、増税によって新たな税収を確保するか、既存の歳出を削減することで、減税による減収分と同等の財源を捻出することを前提としています。
しかし、こうした議論には、経済成長によって税収が自然に増加することや、政府の税収見積もりが毎年度大きく上振れていることが十分に考慮されていません。
我々は、追加的な国債発行に頼らないことを前提としても、増税や歳出削減を行うことなく、経済成長に伴う税収の増加と当初予算からの税収上振れによって、消費減税による減収分を十分に補うことが可能だと考えています。
なお、2029年度から導入が目指されている就業者負担軽減支援金については、給付額や対象者などの制度設計が定まっていないため、ここでは当面2年間の消費減税の財源に焦点を当てて説明します。
経済成長で税収は毎年増加
一つ目は、経済成長に伴う歳入の増加です。
図表-1は、2024年度以降の政府の当初予算に計上された税収と税外収入(日銀からの納付金や特別会計の剰余金など)の合計額と、その前年度からの増減額を示したものです。
【図表-1】 経済成長による税収と税外収入の増加幅

出所:財務省、内閣府、クレディ・アグリコル証券
これを確認すると、物価高対策として実施された定額減税によって税収見積もりが抑えられた2024年度を除けば、内閣府の見通しを適用した2027年度まで、税収と税外収入の合計額は毎年度増加していることが分かります。その増加額は、2025年度が9.4兆円、2026年度が6.2兆円、2027年度が6.1兆円(2027年度は予算編成前のため内閣府見通しを適用)に達しています。
こうした歳入の増加を支えているのが、名目GDPの拡大です。
名目GDPは、実質的な経済活動の拡大だけでなく、物価上昇の影響も反映するため、名目GDPが増加すれば、消費額や企業収益、雇用者報酬なども名目ベースで増加し、消費税、法人税、所得税などの税収を押し上げることになります。
つまり、税率を引き上げるような増税を行わなくても、名目GDPの拡大によって税収は自然に増加するのです。
実際、名目GDPは2025年度に4.3%増加し、内閣府の見通しでは、2026年度に3.0%、2027年度に3.9%増加することが見込まれています。
こうした名目GDPの拡大が続けば、税収も増加し、政府には追加的な歳入が生まれることになります。消費減税の財源を考える際には、現在の税収が今後も変わらないという静学的な発想ではなく、経済成長によって将来の税収が増加していくという動学的な視点が不可欠なのです。
経済成長が見通し通りに実現する保証はないとの指摘もあるかもしれません。
しかし、仮に経済成長率が見通しを下回るのであれば、それこそ消費減税などの財政政策によって景気を下支えする必要性が一段と高まります。その場合には、国債の追加発行によって必要な財源を確保することも、当然の政策対応となるでしょう。
景気が低迷しているにもかかわらず、財政赤字の縮小を優先して増税や歳出削減を進めれば、内需がさらに落ち込み、経済成長率の低下によって税収も減少するという悪循環に陥りかねません。
重要なのは、経済成長が見通し通りに実現するかどうかにかかわらず、財政収支の改善を自己目的化するのではなく、経済状況に応じて適切な財政政策を実施し、経済成長を支えるということです。
当初予算で税収を低く見積りすぎている
二つ目は、当初予算で見積もられた歳入からの上振れです。
先ほど説明した経済成長に伴う税収と税外収入の増加は、政府の当初予算をベースにしたものであり、あくまでも年度開始前の見込み額です。
実際には、経済成長率や企業収益、賃金、物価などが当初の想定から変化するため、年度終了後の決算では、歳入と歳出の双方に上振れや下振れが生じます。特に近年の税収については、当初予算の見積もりを大幅に上回る状況が繰り返されています。
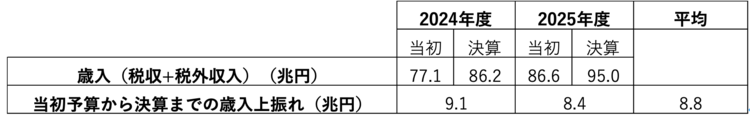
図表-2は、2024年度と2025年度について、税収と税外収入の合計額を当初予算と決算で比較したものです。
【図表-2】 当初予算から決算までの税収と税外収入の上振れ
出所:財務省、クレディ・アグリコル証券
当初予算における合計額は、2024年度が77.1兆円、2025年度が86.6兆円でした。これに対して、決算ではそれぞれ86.2兆円、95.0兆円となり、当初予算の見積もりを2024年度は9.1兆円、2025年度は8.4兆円も上回りました。
いずれの年度も、消費減税に必要とされる2年間で10兆円程度という財源規模に迫るほどの歳入上振れが、わずか1年間で生じていることになります。