失われた30年――。日本がいまも抜け出せずにいる経済停滞の根本原因は、日本企業が「投資主体」であることをやめ、「貯蓄主体」へと変貌してしまったことにあります。コロナ後、名目GDPが500兆円台から600兆円台へと膨らみ、過去最大の税収を記録するに至っていますが、いまだに日本企業は「貯蓄主体」であることにかわりはありません。つまり、「失われた30年」の基本構造は温存されたままなのです。では、なぜ日本企業は「貯蓄主体」へと変貌してしまったのでしょうか? 高市政権の経済ブレーンである会田卓司氏と松本賢氏に解説していただきました(この記事は『何が日本経済を壊したのか』から抜粋・編集して作成しました)。
 写真はイメージです Photo: Adobe Stock
「失われた30年」の根本的な原因とは?
「失われた30年」と呼ばれる日本経済の停滞の根本的な原因は、1990年代の後半以降、日本の「企業貯蓄率」がずっとプラスを続けていることにあります。
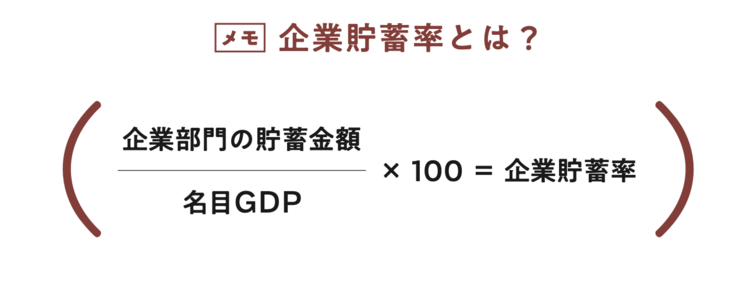
企業貯蓄率とは、ある国の企業部門の貯蓄金額が、その国の名目GDPに占める割合のこと(メモ参照)。つまり、企業部門が貯蓄している国の企業貯蓄率はプラスになり、企業部門が貯蓄せずに負債(借金)を増やしている国の企業貯蓄率はマイナスになるということになります。
本来、企業部門は銀行などから資金調達をすることによって、自社が稼ぎ出している利益を超える投資を行うことで成長していく存在です(これを「投資超過」と言います)。だから、アメリカやイギリスなど継続的に経済成長をしている先進国の企業貯蓄率は、基本的にはずっとマイナスを維持しているものなのです(図-1参照)。
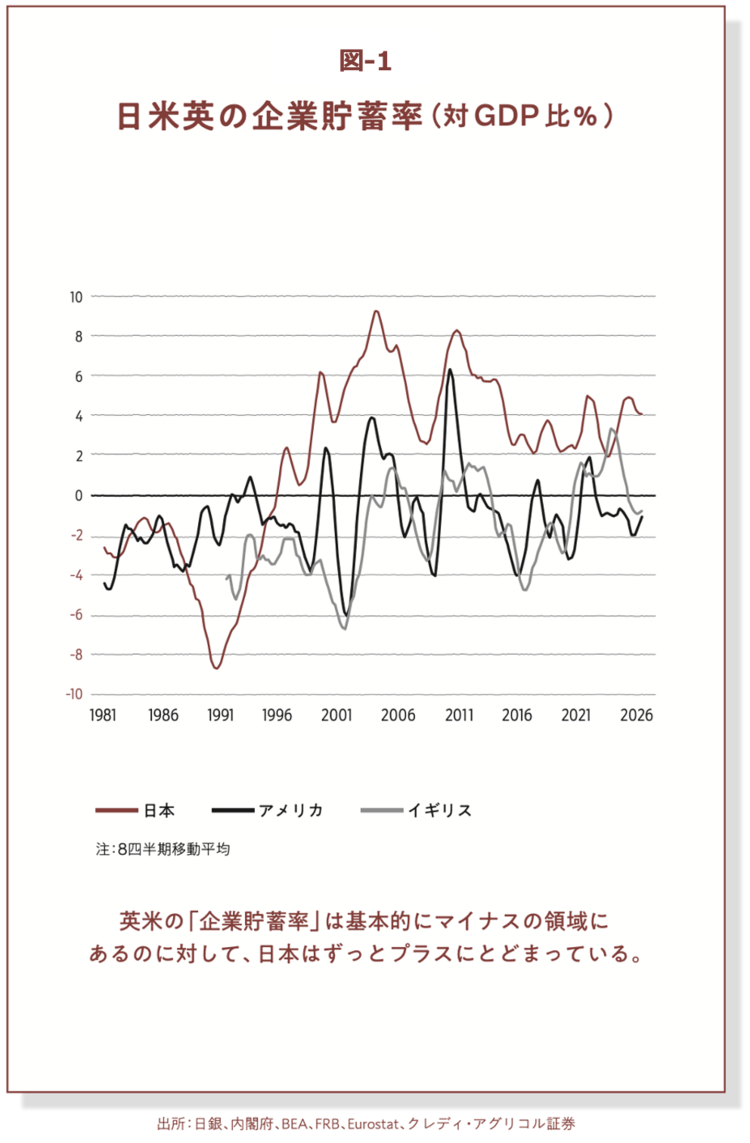
かつての日本の企業部門も「投資超過」を続けていました。しかし、1990年代の後半以降、自社が稼いだ利益の範囲内でしか投資をせず、内部留保を溜め込むようになってしまいました(これを「貯蓄超過」と言います)。そして、企業貯蓄率は延々とプラスを続けるという異常事態に陥ったのです(図-1参照)。いわば、日本企業は「投資主体」から「貯蓄主体」へと変貌してしまったのです。
「投資主体」から「貯蓄主体」へと、日本企業が変質した理由とは?
では、なぜ日本の企業部門は「投資主体」から「貯蓄主体」へと変貌してしまったのでしょうか? その歴史を振り返ってみましょう。
【図-1】の日本の企業貯蓄率の推移を見ればわかるように、かつての日本企業は設備投資に強い意欲をもち、銀行などから資金調達をして、工場を建設し、生産能力をどんどん拡大していました。
このように「投資超過」であり続けた結果、雇用が生まれ、賃金が上昇し、消費が拡大し、経済全体が成長していくという好循環が成立していたのです。
ところが、1990年代の初頭から企業貯蓄率は急上昇を始めて、1997年ごろにプラスの領域に突っ込んでから、現在までマイナスに戻ることができずにいます。つまり、1997年ごろに、日本の企業部門が「投資主体」から「貯蓄主体」に変わってしまったということになります。
このきっかけとなったのは、言うまでもなく「バブル崩壊」です。
【図-1】で1980年代後半から急激に企業貯蓄率のマイナスが膨らんでいるのは、企業が融資を受けて、不動産や設備に投資をしたからです。銀行も「不動産や設備を担保に取れば、貸したお金は回収できる」と思っていたから、どんどん融資をしました。
その結果、企業が不動産や設備、株式などへの投資を増やしたため、それらの価格が膨れ上がるバブルが発生してしまったのです。
ところが、実態を伴わない「泡(バブル)」はいつか弾けます。「もうこれ以上は価格が上がらない」と気づいた人々が、持っていた不動産や株式を売り始めたのをきっかけに、資産価格が急降下を始めました。
すると、今度はみんなが「大損する前に一刻も早く手放したい」と一斉に売りに走ったために、不動産や株式の価格が坂道を転げ落ちるように大暴落。これが、1991年に始まった「バブル崩壊」という現象です。
バブル崩壊によって、「借金返済」が最優先になった
では、そのバブル崩壊によって、なぜ、企業貯蓄率はプラスになってしまったのでしょうか?
第一の理由は、企業のバランスシートが毀損したためです。
言うまでもありませんが、バランスシートとは、企業がもっている資産や負債などの状況を一覧する資料のことで、その企業が健全な状態にあるかどうかを判断する重要な資料です。このバランスシートが、バブル崩壊によって悪化したのです。
たとえば、ある企業が、銀行から8000万円を借りて、1億円の不動産を買ったとすると、その時点で、バランスシート上は、資産1億円から負債8000万円を引いた2000万円の純資産をもっていることになります。これは健全なバランスシートということになります。
ところが、バブル崩壊によって、1億円の不動産が2000万円に大暴落したら、負債8000万円は変わらず、純資産2000万円だったバランスシートが、一気に純負債6000万円に陥ってしまうわけです。
こうなると大変です。不動産を売り払っても2000万円しか銀行には返せないんだから……どうしようもありません。こうなると、本業で利益が出ていたとしても、それを設備投資などに回すのではなく、全額を借金返済に回すほかなくなります。そもそも、バランスシートがボロボロの会社に新規融資をしてくれる銀行などないから、設備投資資金を調達することもできません。
つまり、バランスシートが毀損した多くの企業は、投資をするのではなく、ひたすら借金返済のためにお金を貯め込むようになったということです。その結果、企業貯蓄が急激に増えていったのです。
金融危機が生み出した“残酷な現実”
それだけではありません。より決定的だったのは、1997年から1998年にかけて起きた金融危機です。