リクルートワークス研究所の研究員・アナリストとして、高齢期の就労や賃金の動向を研究してきた坂本貴志さん。新刊『月10万円稼いで豊かに暮らす 定年後の仕事図鑑』では、定年後の「お金」と「キャリア」をデータで解き明かしている。老後のお金の失敗というと浪費が思い浮かぶが、データが示す最も重い失敗は、まったく逆の方向にあった。著者に話を聞いた。(構成/ダイヤモンド社書籍編集局)
 Photo: Adobe Stock
ムダ遣いより罪深いのは「使わなかったこと」
――老後のお金の使い方で、後からいちばん「やるんじゃなかった」と思うことは何でしょうか。
坂本貴志(以下、坂本):使わなかったことです。
意外に聞こえるかもしれませんが、ムダ遣いより罪深いと思っています。ムダ遣いは、少なくとも何かと引き換えになっている。食事でも旅行でも、使った分だけ手元に経験が残ります。
使わないという選択は、何とも引き換わっていません。お金は残りますが、その間の時間だけが過ぎていく。
――それでも、貯蓄があること自体は安心につながるのではないですか。
坂本:問題は、その安心が最後まで安心のままで終わることなんです。使うつもりで貯めたお金を、使わないまま持ち続けて終わる。何のために働いて、何のために我慢したのかがわからなくなる。
しかもこれは、一部の心配性な人の話ではありません。データを見ると、かなり多くの世帯で起きていることなんです。
データが示す、取り崩されない1500万円
――データ上は、どう表れるのでしょうか。
坂本:総務省の「家計調査」によると、60代・70代の純貯蓄額、つまり貯蓄から負債を引いた額の平均値は約2000万円です。平均値は極端に高い層に引っ張られるので、より多くの人に当てはまる中央値で見ると約1500万円になります。
注目してほしいのは、60代と70代で純貯蓄額があまり変わらないことです。
――10年経っても減っていない。
坂本:そうなんです。本来、高齢期は貯蓄を取り崩していく時期のはずです。ところが実際には、多くの世帯が貯金をほとんど取り崩さずに生活している。
70代の10年間というのは、体力的にも、お金を使って何かができる最後の時期です。そこが手つかずで過ぎている。これは「節約上手」というより、使えなかった結果だと見ています。
使えない理由は、金額ではなく「わからなさ」
――なぜ使えないのでしょうか。金額が足りないわけではないのに。
坂本:自分が何歳まで生きるかわからないからです。
日本人男性の平均寿命は81.41歳、女性は87.09歳ですが、60歳まで生きた人に限れば期待値はさらに上がって、男性は83.68歳、女性は88.91歳まで生きることが予想されます。残された寿命が長く、しかもいつまでかわからない。
この状態だと、いくら持っていても足りる気がしないんです。老後に備えてお金を貯め込んではきたものの、怖くて使えないという人が非常に多い。
――金額を増やしても、解決しないということですか。
坂本:解決しません。2000万円で安心できない人は、3000万円でも安心できない。終わりが見えない相手に、残高で対抗しようとしているからです。
むしろ怖いのは、使えないまま健康のほうが先に変わってしまうことです。県立図書館で働いている73歳の方は、「去年あたりから脚がつらくなってきた」と話されていました。旅行も、趣味も、人に会うことも、体力があるうちしかできない。お金を使える期間は、思っているより短いんです。
貯金ではなく、フローが不安を消す
――では、どうすれば使えるようになるのでしょうか。
坂本:残高ではなく、毎月入ってくるお金のほうを見ることです。
お金のリスクを最小化するという観点で言えば、ストック=貯蓄もさることながら、フロー=定期的に入ってくる収入を増やすことが最も重要だと考えています。
毎月定期的に入ってくる収入さえしっかりあれば、日々の生活には困りませんし、多額の貯金は必ずしも必要ありません。高齢期は現役世代と比べて支出が大きく減りますから、なおさらです。
――具体的には、どのくらいのフローがあればいいのでしょうか。
坂本:本書では1人あたり「月10万円を無理なく稼ぐ」ことを基準にしています。65歳で年金暮らしになると月の収支は約3~7万円の赤字になりますが、これで埋まります。
言い方を変えると、貯金が数百万円ほどであっても、健康状態が悪化するまでの期間、毎月小さく稼ぎ続けることができれば問題ないということです。年金を受け取っているのであれば、貯蓄を積み増しながら暮らすこともできる。
――フローがあると、貯金に手をつけられるようになる。
坂本:そこが本質だと思っています。毎月入ってくるお金があれば、残高が多少減っても戻ってくるとわかる。だから使える。
実際、70歳で学童保育の指導員をされている方は、旅行が好きで、世界中を回るためにいったん離職したこともあるそうです。今はパートとして復帰していて、「午後だけの勤務なので、前日の夜遅くに帰ってきても午前中ゆっくりできるのが気楽」だと。働いているからこそ、使うことに躊躇がないんですね。
使わなかったお金は、何にも変わりません。それを防ぐのは、残高を増やすことではなく、細くても毎月入ってくる線を一本持っておくことです。
リクルートワークス研究所研究員・アナリスト
1985年生まれ。一橋大学国際・公共政策大学院公共経済専攻修了。厚生労働省にて社会保障制度の企画立案業務などに従事した後、内閣府で官庁エコノミストとして「経済財政白書」の執筆などを担当。その後三菱総合研究所エコノミストを経て、現職。研究領域はマクロ経済分析、労働経済、財政・社会保障。近年は高齢期の就労、賃金の動向などの研究テーマに取り組んでいる。著書に『月10万円稼いで豊かに暮らす 定年後の仕事図鑑』のほか、『ほんとうの定年後「小さな仕事」が日本社会を救う』『ほんとうの日本経済 データが示す「これから起こること」』(共に、講談社現代新書)などがある。
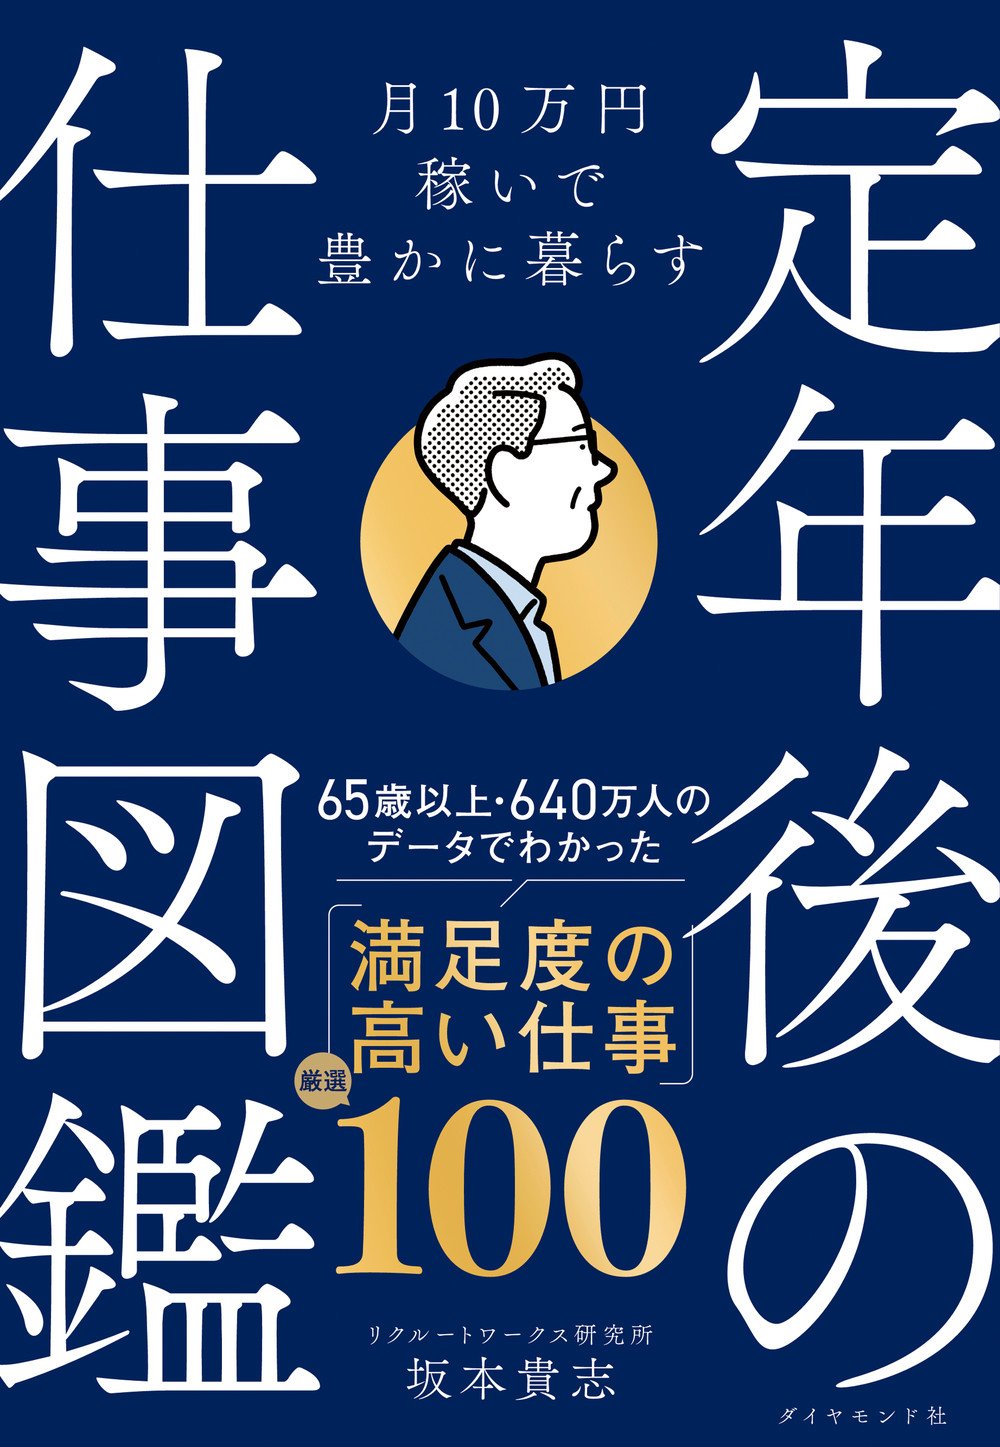
『月10万円稼いで豊かに暮らす 定年後の仕事図鑑』では、65歳以上・640万人のデータから、100の職種を厳選。さらに、年収、働く時間などもランキング形式で紹介しています。ぜひ、自分に合った仕事を探してみてください。
【目次】
第1部 定年後、仕事探し「以前」の基礎知識
第1章 「定年後のお金」について知る――なぜ月10万円が必要なのか?
第2章 「定年後のキャリア」について知る――仕事探しはどう変わるのか?
第2部 月10万円稼ぐ「定年後の仕事」厳選100
第3章 経験を活かせる仕事――事務・営業
第4章 マイペースでできる仕事――警備員・施設管理人
第5章 体を動かす仕事――運転手・運搬・清掃員・包装
第6章 女性が活躍する仕事――販売員・調理・接客
第7章 人とつながる仕事――介護・保健医療サービス・生活衛生サービス・生活支援
第8章 自然と触れ合う仕事――農業・林業・漁業
第9章 モノづくりの仕事――生産工程
第10章 長く続けられる仕事――その他専門職・サービス・運搬・清掃等


