 Photo:CFOTO/gettyimages
米 アップル は世界屈指の時価総額を誇る企業だ。また、時価総額トップ数社の中で、自社の将来が人工知能(AI)ブームに完全には左右されない唯一の企業でもある。
このような安全な逃避先としての地位は、テック業界の同業他社が打撃を受ける中、アップルの株価を支えてきた。同社株は2日終値時点で過去1カ月で1.4%上昇している。グーグルの親会社アルファベット、メタ・プラットフォームズ、エヌビディアの株価はいずれも同期間に2桁の下落となっている。
ただ投資家にとっての問題は、アップルの「安全性プレミアム」がそれに見合う価値があるかどうかだ。同社株の予想PER(株価収益率)は2日終値時点で約35倍と、18年ぶりの高水準に近い。これでは割安と言うことは到底できない。
それでも、不安定な相場の中でアップルを選好する説得力のある理由がいくつかある。
中でも大きいのは、市場が低迷するなか、同社のスマートフォン事業が驚くほど底堅さを示していることだ。調査会社IDCによると、今年7-9月期の世界のスマホ販売台数は前年同期比22%減少したが、iPhone(アイフォーン)の販売台数は4%減にとどまった。
アップルはまた、少なくともこれまでのところ、販売台数が減少する中でも利益を巧みに絞り出している。この夏はiPhoneとパソコン「Mac(マック)」の価格を最大33%引き上げた。同社が2日に発表したところによると、直近四半期の製品売上高は前年同期比12.5%増の829億ドルとなり、アナリストらの予想を上回った。
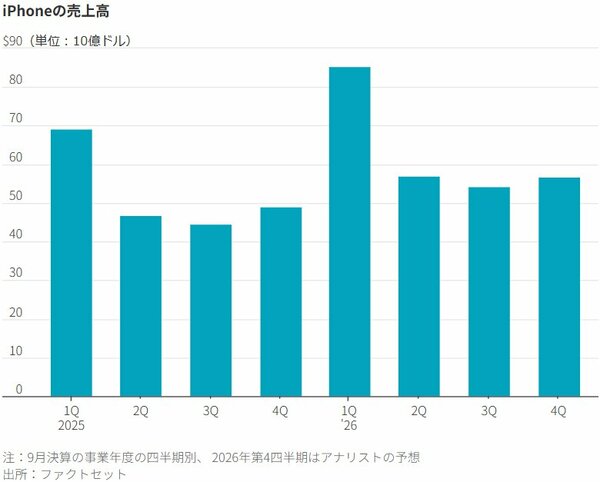
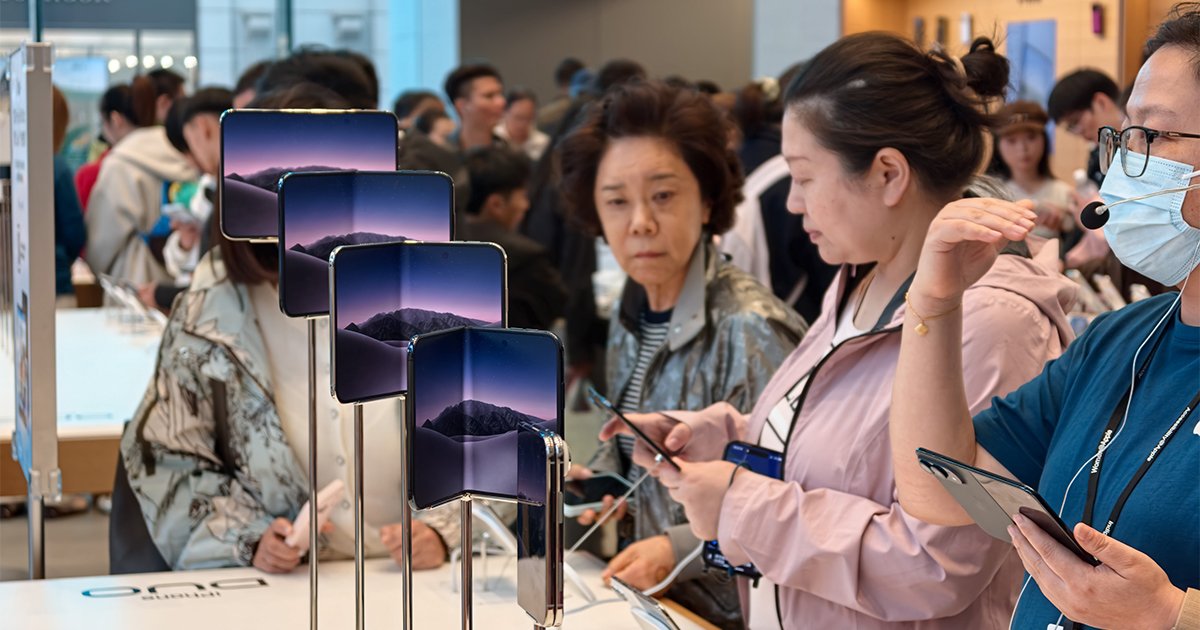
これらの製品の先行きも堅調に見える。アップルは先月、折り畳み式の「iPhone Duo」とiPhone 18の「Pro」および「Pro Max」を発売した。ゴールドマン・サックスの最近のノートによると、サプライチェーンの最近の指標はこれらの製品について「心強い」需要を示唆しており、これは高価格帯スマホへのシフトを裏付けるものだ。