62店舗を閉鎖したヴィレヴァン。その決算書には、意外な変化が表れていました。書籍『サンキー図で「お金の流れ」が1秒でわかる 見るだけ決算書』に登場するサンキー図を使い、大量閉店の裏側に迫ります。
「62店舗を閉鎖」決算書にどう影響した?
2025年7月、ヴィレッジヴァンガード(以下、ヴィレヴァン)は、今後の業績回復が難しいと判断した81店舗について、閉店の可否を検討すると発表しました。
そして実際に、2026年5月期には1店舗を出店する一方で62店舗を閉鎖。店舗数は293店舗から232店舗へ、2割以上減りました。
これだけ多くの店舗を閉鎖すれば、売上高だけでなく、利益やキャッシュフローにも大きな影響があるはずです。2025年5月期と2026年5月期の決算を比較しながら、構造改革の影響を読み解きます。
62店閉鎖でも売上高はわずか6.4%減、営業黒字へ
まずは、PLの変化を見てみましょう。
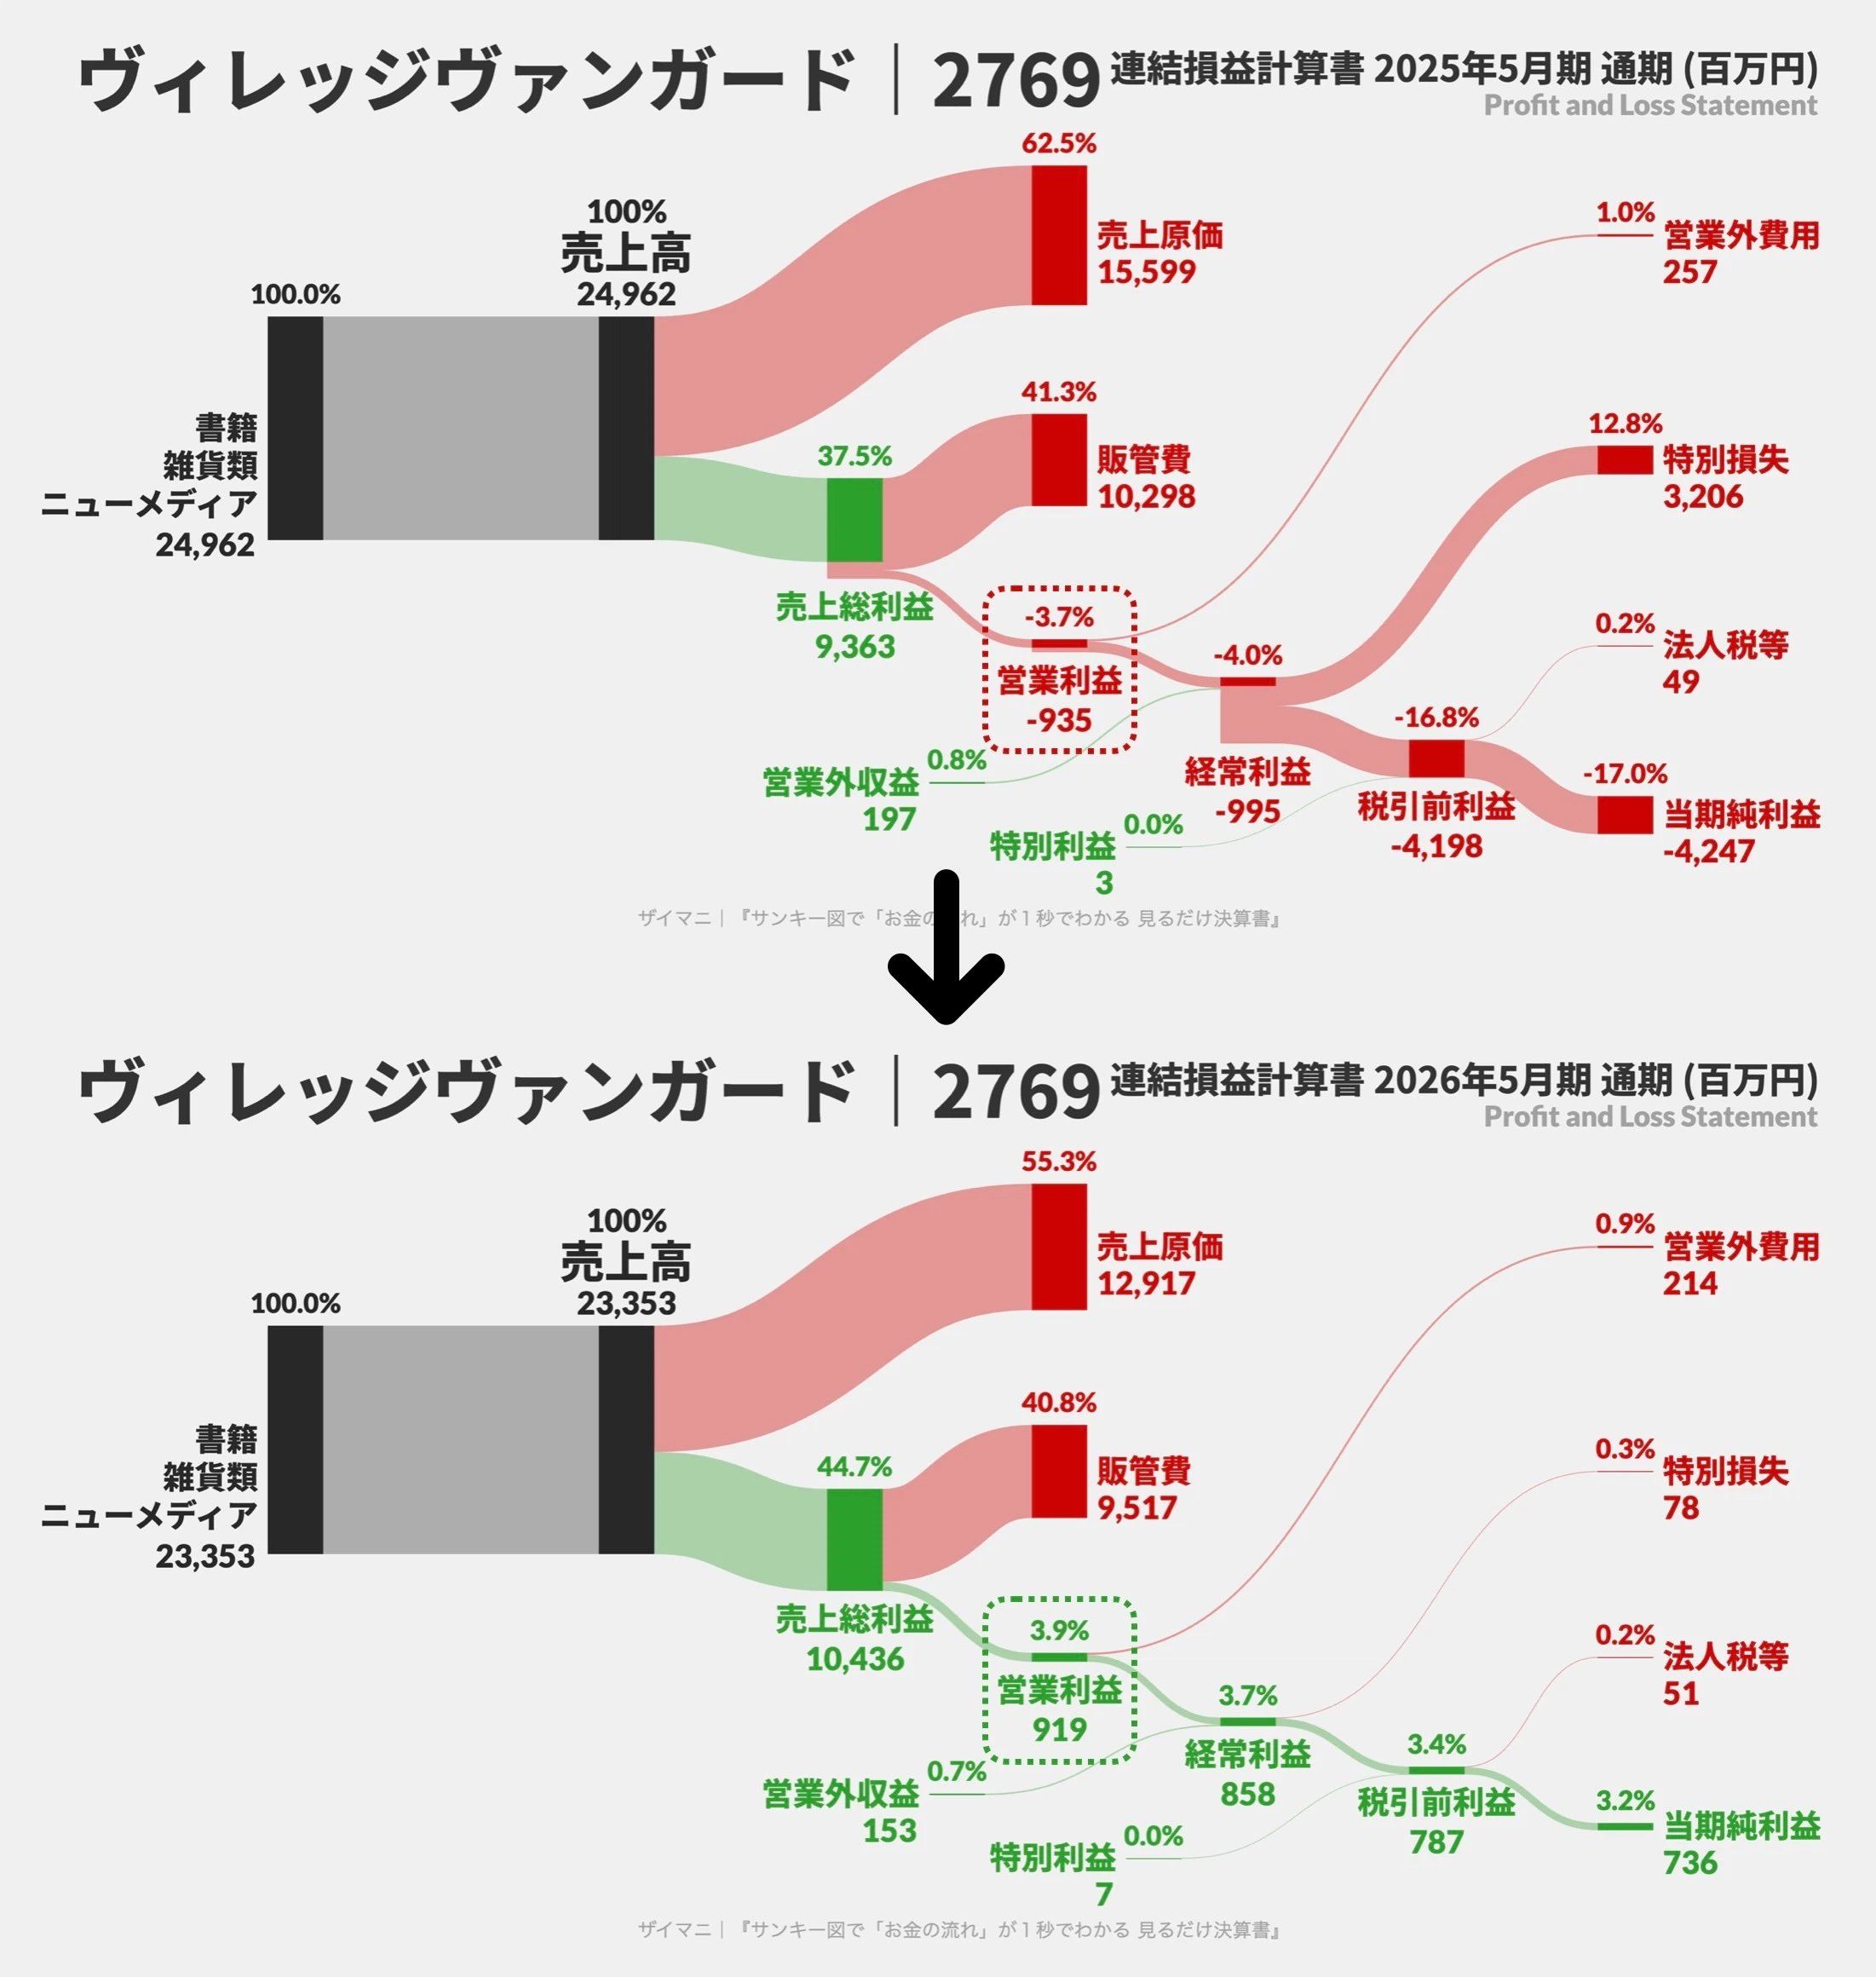 上:ヴィレヴァン2025年5月期 PL 下:ヴィレヴァン2026年5月期 PL
62店舗を閉鎖したにもかかわらず、売上高は約250億円から約234億円へ、わずか6.4%しか減少していません。
一方、営業利益は約9億円の赤字から約9億円の黒字へ転換し、約18億円改善しました。不採算店舗を閉店したことで、利益を生み出しやすい構造へ変化したと考えられます。
総資産は1割弱増加、在庫が減り現金が積み上がる
続いて、BSを比較してみましょう。
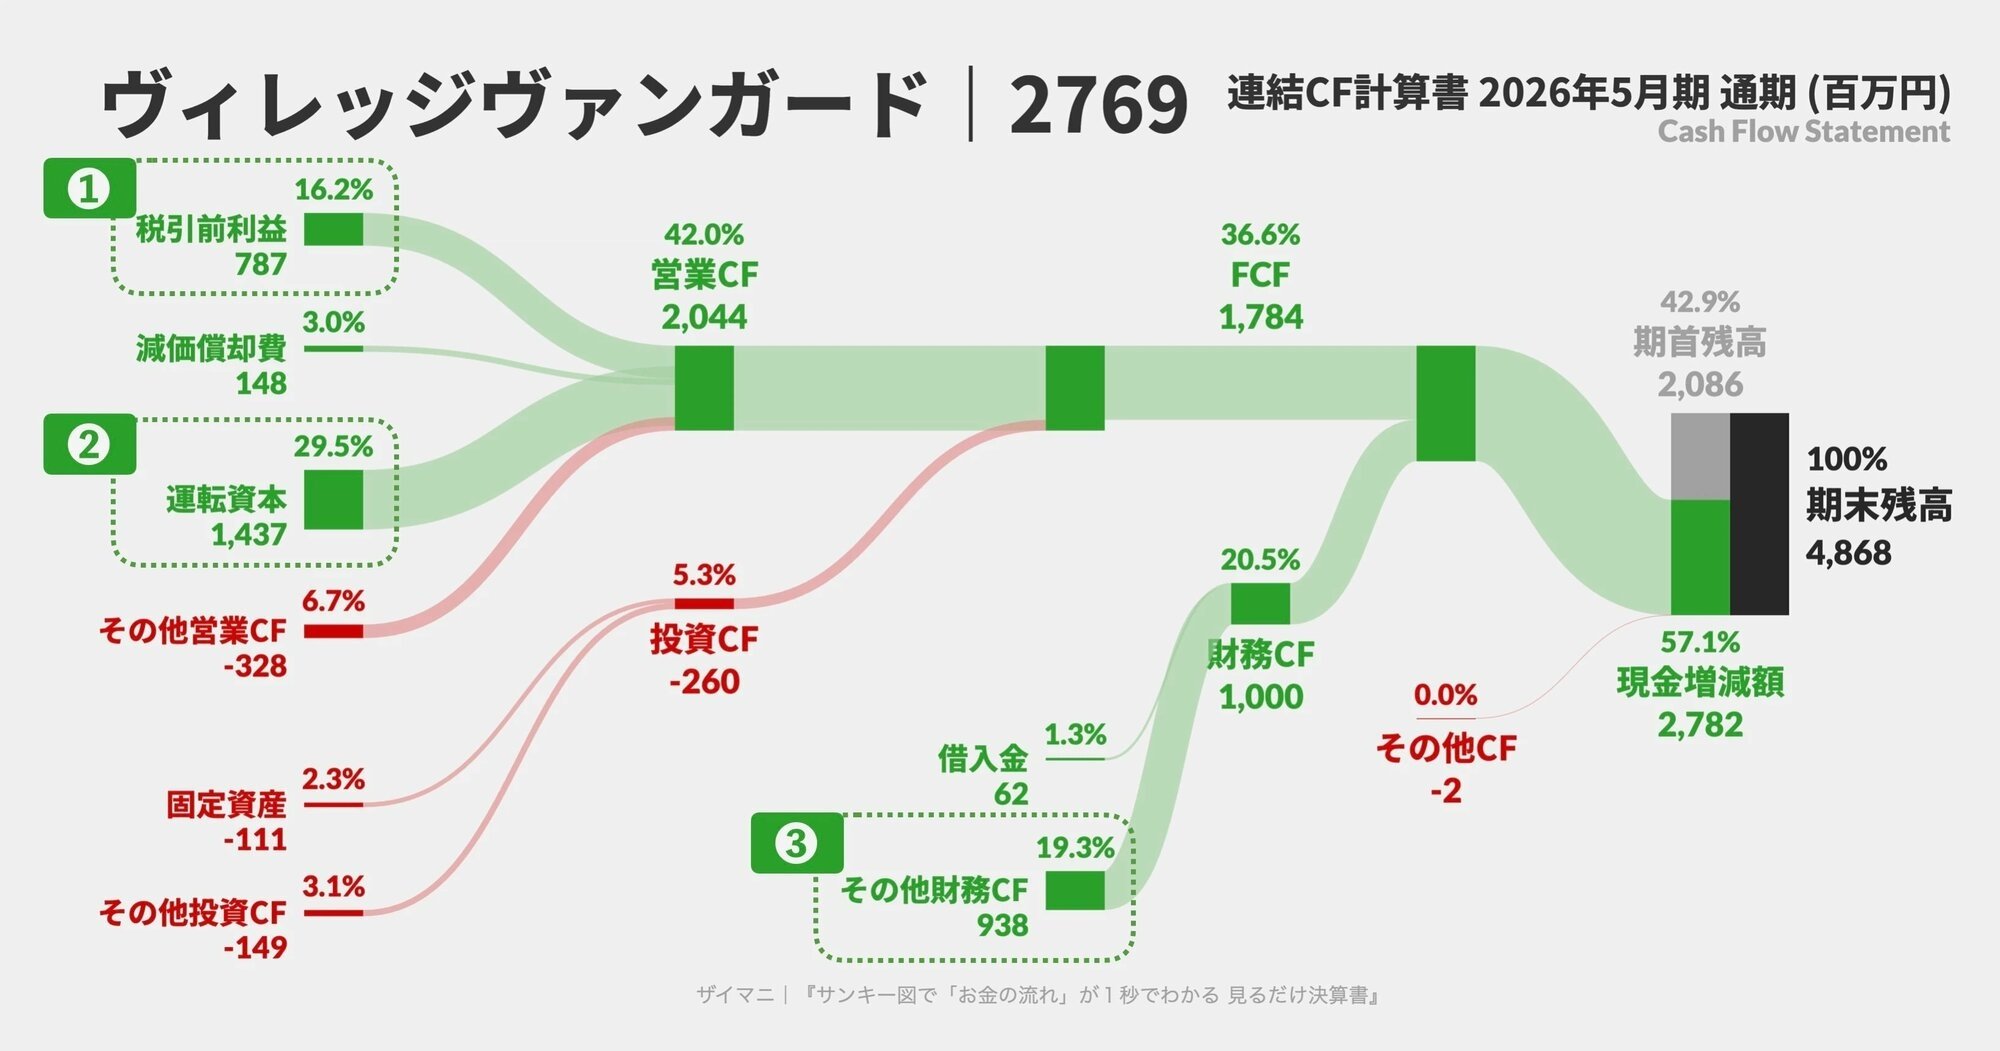 上:ヴィレヴァン2025年5月期 BS 下:ヴィレヴァン2026年5月期 BS
総資産は約174億円から約189億円へ、1割弱増えました。
右側を見ると、両期とも負債中心の資金調達であることがわかります。自己資本比率は10.8%から13.7%へ改善したものの、上場企業の中央値55.9%(著者算出)を大きく下回っています。短期・長期借入金を合わせると総資産の約半分を占めており、中長期的な財務安全性は決して高いとは言えません。
一方、資産の内訳には大きな変化が見られます。2025年5月末に最も太かったのは棚卸資産の113億円で、総資産の65.2%を占めていました。1年後は102億円、54.1%まで下がっています。
代わりに太くなったのが現金及び預金です。20.9億円から48.7億円へ、総資産に占める割合は12.0%から25.7%に上がりました。
棚卸資産が約11億円減少した一方、それを上回る約28億円の現預金が増加したため、総資産は約15億円増加しました(その他の資産の増減も合わせる)。店舗数は減りましたが、BSの規模はむしろ増大しています。ただし棚卸資産は依然として総資産の半分以上を占めており、在庫を多く抱える構造そのものが変わったわけではありません。
では、ヴィレヴァンの現金及び預金は、どのような理由で増えたのでしょうか?CFで特定してみましょう。
現金残高は約28億円増、要因は3つ
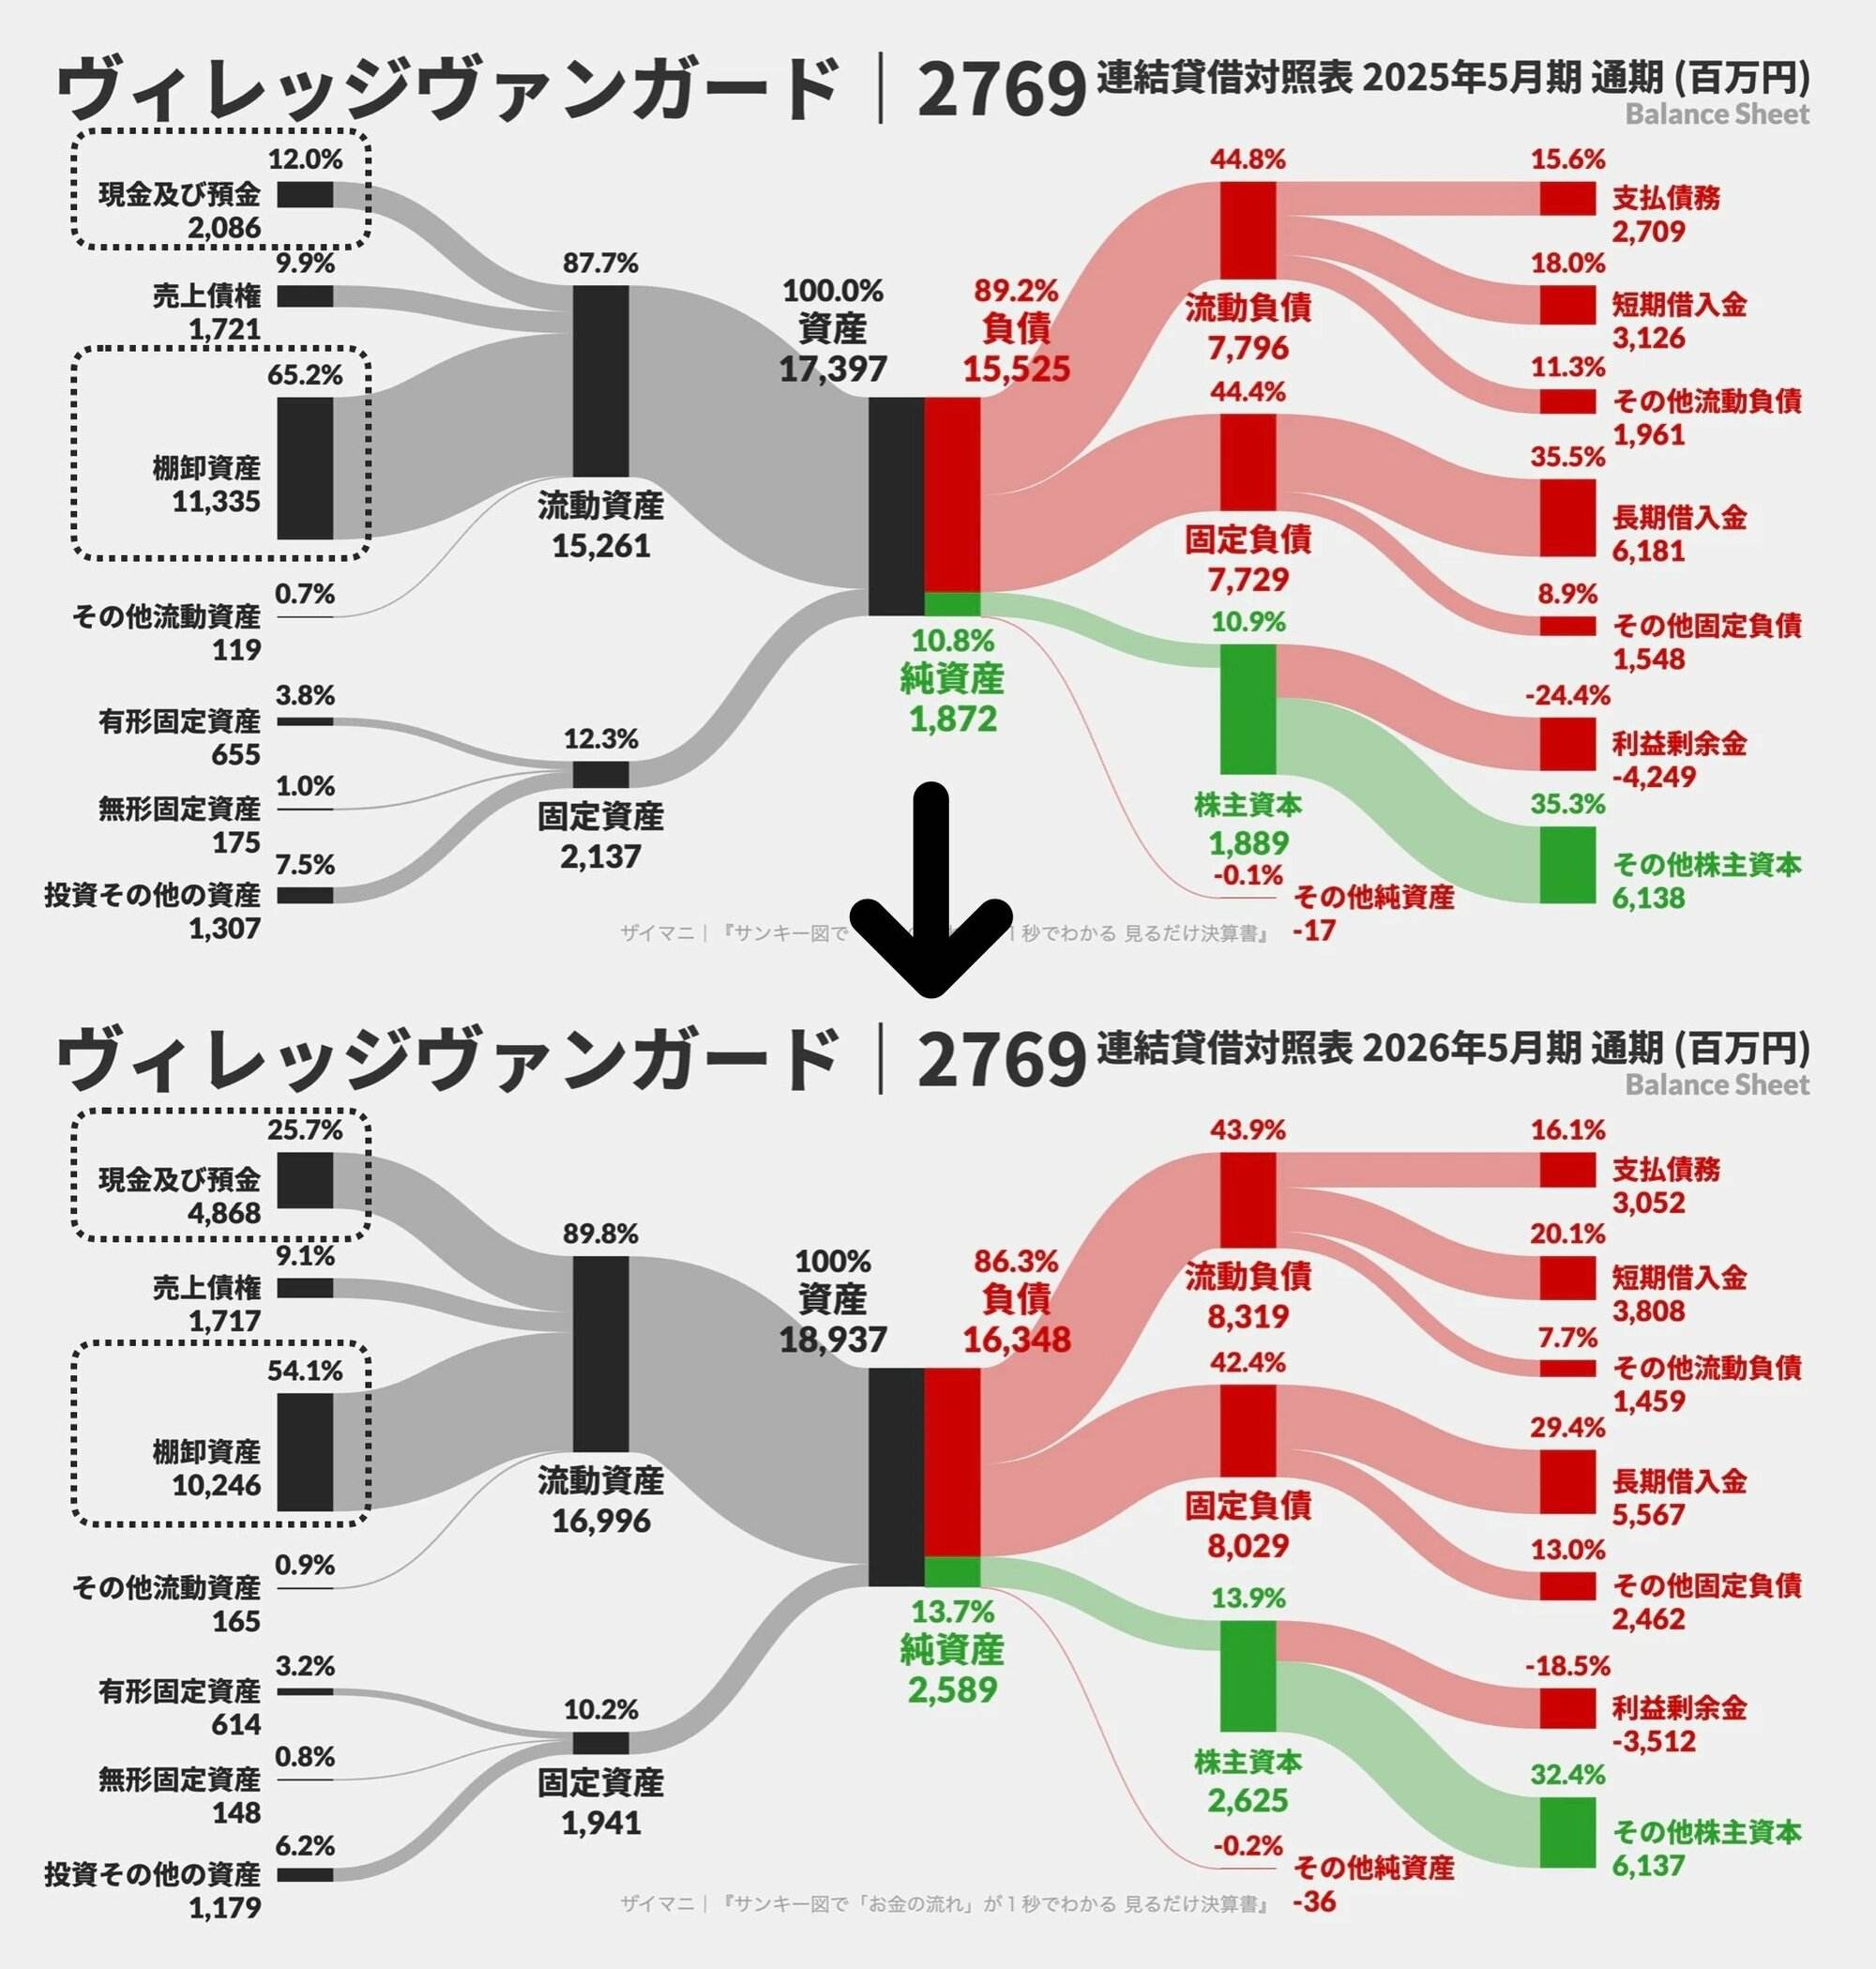 ヴィレヴァン2026年5月期 CF
現金残高は1年で約28億円増加しました。主な増加要因は次の3つです。
②在庫の現金化:棚卸資産の減少などにより、約14億円のキャッシュを創出
③外部からの調達:社債の発行により、財務CFが約10億円のプラス
つまり、現金の増加は、利益回復と運転資本の改善による内部からの資金創出と、外部からの資金調達の両方によるものです。
ヴィレヴァンは2027年5月期にも40店舗の退店を計画しているため、在庫の圧縮が続く可能性があります。ただし、退店が必ず今回と同じ規模のキャッシュ創出につながるとは限りません。また、社債の発行による資金調達も、現在の財務状況を踏まえると繰り返し頼れるものではないでしょう。
次の決算では、こうした押し上げ要因に頼らずに本業からキャッシュを生み出せているかが注目点となります。
まとめ:「62店舗閉鎖の裏側」
今回は、ヴィレヴァンの構造改革が、財務3表にどのような影響を与えたのかを見てきました。簡単にまとめます。
・BS:棚卸資産が約11億円減、現預金が約28億円増
・CF:営業CF+20億円と財務CF+10億円でキャッシュが約28億円増加
62店舗の閉鎖により、売上高は減少したものの、営業損益は黒字へ転換し、棚卸資産が減る一方で手元の現金は増加しました。つまりヴィレヴァンは、利益を残しやすく、現金を確保しやすい財務構造へ変わりつつあると見ることができます。
「赤字で62店舗が閉鎖」と聞くと、「大丈夫かな?」と思うかもしれませんが、こういった時こそ、決算書の知識が役に立ちます。会計の知識で企業の実態を正しく読み解くことで、目先の情報に惑わされず、的確な判断につながるのです。