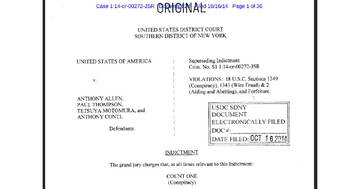
人生最大の買い物である「マイホーム」。多くの人はローンの返済に追われ、運任せの資金繰りに頭を悩ませています。しかし、都心に自宅を持つミドル世代や大企業勤めの人には、自覚のない「絶大な信用力」という隠れた資産が眠っています。世界一安い金利で銀行から資金を借り入れ、優良資産やインデックス投資、事業買収に活かす――。自分に眠る「与信力」に気づき、運に振り回されない人生を手に入れるためのファイナンス思考とは? 『アメリカに訴えられた男 エリート外資系銀行員が嵌められた罠。そして奈落からの復活』(ダイヤモンド社)を上梓した本村哲也氏が語ります。
 Photo: Adobe Stock
誰もが持つ「信用力」という資産に気がつくこと
「ファイナンスの考え方は、本来はすべての人が学ばなければいけないことだと思います。一般の方であれば、マイホームが最大の資産であり、住宅ローンが最大の債務になっていることが多いでしょう。いつ、どこで家を買うかで、その人の人生の資金はほぼ決まってしまいます。買った家が値上がりする人もいれば、値下がりする人もいる。そのタイミングが結婚や出産といったライフイベントに左右され、運任せになってしまっているのが問題だと私は思っています。だからこそ、それ以外の借入を増やしていくことで、自宅購入のリスクさえも薄めることができるのです。自分が良いと思うタイミングで借入をして、良いタイミングで物を買っていければ、運だけに振り回されないようにできるのです」
多くの人が自身の信用力や資産を十分に活用できていないのではないかと本村氏は言う。特に、都心に自宅を持つ50代・60代は、ローンの返済が進んでいたり、返済が終わっていたりするだろう。その家を担保にすれば、また新たな借入をすることができる。より多くの投資をすることでリスク分散もできるし、定年退職後に起業をしたり、事業承継難の優良会社を買ったりすることもできる時代なのだ。今の日本では誰もが優良企業のオーナー経営者になれるチャンスが転がっているという、とんでもなく恵まれた環境であることを知っておくべきだ。
しかし多くの人は、自分が持っている与信力・信用力に気がついていない。大企業に30年勤めている人は、それだけで絶大な信用力を持っているのだ。銀行からお金を借りられるチャンスがある。銀行からの借入は、世界で最も安いファイナンスだ。それで優良な資産を買っておけば、今のインフレ環境下では基本的に損をすることはまずない。優良資産が見分けられないと考えるなら、日経平均やS&P500、オルカンなどのインデックスでも積み立てていけばいい。
20代の若者には与信力がないので、それができない。自宅のローン返済が終わった世代には蓄積された与信力があるのに、安心してしまってその信用力を使っていない。これは非常にもったいないことなのだという。