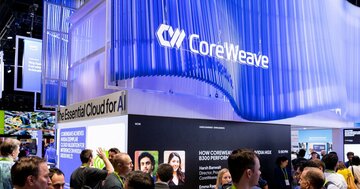
 コアウィーブはAI企業に計算能力を提供している
PHOTO: JASON HENRY FOR WSJ
人工知能(AI)向けの計算能力提供を競う一部企業のリスクにますます注目が集まっているようだ。一方、計算能力を創出するデータセンターについてはさほど懸念されていない。
株式の投資家は株価がどれだけ上昇しそうかに注目するが、債券の投資家にとっては発行体の経営が健全かどうかが重要な意味を持つ。そのため、さまざまなAI分野の資金調達について債券市場が異なる反応を示す場合、それは何が最も顕著なリスクだと投資家がみなしているかを知る格好の手掛かりとなる。
債券運用大手ピムコでマルチアセット部門のストラテジストを務めるロフティ・カロウイ氏は「クレジット市場におけるAI関連取引を一つの大きな取引とみなすべきではない」として、「差別化が進むだろう」と語る。
AI企業などに計算能力を提供する コアウィーブ の債券が先週急落し、そうした動きが浮き彫りになった。
コアウィーブはこの分野の新興企業で、AIクラウドコンピューティングに特化した「ネオクラウド」と呼ばれる企業の一つだ。競合相手には アマゾン や マイクロソフト などが含まれる。これらの巨大企業と同様、コアウィーブでも計算能力を生み出す設備を収容するデータセンターの必要性が急速に高まっている。
ここにきて、データセンター建設資金を調達するための債券発行が急増している。調査会社ディールロジックと金融大手ゴールドマン・サックスのクレジットアナリストがまとめたデータによると、今年は10月16日までにデータセンター関連企業が1000億ドル(約15兆8000億円)を超す米ドル建て債券を発行している。これはAI関連の米ドル建て債発行総額の約25%に相当し、その比率は前年の約16%から上昇している。
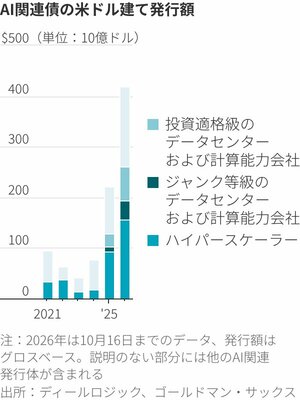
データセンターがハイパースケーラー(大規模クラウド事業者)にリースされる場合、その資金調達のために発行された債券は、一般的にテナント企業の債券よりリスクが高いとみなされる。例えばマイクロソフトは、トリプルAの格付けを維持している数少ない企業の一つだ。リース料の支払いはほぼ確実に履行されると判断されている。しかし、データセンターが完成しない可能性など、付随するリスクも存在する。そのため、これらの債券は依然として比較的高い利回りで取引されている。
コアウィーブの信用状況は異なる。同社は負債への依存度が高いため信用格付けは「ジャンク」等級で、債券はハイイールド市場で取引されている。コアウィーブがリースする予定のデータセンター建設のために発行された債券は、コアウィーブ自体の債券よりも米国債に対するスプレッド(上乗せ金利)がタイトな水準にある。このスプレッドは、社債の信用リスクを投資家がどう評価しているかを示すものだ。