「勉強するなら、すぐに仕事で使えるものがいい」――資格の勉強や自己投資を考えるとき、つい即効性のあるものを選んでしまう人は多いのではないでしょうか。『人生の経営戦略――自分の人生を自分で考えて生きるための戦略コンセプト20』の著者・山口周さんは、この「目先の効果」への偏りこそが、長期的には損な選択につながっていると指摘します。ファイナンス理論の中核概念「NPV(正味現在価値)」を使うと、時間の使い方の何が見えてくるのでしょうか。(構成/小川晶子、ダイヤモンド社書籍編集局)
 Photo: Adobe Stock
「今すぐ役立つこと」を選びがちな理由
――何かを学ぼうとするとき、資格でも語学でも、つい「今の仕事にすぐ役立つかどうか」を基準に選びがちです。これは自然な発想のように思うのですが、どう思われますか?
山口周氏(以下、山口):それは「現在バイアス」と呼ばれる、人間に備わった認知の癖なんです。私たちには「目の前の小さな利益」を「ずっと先の大きな利益」よりも過大評価してしまう傾向があります。だから、遠い将来に大きなリターンをもたらす学びよりも、すぐに効果が出る学びのほうを魅力的に感じてしまうんです。
これを見極めるために役立つのが、ファイナンス理論の「NPV(正味現在価値)」という考え方です。
今日の100万円と10年後の100万円は「等価」ではない
――NPVとは、どんな考え方でしょうか。
山口:ファイナンス理論では、選択肢の持っている経済的な価値をすべて現時点の価値に引き戻して評価します。私たちの選択肢には、効果の出るタイミングと期間の長さに違いがあるため、単純な比較ができないからです。
概念として表せば「将来にわたって生まれる効果の総計×割引率-投資額=正味現在価値」となります。
ポイントは割引率です。
「いま100万円もらえる」オプションと「10年後に100万円もらえる」オプションで、後者を選ぶ人はいませんよね。今日の100万円は投資すれば増やせるので、同じ額でも価値が違うと考えます。個人の人生戦略では、この割引率は「不確実性」の一本で決まると考えて構いません。
私たちは「目の前の小さな利益」を過大評価する
――具体的に、自己投資の選択にはどう応用できるのでしょうか。
山口:思考実験をしてみましょう。
年収600万円の人が、100万円かけてプログラミング言語を学び、来月から副業で月20万円稼ぐオプションAと、2000万円かけて海外大学で人工知能の学位を取り、年収を倍にするオプションBを比較します。
初年度の収支はAが+140万円、Bが-1400万円。短期の費用対効果では圧倒的にAが魅力的に見えます。
ところがNPVを導入すると結果が変わります。
Aは効果がはっきりしているので割引率5%、スキルの利用期間5年と置くとNPVは約939万円。Bは転職という不確実性から割引率10%、期間は長めの10年と置くと、NPVは約1687万円。結論が全く逆転するんです。
もちろんNPVの計算は割引率と期間の設定次第で大きく変わります。Bの割引率を20%にすればAが優位になります。ただ、いずれにせよ「割引率」や「期間」という概念を盛り込むことで、短期の評価とは大きく異なる側面が浮かび上がることは、常に念頭に置くべきです。
最もリターンが大きいのは「自分への投資」
――NPVで考えれば、遠い将来に大きなリターンをもたらす学びを軽視すべきではないということですね。
山口:「人的資本」はもともと経済学者のゲーリー・ベッカーが唱えた概念です。彼は社会におけるあらゆる種類の投資を比較して、最も長期的なリターンが大きいのは「人に対する投資」であることを明らかにしました。
昨今は金融投資への関心が高まっていますが、ベッカーの指摘を踏まえれば、私たちにとって最もリターンの大きい投資先は、株式でも債券でも不動産でもなく「自分」なのだということを忘れてはなりません。これは特に、学習のリターンが得られる期間が長い、若い人にとって重要なことです。
「今すぐ役立つかどうか」で選ぶ前に、その学びがどれくらいの期間、自分にリターンをもたらしてくれるのかを、一度考えてみてください。
【動画教材】山口周の『人生の経営戦略』のつくり方が大好評発売中!!
セット購入で「人生の経営戦略ノート」がついてきます。
動画教材「山口周の『人生の経営戦略』のつくり方」では、書籍の中で紹介している20の戦略コンセプトを著者自ら解説!
圧巻の全330分です! 書籍には掲載されていないエピソードも満載で、本を読んでいる方も、読んでいない方も、今すぐ役立つ内容となっています。
ご購入はこちら
【本動画のすごいところ】
■本を読んでいなくても内容をインプットできる!
■本を読んでいれば一層、理解が深まる!
■本に書ききれなかったことも盛りだくさん!
■若手、ミドル、ベテラン社員の社員研修にも最適です
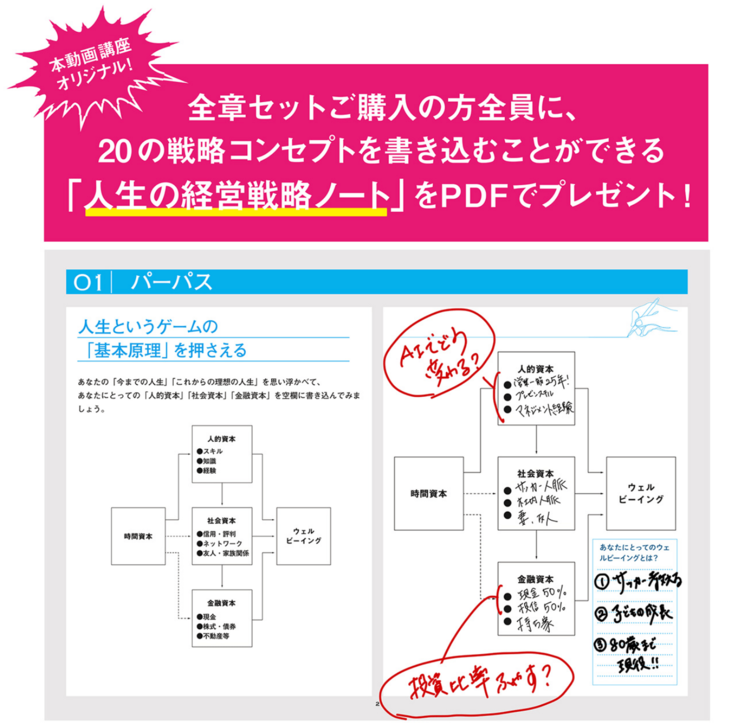
動画の内容
序章 「なぜ、いま「人生の経営戦略」なのか?」
第1章 目標設定について(1:パーパス)
第2章 長期計画について(2:ライフ・サイクル・カーブ、3:キャズム、4:適応戦略)
第3章 職業選択について(5:ポジショニング前編、6:ポジショニング後編、7:CSV競争戦略、8:内発的動機づけ、9:リソース・ベースド・ビュー、10:イニシアチブ・ポートフォリオ)
第4章 選択と意思決定について(11:ブルー・オーシャン戦略、12:創造性理論、13:絶対優位の戦略、14:正味現在価値、15オプション・バリュー)
第5章 学習と成長について(16:バランス・スコア・カード、17:ベンチマーキング、18:経験学習理論、19:発達指向型組織、20:サーバントリーダーシップ)