 PHOTO: JASON HENRY FOR WSJ
オーラの光り輝くスマートリングは、今やどこでも目に入る。テレビで大々的に流れている広告でよく目にするし、多くの人々の指にもはめられている。
しかし、オーラが9月下旬に新規株式公開(IPO)を試みた際、提示した価格では十分な買い手を見つけられず、上場は延期された。主な株価指数が過去最高値圏で推移しているにもかかわらず、同社は上場延期について市場のムードが神経質だったためだと説明し、好ましいタイミングを選ぶ余裕はあると述べた。
米国債利回りの急上昇が問題の一つだったことは間違いない。しかし、それ以上に大きな問題は、オーラの自己評価と、潜在投資家の見方が食い違っていたことだ。
オーラは自らを最大150億ドル(約2兆3700億円)の価値を持つテクノロジーおよびデータプラットフォームとして売り込んだ。だが多くの投資家の目には、おしゃれなウェルネス製品メーカーとしか映らなかった。
これは単なる解釈の問題ではない。テクノロジープラットフォームは低コストで指数関数的に事業を拡大できるが、機器メーカーは次の製品も購入するよう消費者を説得し続けなければならない。投資家が「一発屋」に懐疑的な目を向けるのは正しい。少なくとも、それ以上の存在になれることが証明されるまでは。
投資家は苦い経験からそれを学んできた。フィットネス機器のペロトン、ウエアラブル健康機器のフィットビット、寝具のキャスパー・スリープ、アクションカメラのゴープロはいずれも短期間のうちに話題性のあるブランドを築いたが、同じ壁にぶつかった。それは、収益を伸ばし続けるには製品を売り続けなければならなかったことだ。
ヘルステックアナリスト兼アドバイザーのステファニー・デイビス氏は、「消費者は新しい製品やサービスにすぐ飛びつく半面、見限るのも早い」と言う。
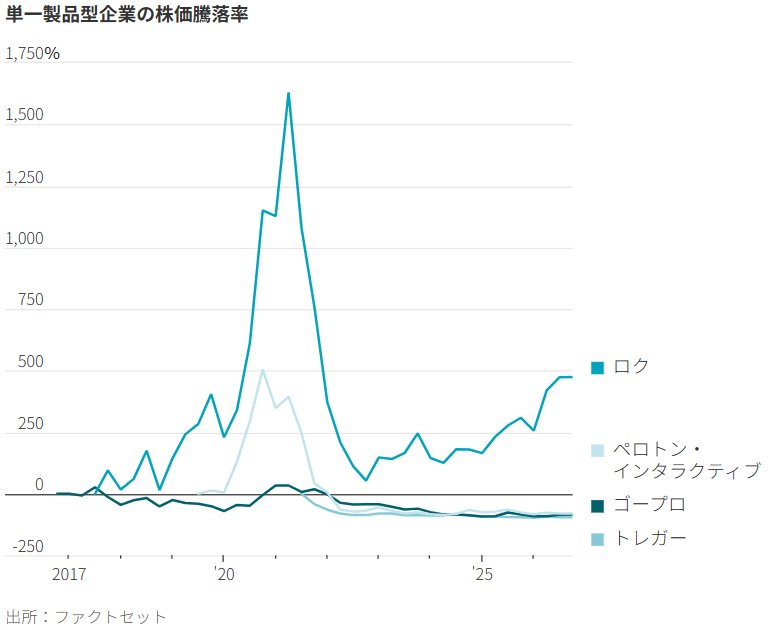
IPOを研究しているフロリダ大学のジェイ・リッター教授は、2005~24年に上場した単一製品型の消費者向け企業13社を調査した。その結果、上場から5年後の株価は、公開価格から平均で約32%下落していたことが分かった。それに対し、市場全体は同期間に49%上昇していた。リッター氏のサンプルに含まれる他の1200件余りのIPOでは、上場後の5年間に株価が平均68%上昇した。