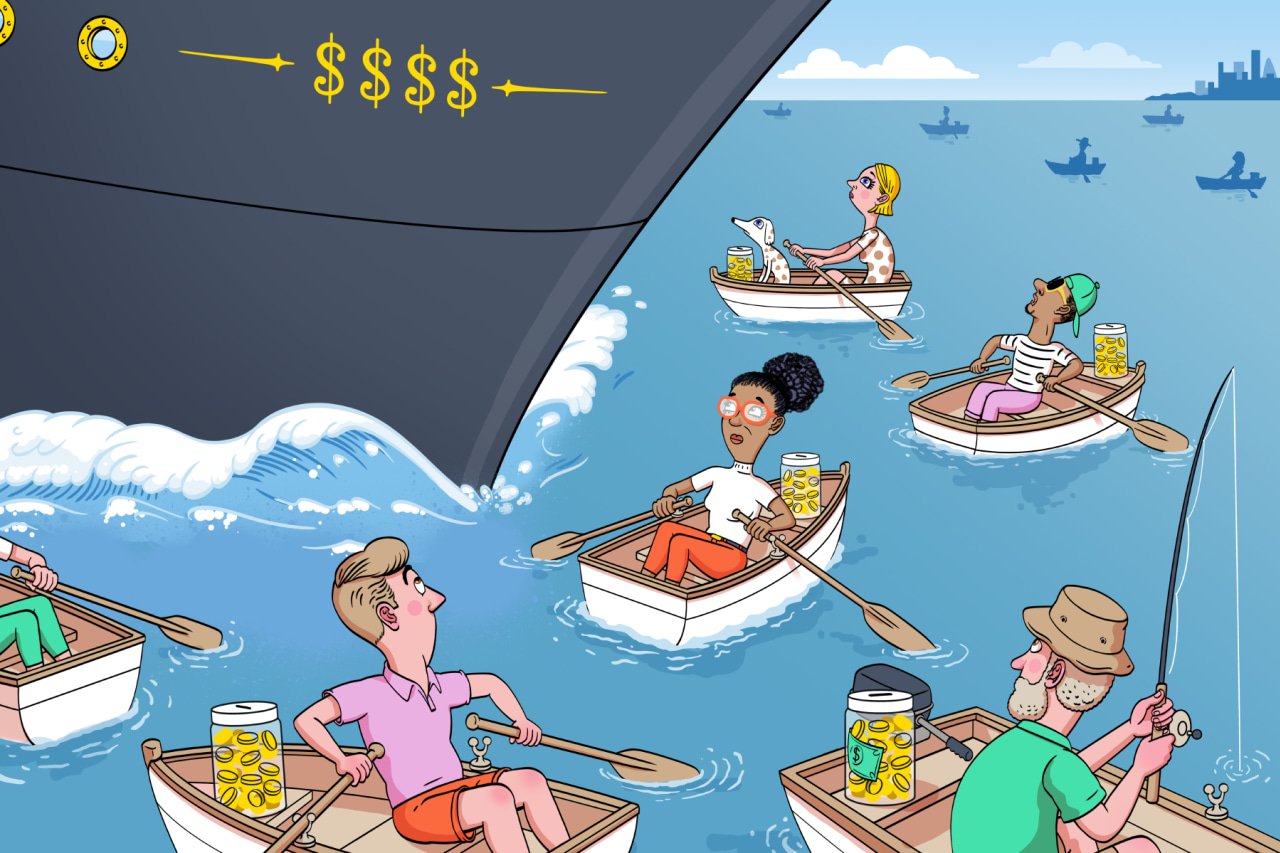
 Illustration: Andy Ward for WSJ
ウォール街は問題を抱えており、米政府の後押しの下、個人投資家にそれを解決してもらいたいと考えている。
年金や大学基金といった巨大投資家は、プライベートエクイティ(PE)やベンチャーキャピタルなど、非上場の「オルタナティブ」ファンドを過剰に抱え込んでおり、そうしたファンドの多くは消化不良にある。PEファンドは、何年も売却できずにいる企業群に何兆ドルもの資金が「塩漬け状態」となっている。主要なオルタナティブファンド運用会社の株価は今年、12〜36%下落した。一方、 2年物の米国債利回りは足元で5%程度 となっており、よりリスクの高いオルタナティブ投資の魅力は薄れている。
そして先週、米証券取引委員会(SEC)が、個人投資家によるプライベートファンド(私募ファンド)購入に大きく道を開く新規則を提案した。
この規則案には、運用会社がファンド利益のかなりの割合を徴収できるようにすることや、流動性の低い一部のファンドを取引しやすくすることなどが盛り込まれている。
規則案の発表後 、SECのポール・アトキンス委員長は同委員会の狙いを明確にした。「われわれの市場が持つダイナミズムの恩恵を受ける機会は、富裕層や、最も洗練された投資家とみなされる人々だけに限定されるべきではない」と同氏は述べた。「これは本質的に、自由と公平性の問題だ」
誰にとっての自由と公平性だろうか。リバタリアン(自由至上主義者)の立場であれば、リスクを理解している限り、人々は何にでも自由に投資できるべきであり、それこそが公平なのだと主張するだろう。一方、懐疑主義者の立場であれば、その自由と公平さが、多くの人が負うべきではないリスクを生み出しているのではないか、と疑問を抱くかもしれない。