日本の長期金利の上昇や円安の進行は、今回の骨太の方針によって突然始まったものではありません。米国の強い内需やインフレの進行、それに対応したFRBの急速な利上げなど、海外要因が大きく影響しており、こうした動きは高市政権が発足する前の2022年頃から続いているトレンドです(これまでの金利上昇の背景について詳しくは「『長期金利3%超え』の原因は『高市政権』による財政不安? この議論が間違っている6つの証拠」)。
今回の骨太の方針の公表前後にも、長期金利や為替相場には一定の変動がみられました。しかし、その変動幅を過去の金融市場の動きと比較すると、特別に大きなものだったとは言い難いでしょう。
図表-2をご覧ください。これは、各国の10年国債金利と政策金利の差の推移を示したものです。通常、政策金利が上がれば、長期金利もそれに応じて上がります。つまり、このふたつの金利差が大きければ、なんらかのショックによって、長期金利が政策金利の動向から乖離して上昇している兆候だと言えるわけです。
【図表-2】10年国債金利と政策金利の差(2025年6月末対比)
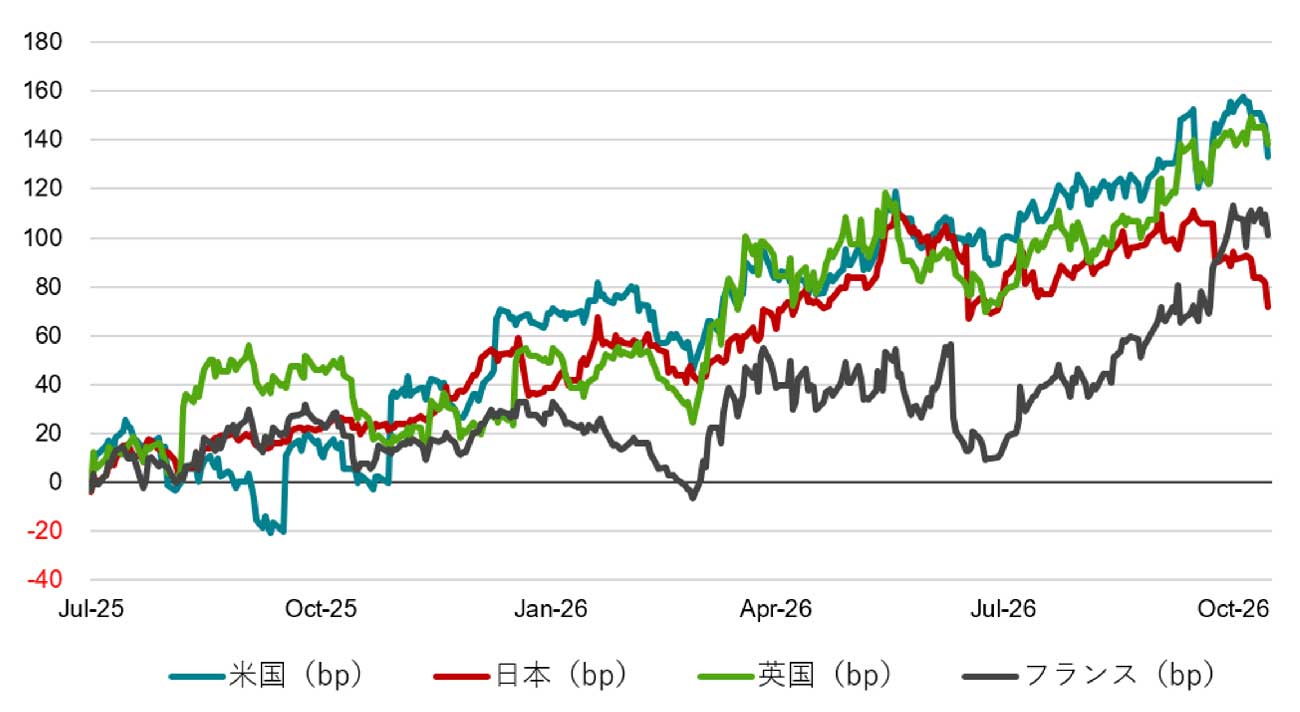
ところが、日本の長期金利の上昇幅は、他国と比べても同等です(図表-2)。つまり、骨太の方針を公表した日本だけが、特異的に長期金利が上昇したとは言えないということです。むしろ、長期金利の上昇や円安がすでに進行していたなかで、骨太の方針が公表されたと理解するのが自然であって、両者に因果関係があるかのように見立てて、「骨太ショック」と判断するのは無理があるというべきでしょう。
金融市場の変動を評価する際には、その時点で発生した値動きだけでなく、過去の変動幅との比較や、国内外の金融市場・経済情勢、政策変更などを総合的に考慮する必要があるのです。
株式市場に「ショック」がないのは、なぜか?
さらに、今回の「骨太ショック」を巡る議論には、金融市場の一部の動きだけを取り上げ、他の市場の反応を十分に考慮していないという問題もあります。
「骨太ショック」を殊更に大きく取り上げているのは、主として債券市場や為替市場の関係者ではないでしょうか。しかし、経済にネガティブな影響を与えているとの解釈が妥当であるかどうかを判断するためには、債券市場や為替市場だけではなく、株式市場を含めた金融市場全体の動きを確認する必要があります。
仮に今回の骨太の方針が、日本の財政に対する信認を大きく損ない、日銀の金融政策の自主性を脅かすものであったとすれば、国債や通貨だけでなく、日本の金融資産全体が敬遠される、いわゆる「日本売り」が発生していてもおかしくありません。その場合、株式市場にも相応の売り圧力がかかり、株価が大きく下落することが想定されます。
しかし、実際には、骨太の方針の公表後も日本の株式市場は過去最高値に近い水準で推移しており、少なくとも金融資産全体が一斉に売られるような「日本売り」が発生しているとはいえません(図表-3)。
【図表-3】名目GDP成長率と国債金利、日経平均株価
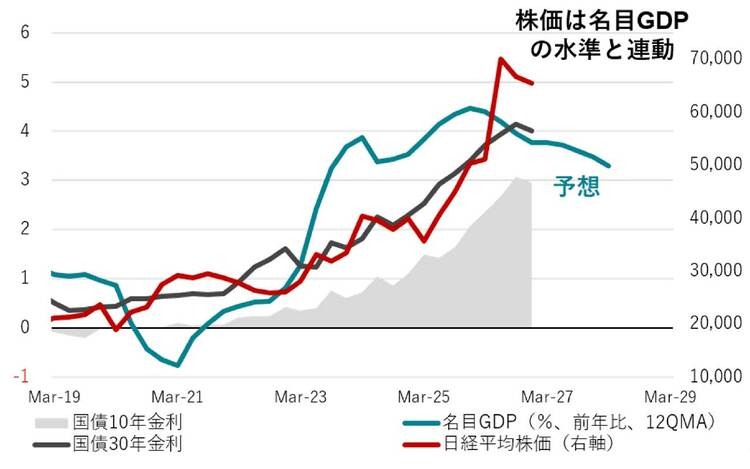
むしろ、株式市場の動きは、高市政権の経済政策に対する成長期待が高まっていることを示唆していると考えられます。
前述のように、高市政権が進める官民連携の戦略投資と産業政策は、これまで不足してきた国内投資を拡大し、日本経済の供給能力や潜在成長率を押し上げることを目指しています。また、予算編成の制度改革や、日本成長戦略に基づく中長期的な政策方針の明確化は、民間企業にとって将来の事業環境の予見可能性を高める効果が期待されます。
企業が政府の中長期的な政策方針を見通せるようになれば、設備投資や研究開発、人材育成などに対する意思決定を行いやすくなります。政府による戦略的な投資が民間投資を呼び込み、企業収益の拡大や生産性の向上につながるという期待が高まれば、それは株式市場にとってもプラスの材料となるでしょう。
少なくとも株式市場が高値圏で推移しているという事実は、骨太の方針によって日本の経済政策に対する信認が全面的に失われたという見方とは整合的ではありません。
念のために付け加えると、債券や為替市場と同様に、株式市場もグローバル経済の影響を大きく受けます。直近で株式市場がやや頭打ちになっていますが、これは高市政権の経済政策や国内景気に対する警戒感によるものではなく、世界的なAI関連企業の株価下落や、より経済の強い米国の金利上昇など、海外要因が主因とみられます。
債券市場や為替市場の一時的な動きだけを取り上げて「骨太ショック」と騒ぎ立てる一方で、株式市場が示している成長期待には十分に目を向けないのであれば、それは金融市場全体を捉えた分析とはいえないでしょう。
「経済政策」と「金融市場」を多面的に捉えることが重要
そもそも今回の骨太の方針は、単に財政支出を拡大することを目的としたものではありません。
長年の経済停滞の原因を国内投資の不足に求め、政府が官民連携の戦略投資と産業政策を通じて民間投資を力強く引き出し、潜在成長率を押し上げるとともに、経済安全保障も強化するという、経済政策の基本的な考え方そのものを転換するものです。
その政策的な意義を評価するためには、「財政健全化」という言葉が削除されたことや、政府と日銀の連携が強調されたことといった、個別の表現の変化だけに注目するのではなく、政策全体の目的や相互の関係を理解する必要があります。つまり、枝葉にばかり着目するのではなく、全体像を正しく捉える必要があるのです。
また、金融市場の反応についても、長期金利や為替相場の一時的な変動だけで判断するのではなく、株式市場を含めた幅広い市場の動向や、国内外のマクロ経済環境を踏まえて分析することが欠かせません。
マクロ経済や金融市場の動きは、財政政策、金融政策、経済成長期待、海外経済の動向など、さまざまな要因が複雑に絡み合うことで形成されています。一つの側面だけに焦点を当て、特定の政策と市場の動きを短絡的に結び付けることは、経済の実態を見誤ることにつながりかねません。
今回の「骨太ショック」という評価も、そうした一面的な解釈の典型ではないでしょうか。重要なのは、目先の市場変動や個別の表現に過度に反応することではなく、政策転換が中長期的な経済成長や企業の投資行動、そして財政の持続可能性にどのような影響を与えるのかを見極めることです。
そのためにも、できる限り幅広い視野を持ち、経済政策と金融市場の動きを多面的かつ総合的に捉えていく姿勢が求められると考えます。
クレディ・アグリコル証券チーフエコノミスト、日本成長戦略会議構成員
1975年埼玉県生まれ。埼玉県立浦和高校卒業。米スワースモア大学経済学部・数学部卒業、米ジョンズ・ホプキンス大学大学院経済学博士課程単位取得退学。メリルリンチ日本証券シニアエコノミスト、バークレイズ・キャピタル証券チーフエコノミスト、ブレヴァン・ハワード・ジャパン(ヘッジファンド)チーフエコノミスト、UBS証券シニアエコノミスト、ソシエテ・ジェネラル証券チーフエコノミスト、岡三証券チーフエコノミストを経て、現職。25年以上の幅広い経験と豊富な実績を積む。資金循環統計を駆使した独自の経済分析に定評があり、「企業貯蓄率」や「ネットの資金需要」の開発で有名。安倍晋三元首相が最高顧問であった「自民党財政政策検討本部」や「責任ある積極財政を推進する議員連盟」などのアドバイザーを務めたのち、2025年11月より、高市政権が設置した「日本成長戦略会議」の構成員に就任した。
クレディ・アグリコル証券マクロストラテジスト
1987年生まれ。慶應義塾大学商学部卒業。米ジョンズ・ホプキンス大学高等国際関係大学院(SAIS)国際経済・金融学修士課程修了。中央大学経済学部博士後期課程修了(博士、指導教授:浅田統一郎教授)。国内大手証券会社でリテール営業を経験した後、資産運用会社および証券会社において日米経済担当エコノミストとして従事。資金循環統計をはじめとするマクロ経済指標を用いて、株価や金利の適正水準(フェアバリュー)を定量的に分析し、その分析結果に基づくトップダウン型の投資戦略の策定を行っている。
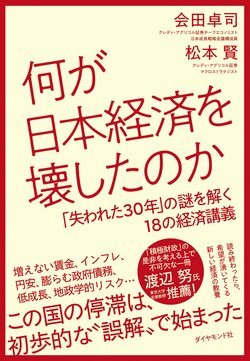 『何が日本経済を壊したのか』会田卓司+松本 賢・著 ダイヤモンド社
1990年代に深刻な低迷に陥ってから約30年、日本経済は惨憺たる状態が続きました。
第二次世界大戦後、これほど長期にわたって経済停滞に苦しんだ先進国は、ほかに例を見ません。
この「失われた30年」の間、度重なる消費税増税や社会保険料の引き上げによって、国民負担率は45%を超える水準に達した一方、賃金はなかなか増えず、中間層の家計貯蓄率は低下の一途をたどってきました。日本経済は、まさに壊れてしまったのです。
なぜこれほどの「大失敗」に陥ったのか?
どうすれば、まともに「経済成長」できるのか?
どうすれば、国民はもっと安心して生活できるようになるのか?
こうした疑問に、高市政権の経済ブレーンでトップエコノミストである会田卓司氏と松本賢氏が応える、渾身の一冊が『何が日本経済を壊したのか 「失われた30年」の謎を解く18の経済講義』です。
先生が生徒に講義するという親しみやすい形式によって、専門的な経済知識がなくても理解できるように書かれた「経済の教養書」でもあります。本書を読めば、「失われた30年」を生み出してきた”間違った常識”から解き放たれ、「正しい知識」を身につけることができます。
安心して暮らせる「日本経済」を築くために、全国民必読の一冊です。