それどころか、今回の骨太の方針について、財政規律の後退によって財政不安が高まることや、政府の関与が強まることで日銀の金融政策の自主性が損なわれることへの懸念が広がりました。そして、骨太の方針の原案が明らかになった後、長期金利の上昇や円安が一定期間進行したこともあり、こうした市場の動きを「骨太ショック」と形容する見方が広がったのです。
「骨太ショック」という表現は妥当なのか?
果たして、こうした評価は妥当なのでしょうか。
今回の骨太の方針の内容や、それに対する金融市場の反応を冷静に検証すると、本当に「ショック」と呼ぶべき事態が発生したのかについては、大きな疑問が残ります。
まず、財政政策を巡る懸念の背景には、今回の骨太の方針から「財政健全化」という言葉が削除されたことがあるようです。
従来の「財政健全化」という表現は、今回は「財政の持続可能性」に置き換えられました。この変更をもって、政府が財政規律を軽視し、財政再建に向けた姿勢を後退させたと受け止める向きが少なくありませんでした。
しかし、これは今回の政策転換の本質を十分に理解していない解釈ではないでしょうか。前述のように、今回の骨太の方針では、政府債務残高対GDP比の安定的な低下を中核に据えながら、経済成長率を含めた幅広い指標を用いて、政府の財政をより多角的に管理していく方針が示されています。
つまり、財政に対する責任を放棄したのではなく、単年度の財政収支という限られた指標に過度に依存する従来の考え方から脱却し、経済成長と財政の持続可能性を一体として捉える、より包括的な財政運営へと転換したのです。
むしろ、本当に問題視すべきなのは、前年までの骨太の方針にみられた、景気の状態や経済成長への影響を十分に考慮することなく、単年度のプライマリーバランス(PB)の黒字化を優先する硬直的な財政運営ではないでしょうか。
財政収支を改善させること自体を政策の目的とすれば、景気が弱い局面でも歳出抑制や増税を優先することになりかねません。その結果、民間需要や企業の投資意欲が抑制され、経済成長率が低下すれば、税収の伸びも鈍化してしまいます。財政収支の改善を急ぐあまり、かえって経済成長を阻害し、財政の持続可能性を損なうという本末転倒な結果を招く可能性があるのです。
本来目指すべきなのは、官民の投資拡大によって経済成長を実現し、その結果として税収が自然に増加する好循環を生み出すことです。
実際に、新型コロナウイルスの感染拡大以降、一時的に積極財政が実施されたこともあり、名目GDPは大きく拡大しました。それに伴って税収も増加し、政府の財政赤字や債務残高対GDP比は大幅に低下しています(詳しくは「消費減税の財源は? 経済成長と税収上振れで十分に確保できる」)。こうした経験は、経済成長を通じて財政指標を改善させるという政策運営の重要性を示していると考えられます。
今回の骨太の方針は、こうした経験を踏まえ、財政収支の改善を最優先する従来の発想から、経済成長を実現することで財政の持続可能性を確保する発想へと転換したものです。財政運営の視野を広げ、より合理的で包括的な政策体系へと改善したにもかかわらず、「財政健全化」という言葉が置き換えられたことだけを取り上げ、財政不安の高まりや金融市場の動きを説明するのは、あまりに短絡的ではないでしょうか。
なお、海外に目を向けても、経済成長を重視し、その結果として財政の持続可能性を確保するという考え方は、決して特殊なものではありません。
米国版の骨太の方針とも呼ぶべき2026年の大統領経済報告書をみると、政府の財政指標については、トランプ政権が掲げる政策の効果が成長率を押し上げ、債務残高対GDP比が低下する見通しであることが説明されています。そこでは、日本と同様に「財政の持続性(fiscal sustainability)」という表現が用いられています。
これは、経済成長を政策運営の上位目標に位置付け、その実現によって財政の持続可能性も確保していくという考え方を反映したものといえるでしょう。少なくとも、日本の一部の金融市場関係者やメディアが骨太の方針に求めるような、単年度の財政収支の改善を経済成長よりも優先する政策体系にはなっていません。
「政府が日銀の利上げ牽制を強化した」は本当か?
次に、金融政策を巡る懸念について考えてみます。
前年の石破政権による骨太の方針では、日銀の金融政策について、「日本銀行には、経済・物価・金融情勢に応じて適切な金融政策運営を行うことにより、賃金と物価の好循環を確認しつつ、2%の物価安定目標を持続的・安定的に実現することを期待する。」と記されており、政府と日銀の関係についての踏み込んだ記述はありませんでした。
これに対し、今回の骨太の方針では、「日本銀行には、内外の経済情勢等を十分に注視しつつ、日本銀行法、政府・日本銀行の共同声明の趣旨に沿って政府と緊密に連携し、経済・物価・金融情勢に応じて適切な金融政策運営を行うことにより、賃金と物価の好循環を確認しつつ、2%の物価安定目標を持続的・安定的に実現することを期待する。」と明記されました。
さらに、「日本銀行には、日本銀行法第4条及び政府・日本銀行の共同声明の趣旨に沿って政府と緊密に連携し、賃金と物価の好循環を確認しつつ、2%の物価安定目標の持続的・安定的な実現に向けて適切な金融政策運営を行うことを期待する。」との記述も盛り込まれています。
こうした記述に対して、一部の金融市場関係者やメディアは、政府が日銀に対する利上げ牽制を強めたものと解釈したようです。政府との連携が強調されることで日銀の金融政策の自主性が損なわれ、必要な利上げが遅れる結果、円安が加速し、インフレ圧力が強まるのではないかという懸念です。
その後、当初の原案にはなかった、日銀法第3条の「金融政策の具体的な手法については日本銀行に委ねられる。」との文言が後に注釈として加えられたことについても、政府が金融市場の反発を受け、慌てて火消しに走ったとの指摘がありました。
「政府と日銀が意思疎通を図る」のは当然のことである
しかし、そもそも日銀法第4条が何を定めているのかを確認する必要があります。
日銀法第4条では、「日本銀行は、その行う通貨及び金融の調節が経済政策の一環をなすものであることを踏まえ、それが政府の経済政策の基本方針と整合的なものとなるよう、常に政府と連絡を密にし、十分な意思疎通を図らなければならない。」と定められています。
つまり、日銀の金融政策が政府の経済政策の基本方針と整合的なものとなるよう、政府と日銀が十分な意思疎通を図ることは、法律上も明確に求められているのです。今回の骨太の方針は、こうした日銀法の規定を改めて確認したものであり、新たに政府が日銀の金融政策に介入する権限を設けたわけではありません。
そもそも、政府と中央銀行が緊密にコミュニケーションを取ることは、国際的にみても極めて自然なことです。金融政策と財政政策は、それぞれ異なる役割を担いながらも、経済成長や物価、雇用などに相互に影響を及ぼします。両者が経済情勢に対する認識を共有し、政策の整合性を確保することは、むしろ適切な経済政策運営にとって重要な要素といえるでしょう。
実際に米国でも、ベッセント財務長官は、FRBのウォーシュ議長やパウエル元議長と毎週のように朝食ミーティングを行っていることを明らかにしています。一方で、政策金利の引き下げなど、具体的な金融政策の手段について介入したことはないとも述べています。
ここで重要なのは、政府と中央銀行が緊密に意思疎通を図ることと、政府が中央銀行の具体的な政策判断に介入することは、明確に区別されるべきだという点です。政府の経済政策との整合性を確保することと、金融政策の具体的な手段を中央銀行が自主的に決定することは、決して矛盾するものではありません。
高市政権発足時から「デュアル・マンデート」を求めていた
さらに重要なのは、今回の骨太の方針に盛り込まれた金融政策に関する考え方も、高市政権が従来から繰り返し示してきたものであるという点です。
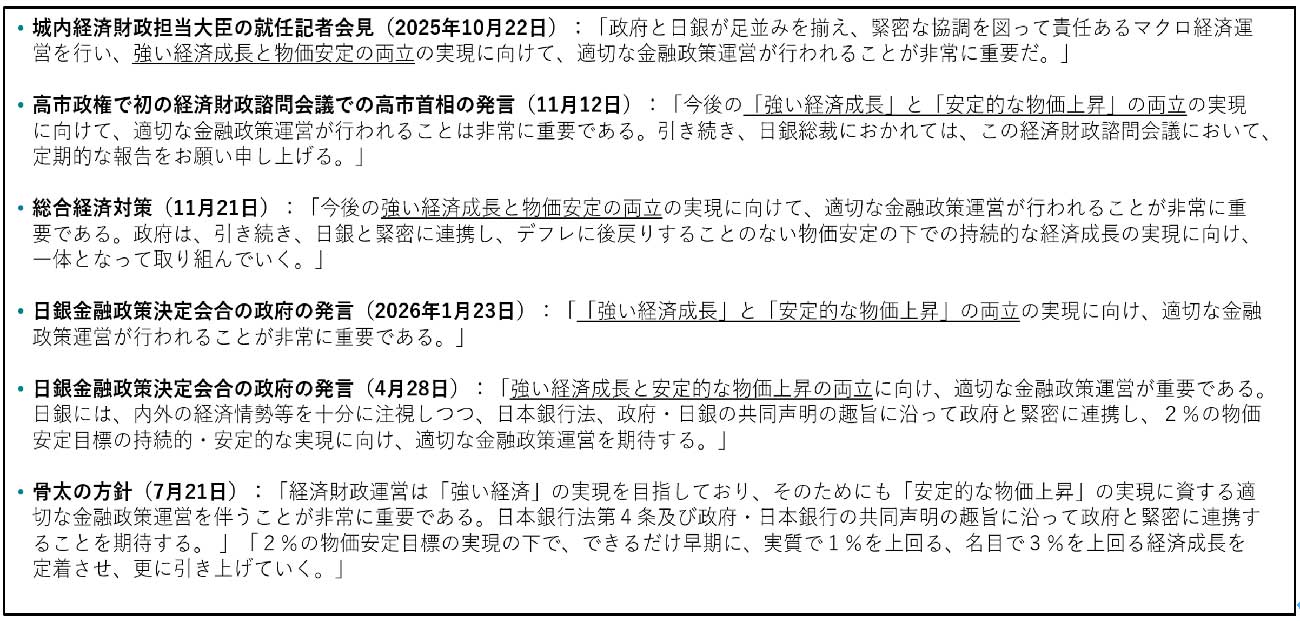
高市政権は、日銀に対して「安定的な物価上昇」だけでなく、「強い経済成長」との両立を求める、いわば「デュアル・マンデート」の考え方を、政権発足後も一貫して示してきました(図表-1)。日銀が物価の安定を実現することはもちろん重要ですが、その過程で過度な金融引き締めによって国内需要や企業の投資活動が抑制され、経済成長と必要な投資が損なわれることは避けなければならないからです。
【図表-1】「強い経済成長」と「安定的な物価上昇」の日銀のデュアル・マンデートを示す政府の発信
出所:日銀、内閣府、クレディ・アグリコル証券
高市政権が目指しているのは、官民連携による戦略投資と産業政策を通じて供給能力を高めながら、強い経済成長と安定的な物価上昇を両立させることです。そのためには、財政政策と金融政策がそれぞれの役割を果たしながら、経済政策全体として整合的に運営されることが重要になります。
今回の骨太の方針における政府と日銀の連携に関する記述も、こうした政策理念を反映したものと理解するのが自然でしょう。政権発足以来、繰り返し発信されてきた考え方が改めて明文化されたことをサプライズと受け止め、「ショック」と表現するのは、むしろ高市政権の政策方針や政治的な動きを十分に把握できていなかったことの表れではないでしょうか。
そもそも「ショック」と呼ぶほどの出来事だったのか?
そして、そもそも今回の金融市場の動きが、本当に「ショック」と呼ぶほど大きなものだったのかについても、検証する必要があります。