失われた30年――。日本がいまも抜け出せずにいる経済停滞の根本原因は、日本企業が「投資主体」であることをやめ、「貯蓄主体」へと変貌してしまったことにあります。そして、600兆円を超えるとも言われる内部留保を溜め込んできた日本企業を非難する論調もメディアでしばしば見かけます。しかし、その非難は“的外れ”であると、高市政権の経済ブレーンである会田卓司氏と松本賢氏は指摘します。その理由をわかりやすく解説していただきました(この記事は『何が日本経済を壊したのか』から抜粋・編集して作成しました)。
 写真はイメージです Photo: Adobe Stock
日本企業が「貯蓄主体」になったのが、経済停滞の根本原因である
「失われた30年」の根本的な原因は、1990年代の後半以降、日本の「企業貯蓄率」がずっとプラスを続けていることにあります。
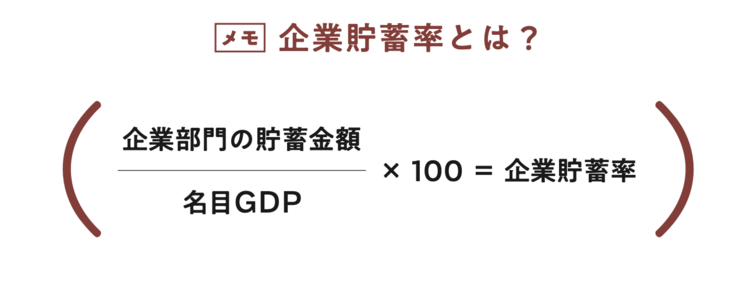
企業貯蓄率とは、ある国の企業部門の貯蓄金額が、その国の名目GDPに占める割合のこと(メモ参照)。つまり、企業部門が貯蓄している国の企業貯蓄率はプラスになり、企業部門が貯蓄せずに負債(借金)を増やしている国の企業貯蓄率はマイナスになるということになります。
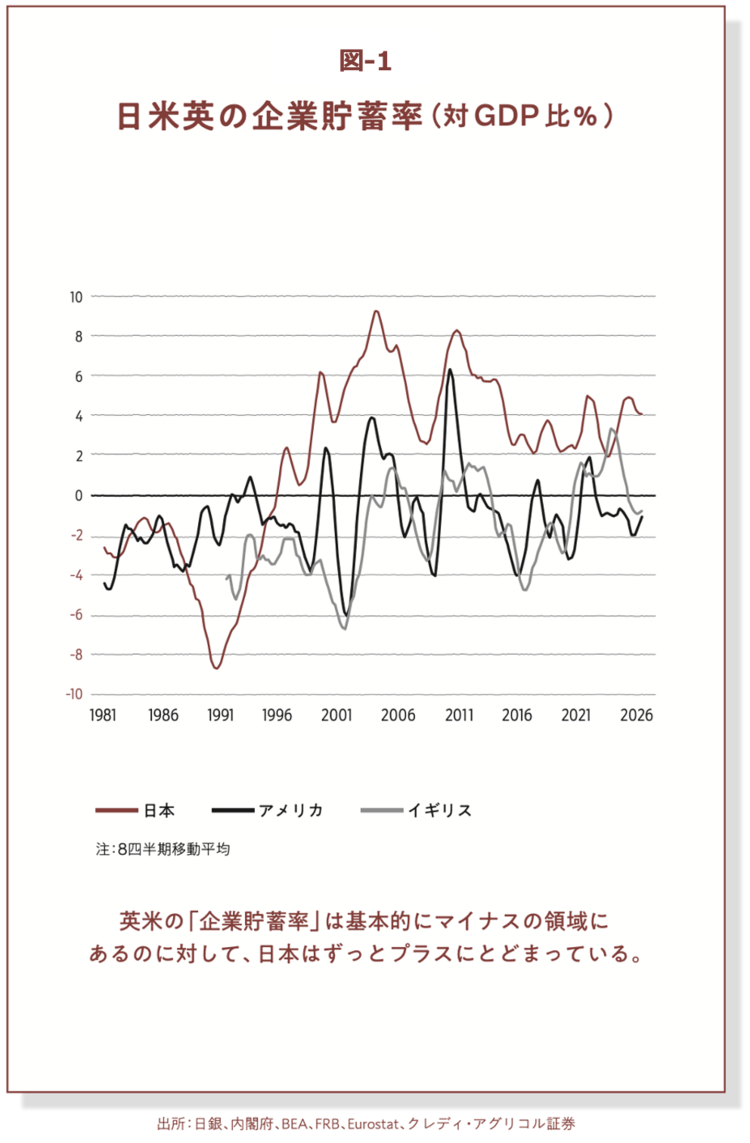
本来、企業部門は銀行などから資金調達をすることによって、自社が稼ぎ出している利益を超える投資を行うことで成長していく存在です(これを「投資超過」と言います)。だから、アメリカやイギリスなど継続的に経済成長をしている先進国の企業貯蓄率は、基本的にはずっとマイナスを維持しているものなのです(図-1参照)。
1990年代初頭までの日本もそうでした。
【図-1】の日本の企業貯蓄率の推移を見ればわかるように、かつての日本企業は設備投資に強い意欲をもち、銀行などから資金調達をして、工場を建設し、生産能力をどんどん拡大させてきました。そして。企業部門が「投資超過」であり続けた結果、雇用が生まれ、賃金が上昇し、消費が拡大し、経済全体が成長していくという好循環が成立していたのです。
ところが、1990年代のバブル崩壊をきっかけに企業貯蓄率は急上昇を始めました。
バブル崩壊によって多くの企業が抱えることになった膨大な負債を解消するために、日本企業は事業投資をするよりも、借金返済に邁進するようになったからです。
さらに、1997~1998年に起きた金融危機によって、金融機関の融資態度が極端に厳しくなったことも大きな影響を及ぼしました(一部報道では、いわゆる「貸し剥がし」もあったとされています)。
このときの銀行の苛烈な対応が、日本企業の行動様式を根本から変えてしまいました。「銀行はいざという時に助けてくれない」「借金は危険だ」「無借金経営こそが善である」「手元資金を厚くしておかなければ生き残れない」……。こうした認識が、日本企業の経営者たちに深く刻み込まれたのです。
そして、投資を控え、借入れを減らし、リストラを進め、コストを削減し、資金を貯め込む方向に舵を切りました。このように、日本の企業部門は「投資主体」であることをやめ、「貯蓄主体」へと変貌したのです。
つまり、日本企業は自社が稼いだ利益の範囲内でしか投資をせず、内部留保を溜め込むようになってしまったのです(これを「貯蓄超過」と言います)。そして、1990年代後半以降、企業貯蓄率は延々とプラスを続けるという異常事態に陥ったのです(図-1参照)。
日本の経営者は、「アニマル・スピリッツ」を失ったのか?
ここで、こんな疑問をもつ方もいるでしょう。
たしかにバブル崩壊で深い傷を負った日本企業が「貯蓄超過」になるのはわかる。しかし、とっくに借金返済を終えたはずなのに、なぜ、日本企業は30年近くも貯蓄するばかりで、積極的な投資をしようとしないのか、と。
この疑問には一理はあります。実際に、日本の企業部門が「投資不足(貯蓄超過)」になっている現状に対して、「経営者のアニマル・スピリッツが衰退しているから」などと批判する声は、メディアでもよく見かけます。
アニマル・スピリッツとは、20世紀最大の経済学者とも言われるケインズが提唱した概念で、「将来が不確実であっても、事業や投資に踏み出そうとする人間の血気や野心」のこと。数値化できる合理的な予測を超えて、このアニマル・スピリッツこそが経済活動を牽引しているというわけです。
つまり、日本の経営者がアニマル・スピリッツを失った結果、「投資をして失敗するリスクをとるよりも、お金を貯めこんでおいた方が安全だ」という“臆病な経営”に陥っていると批判する声があるのです。
しかし、私は、その批判は当たらないと思っています。
もちろん、この「失われた30年」の間だって、アニマル・スピリッツを発揮して大成功を収めた経営者は存在するし、それは最大級の賞賛に値することだと思います。だけど、経済全体が置かれた状況を考えれば、多くの経営者が投資に慎重になるのはむしろ賢明だったと言えます。
というか、あのような状況のなかで、経営者にアニマル・スピリッツを求めることの方が、ちょっとどうかしてると思います。もし生きていたら、ケインズもそう言ったんじゃないでしょうか。
「企業貯蓄率」と「消費者物価」の深い関係
私がそう考える根拠が【図-2】です。
これは、企業貯蓄率の推移(左軸)に、消費者物価上昇率(右軸)の推移を重ねたものです。面白いグラフではないでしょうか? なぜなら、企業貯蓄率と消費者物価上昇率の二つのグラフがほぼ重なり合っているからです。つまり、企業貯蓄と消費者物価には強い相関関係があるということです。
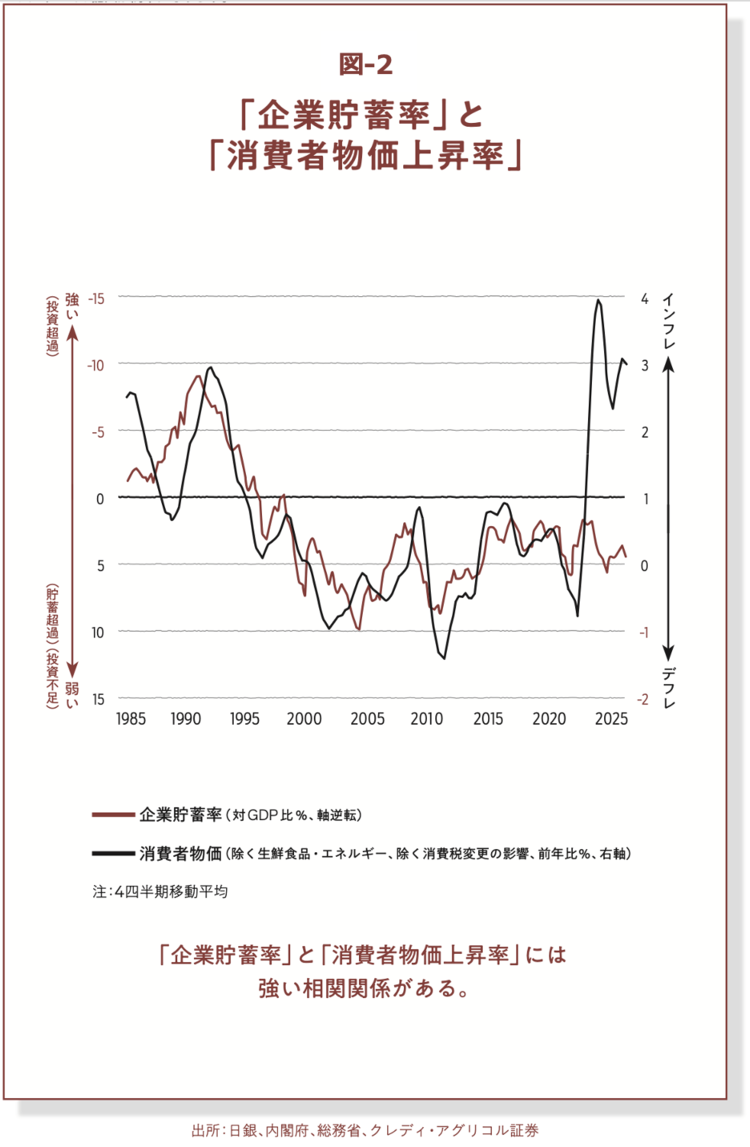
もっとも、コロナ後の2023年頃から突然、二つのグラフが乖離して、消費者物価上昇率だけが大きく上振れしているけれど、これは主に輸入物価の高騰によるものです。ここで注目していただきたいのは、企業貯蓄率がプラスに突っ込んでいったのとほぼ同じタイミングで、消費者物価もドーンと下がって、デフレ状態(あるいは低インフレ)に陥ったことです。
そして、その後、コロナ後にインフレが始まるまで、延々とデフレ(あるいは低インフレ)状態を続けたわけですが、実は、このデフレこそが30年近くも企業が「貯蓄主体」であり続けた最大の原因だと言えるのです。
なぜか?
その理由を、これから順を追って説明していきます。