10年国債金利が3%を超え、30年ぶりの高水準に達したことを懸念する報道が増えています。そして、金利上昇の背景には、高市政権の積極財政による「財政不安」があるという声が多く聞かれます。しかし、「その議論はあまりにも短絡的すぎる」と、『何が日本経済を壊したのか』(ダイヤモンド社)の著者で、高市政権の経済ブレーンである会田卓司氏と松本賢氏は指摘します。では、なぜ長期金利は上昇しているのか? その背景には何があるのか? そもそも、この金利上昇は“悪いもの”なのか? これらの論点について解説していただきました。
 写真はイメージです Photo: Adobe Stock
高市政権による財政不安が「金利上昇」の原因なのか?
1990年代以降、日本が長期の経済停滞に陥る中で、国債金利は基調として低下を続けてきました。しかし、ここ数年で経済がデフレからインフレへと転換するにつれ、その流れは反転し、金利は上昇に転じています(図-1参照)。
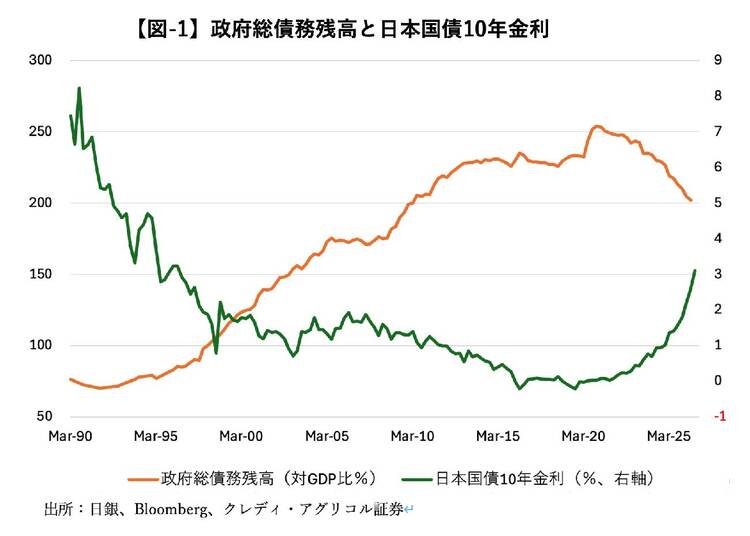
長年の低金利に慣れた市場では、足元で3%を超えた10年国債金利を、過度な上昇と捉える向きが少なくありません。その背景として、高市政権の積極財政による財政悪化への懸念を挙げる声も多く聞かれます。
しかし、高市政権が引き起こしているとされる「財政不安」が、本当に長期金利上昇の主因なのでしょうか。我々は、そのようには考えていません。なぜなら、金利の水準を評価するには、デフレ期との単純な比較ではなく、経済成長率や物価、金融政策、そして国内外の資金需給の変化を踏まえる必要があるからです。そして、現在の長期金利上昇を理解するうえでは、以下の6つの観点が重要です。
①名目3%超の経済成長が定着するとの期待
第1に、昨年発足した高市政権による「強い経済」の実現に向けた積極財政によって、名目GDP成長率が持続的に3%を上回るとの期待が高まっていることです。
長期金利の代表的な指標である10年国債金利は、将来の政策金利の見通しに加え、経済成長やインフレの見通し、国債を長期間保有することへのリスク対価などを反映します。このため、名目成長率の持続的な上昇が見込まれる局面では、長期金利も上昇しやすくなります。
高市政権は、今年7月に閣議決定した「骨太方針2026」で、「2%の物価安定目標の下で、できるだけ早期に、実質で1%を上回る、名目で3%を上回る経済成長を定着させ、更に引き上げていく」方針を示しました。そして、官民連携の戦略投資を通じて、需要の拡大と供給力の強化を進め、成長を持続させることを目指しています。
これらの政策が実行されれば、市場は3%程度の名目成長が定着することを期待するようになるでしょう。そして、3%程度の名目成長が定着する経済で、長期金利が同程度の水準に近づくこと自体は不自然ではありません(図-2参照)。
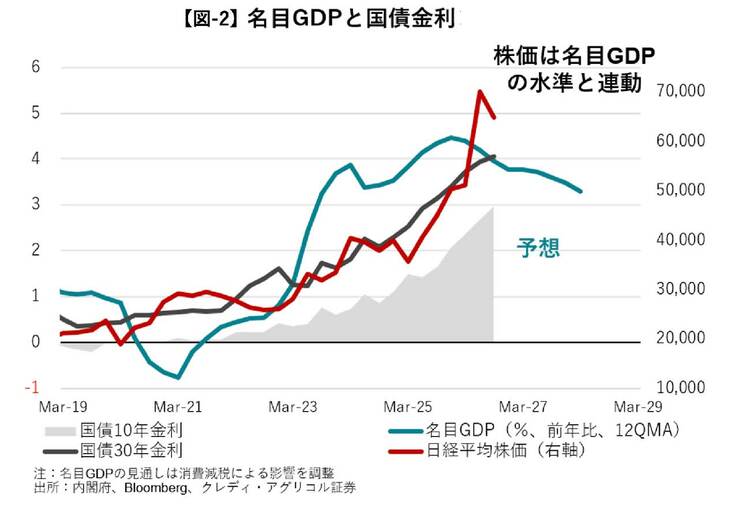
デフレ期には、低成長と物価の停滞に対応して、金利も極めて低い水準に抑えられていました。その状態から脱却しつつあるなら、金利上昇の一部は、経済の正常化に伴う動きとして捉えるべきです。積極財政による資金需要の高まりが金利を押し上げているとしても、それが成長期待の改善を通じたものであれば、財政不安による上昇とは意味が異なります。
②世界的な投資拡大による長期資金需要の増加
第2に、世界各国の経済政策の潮流が、効率化やコスト削減を重視する姿勢から、官民連携による戦略投資を競う方向へと変化していることです。