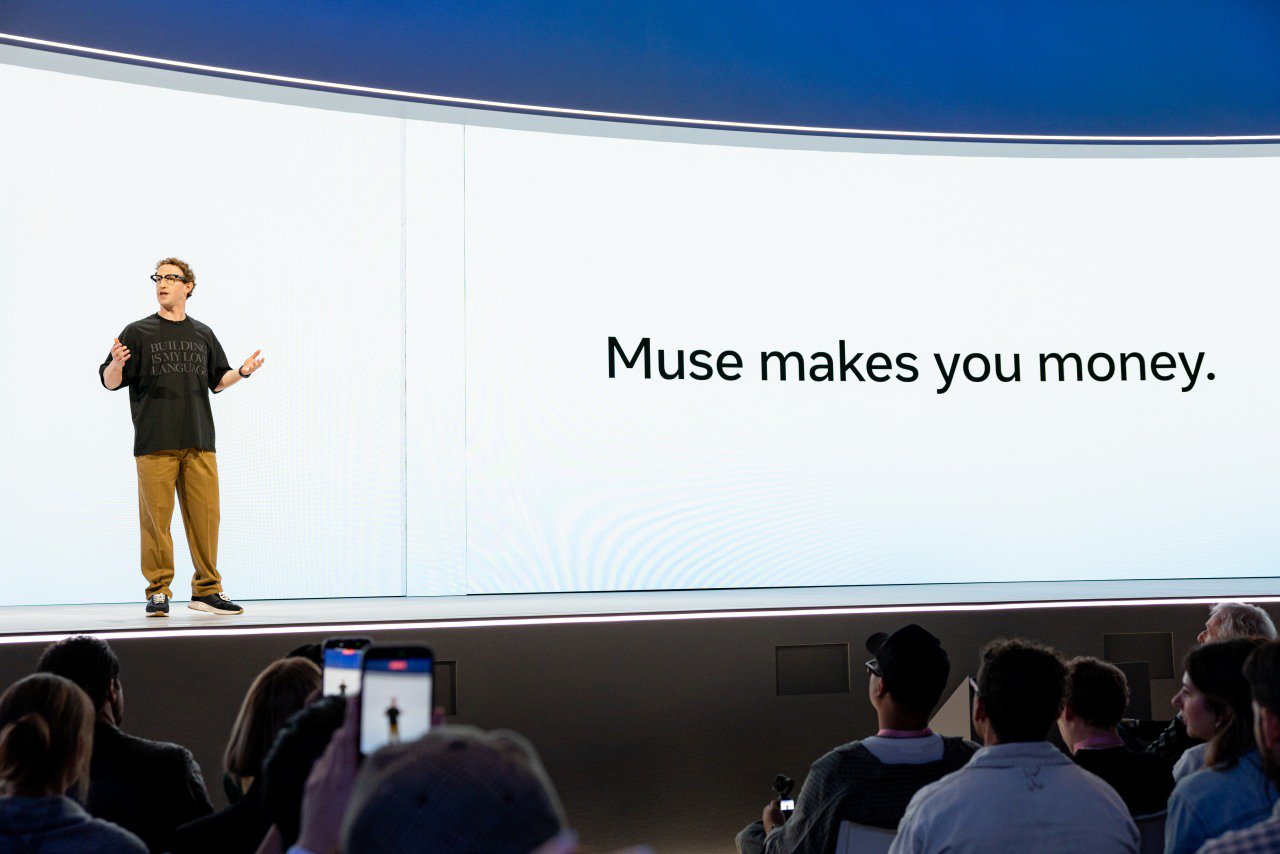
 9月に開催されたメタのイベントに出席した同社のマーク・ザッカーバーグCEO。アマゾンはメタの「Muse(ミューズ)」による商品購入をブロックしている
PHOTO: JASON HENRY FOR WSJ
AI(人工知能)ボットの急激な進化により、消費者向け決済の未来を誰が握るかを巡る争いに新たな戦端が開かれている。
ここ数週間で、メタ・プラットフォームズの「Muse(ミューズ)」や、「Instinct(インスティンクト)」といったパーソナルAIアシスタントはカード保有者に代わり買い物をする機能を備えるようになった。消費者が自ら購入手続きを始めたり、決済画面で「購入」ボタンを押したりする必要がなくなる未来へ向けた新たな一歩となる。このため、AIボットが決済に新たな世界秩序をもたらす可能性について大きな注目と期待が寄せられている。
だが銀行やその他の決済会社、加盟店の間では、それがもたらす影響や、ボットが詐欺や返品の増加を招き、新たな法的リスクを生むのではないかという懸念が広がっている。すでにこうした動きに対する対応が分かれつつある。
事情に詳しい複数の関係者によると、決済大手ストライプはAIエージェントによる購入を受け入れ、AIが普及する未来において中心的な地位を確立しようとしている。消費者が機能を有効にすれば、 バンク・オブ・アメリカ(BofA) 、 キャピタル・ワン 、 シティグループ といった銀行のカードは、エージェントによって使用できる状況にある。
一方、事情に詳しい複数の関係者によれば、取扱高で米国最大のクレジットカード発行元である JPモルガン・チェース は、こうした動きにより懐疑的な銀行の一つだ。同行は、消費者がボットにカード情報を提供して買い物をさせようとするのをブロックしており、競合他行が試みている他の解決策の導入にも遅れをとっているという。
決済業界幹部らによると、今はまだ初期段階であり、ボットによる消費者カード決済の件数は少ないものの、今後は大幅に増加する可能性が高い。銀行や決済会社にとっての根本的なジレンマは、技術の選択を誤ったり、対応が遅すぎたりすれば、取り残されるリスクがあることだ。
エージェント決済およびステーブルコインのインフラ企業であるレイン(Rain)のファルーク・マリク最高経営責任者(CEO)は「今は陣取り合戦だ」と述べた。
現在の決済を支えるシステムは、複雑なルールや不正防止策、連邦法、そしてネットワーク手数料や銀行手数料の上に成り立っており、ロボットを想定して作られたものではない。このエコシステムは長年にわたり、加盟店、手数料やルールを設定するネットワーク、消費者に信用を供与するカード発行元の間で常に緊張状態にある。