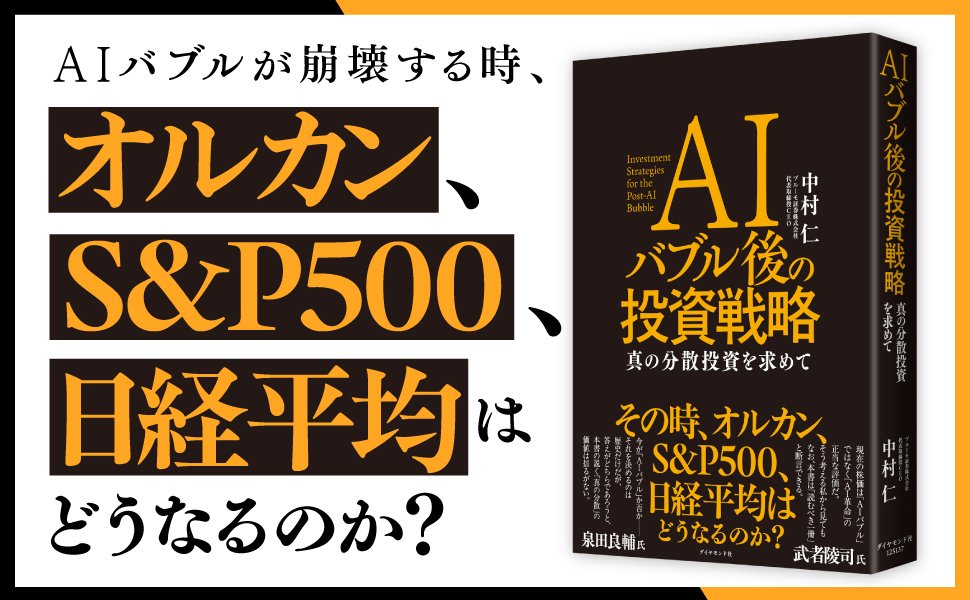
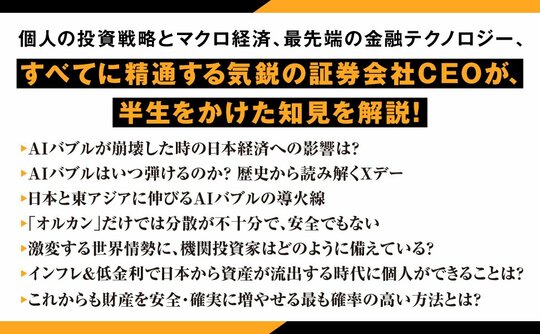
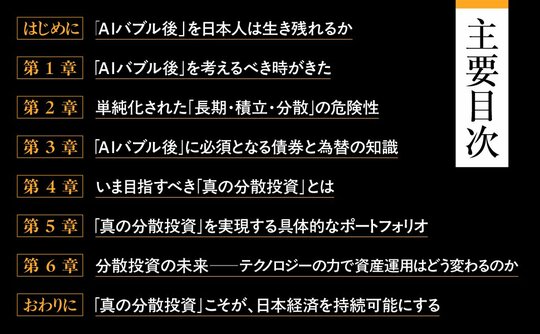
FIRE(経済的自立・早期退職)でも、必要な資産額や退職後の取り崩し額を考える代表的な目安としてよく言及される「4%ルール」。表面的に守るのでは意味がなく、その数字の裏側を理解しておく必要があります。ブルーモ証券CEOの中村仁氏の著作の『AIバブル後の投資戦略』より、その解説部分を紹介します。
 Photo: Adobe Stock
老後資金を考えるとき、多くの人は「いくら貯めるか」に意識を向けがちである。しかし、実際に退職後の生活が始まると、同じくらい重要になるのが「どう取り崩すか」という問題である。せっかく資産を形成しても、取り崩し方を誤れば、早く使いすぎて将来に不安を抱えることになる。一方で、資産が減ることを恐れすぎれば、必要以上に支出を抑え、せっかくの老後生活を楽しめなくなる可能性もある。
資産取り崩しの代表的な考え方として知られているのが「4%ルール」である。これは、退職時点の運用資産から、最初の年に4%を取り崩し、翌年以降は物価上昇に合わせて取り崩し額を調整していくという考え方である。
たとえば、退職時に3000万円の運用資産がある場合、1年目の取り崩し額はその4%、つまり120万円である。月額にすると10万円となる。翌年に物価が2%上昇した場合、2年目は120万円に2%を上乗せした122万4000円を取り崩すことになる。
ここで注意したいのは、「毎年、その時点の資産残高の4%を取り崩す」という意味ではない点である。4%ルールは、退職時点の資産額を基準に初年度の取り崩し額を決め、その後はインフレ率に応じて金額を調整する考え方である。
この4%ルールは、米国の過去の株式・債券データをもとに、「どの程度の取り崩し率であれば老後資金が長持ちしやすいか」を検証した研究から広まった。目安としては非常にわかりやすく、年間生活費の不足分を25倍すれば、必要な運用資産の概算も出せる。たとえば、公的年金などの収入だけでは年間120万円不足する場合、120万円の25倍である3000万円が、1つの目安になる。
ただし、4%ルールは万能の公式ではない。もともとは米国市場の過去データを前提にした考え方であり、日本の税制、社会保障、為替、投資商品の手数料、家計の支出構造とは条件が異なる。
では、実際の取り崩しでは何を意識すべきだろうか。まず、公的年金や企業年金など、比較的安定した収入でまかなえる支出と、資産から補う必要がある支出を分けて考えることが重要である。食費、住居費、医療費などの基礎生活費は、できるだけ安定収入でカバーする。一方、旅行、趣味、大きな買い物などの変動費は、資産から柔軟に支出する。このように整理すれば、老後の家計全体を把握しやすくなる。
次に、すぐに使うお金と、長く運用するお金を分けることも大切である。1~3年分程度の生活費を預貯金など価格変動の小さい形で確保しておけば、相場が悪い時期に慌てて投資資産を売却せずにすむ。そのうえで、中長期で使う資金は、株式、債券、投資信託などで分散運用しながら取り崩していく方法が考えられる。
取り崩し額についても、毎年機械的に増やすだけではなく、状況に応じて調整することが現実的である。相場が大きく下がった年には旅行費や大型支出を少し抑え、資産が増えた年には余裕資金を楽しみに使う。このような柔軟な取り崩しは、資産寿命を延ばすだけでなく、お金を使う際の心理的な不安を和らげる効果もある。
老後資金の目的は、単に残高を守ることではない。必要なときに、必要な分を、安心して使える状態をつくることである。4%ルールは、老後資金の取り崩しにおける絶対的な答えではなく、自分の家計に合った取り崩し方を考えるための出発点である。資産を「減らさないこと」だけにとらわれず、生活を支える道具として計画的に使っていくことが、老後のお金との上手な付き合い方なのである。