 写真はイメージです Photo:PIXTA
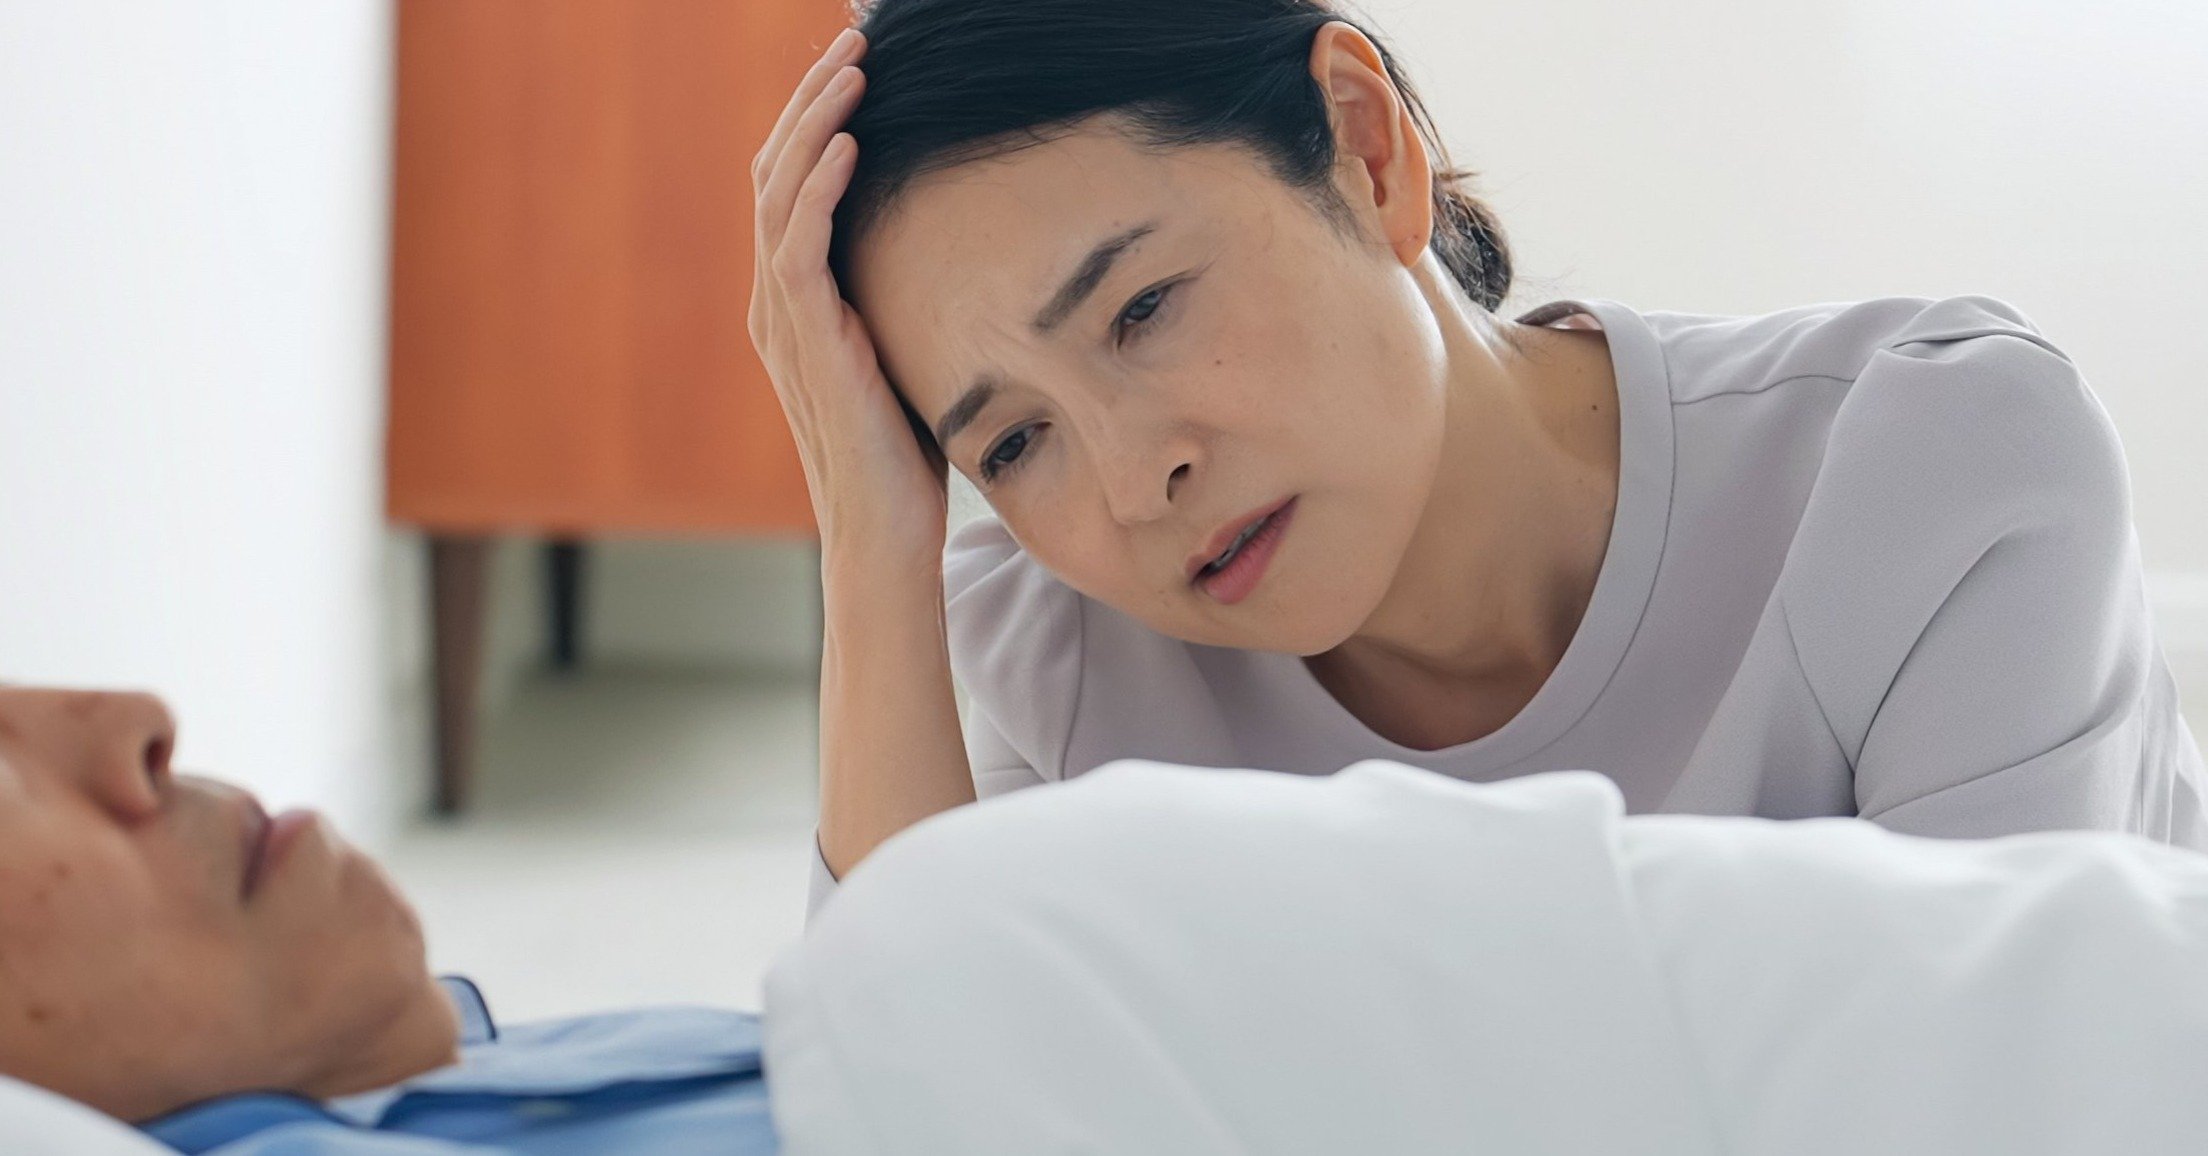
手取り月62万円以上ありながら、貯蓄はほぼゼロ。再婚したばかりの50代夫婦の家計を圧迫していたのは、義母の介護をめぐる家族のひずみでした。問題と向き合わず、妻の不満を放置した夫が背負った代償とは。(家計再生コンサルタント 横山光昭)
夫が見て見ぬふりした
貯蓄ゼロの原因
50代になると、「定年後の生活」や「老後資金」が現実の問題として見えてきます。そんな時期に多くの人が直面するのが、「親の介護」や「家族環境の変化」といった思いがけない出来事です。
どれだけ真面目に働いてきた人でも、家族のことで気を使う場面が続くと、家計の管理は後回しになりがちです。「今は大変な時期だから」「もめたくないから」と、家族への遠慮から支出を見直せず、十分な世帯収入があるのに毎月使い切ってしまう。こうしたことは、特別な家庭の話ではありません。
手取りで月60万円以上あるのに、なぜ貯蓄に回せないのか。相談に来られた田口誠さん(56歳・仮名)も、そうした状況でした。
「妻と協力して老後資金をつくりたいのに、毎月まったくお金が残らないんです。何から始めればいいのでしょうか」
そう話す田口さんは、都内のメーカーに勤めています。同じく会社員の妻・智子さん(54歳・仮名)とは、お互い配偶者との死別を経験したあとの再婚。田口さんの持ち家で新婚生活を始めたばかりでした。同居しているのは夫婦のほか、田口さんの実母(87歳)と、連れ子である田口さんの長男(27歳)夫婦の、計5人です。
誠さんは「生活費の口座と貯蓄の口座はどう分ければいいか」「管理しやすいカード決済はあるか」など、家計管理の方法について質問をしてきました。
家計について関心の高い方だという第一印象でしたが、実際の家計状況を見てみると、それが誤解であることに気づきました。なぜなら毎月の貯蓄が、ほぼゼロだったからです。
世帯の手取り収入は、夫婦の給与に息子夫婦が入れる少額の生活費を加えて、月約62万円。少なくない金額です。それなのに、毎月使い切っているのです。