セブン&アイとイオンは、どちらも年間約10兆円を売り上げる、日本を代表する流通大手です。しかし、売上規模がほぼ同じだからといって、経営の中身まで似ているとは限りません。実は、両社の決算書を比較すると、保有する資産の大きさには大きな違いがあります。この違いは、企業の経営を評価するうえで何を意味するのでしょうか。今回は書籍『サンキー図で「お金の流れ」が1秒でわかる 見るだけ決算書』に登場しているサンキー図を使って、企業の経営効率を測る「総資産回転率」という指標から両社のビジネスモデルの違いを読み解きます。
「セブン&アイvsイオン」のヒントとなる指標
総資産回転率とは、一般的に「会社の資産がどれだけ効率よく売上をつくっているか」を測る指標であり、次のように計算されます。
総資産回転率の計算例 = 600万円 ÷ 300万円 = 2.0回
収益性を評価する営業利益率や、倒産リスクを測定する自己資本比率と比べて、回転率の指標は「どこかピンとこない・わかりにくい」ため、若干の苦手意識を持っている方も少なくないと思います。
そこで今回は、売上規模がほぼ同じセブン&アイとイオンを例に、サンキー図だからこそ見えてくる総資産回転率の意味を読み解いていきましょう。
総資産回転率はPLとBSをつなぐ指標
まずは、総資産回転率の計算式に登場する2つの項目を確認しましょう。
分子の売上高はPLの起点となる項目で、会社が一定期間に売り上げた金額を示します。一方、分母の総資産はBSに登場する項目です。現金や商品在庫、店舗や土地など、会社が保有するすべての資産を合計した金額です。
つまり総資産回転率は、多くの場合PLとBSのそれぞれで一番大きな値を比較している指標です。
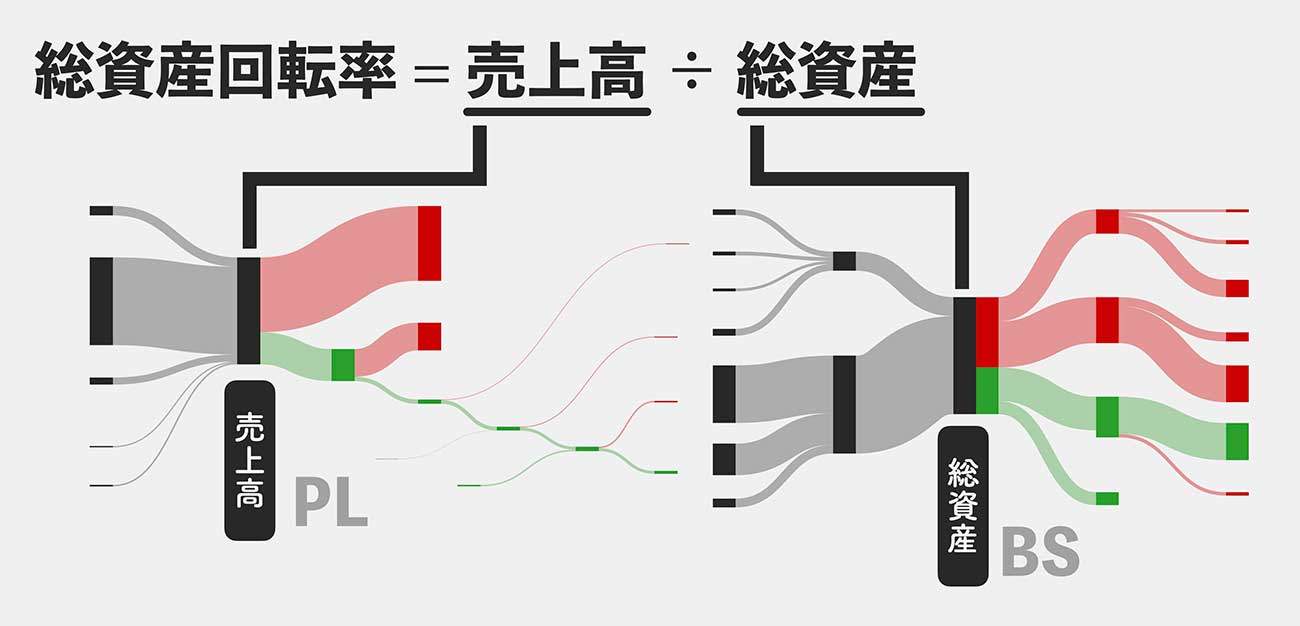
同じ売上高であれば、少ない資産で実現している会社ほど総資産回転率は高くなります。反対に、売上につながらない過剰な現預金や遊休資産を多く保有していると、回転率は低くなります。言い換えると、総資産回転率は保有する資産に対して、どれだけ効率的に売上を生み出しているかを示す指標であり、基本的には高いほど好ましいです。
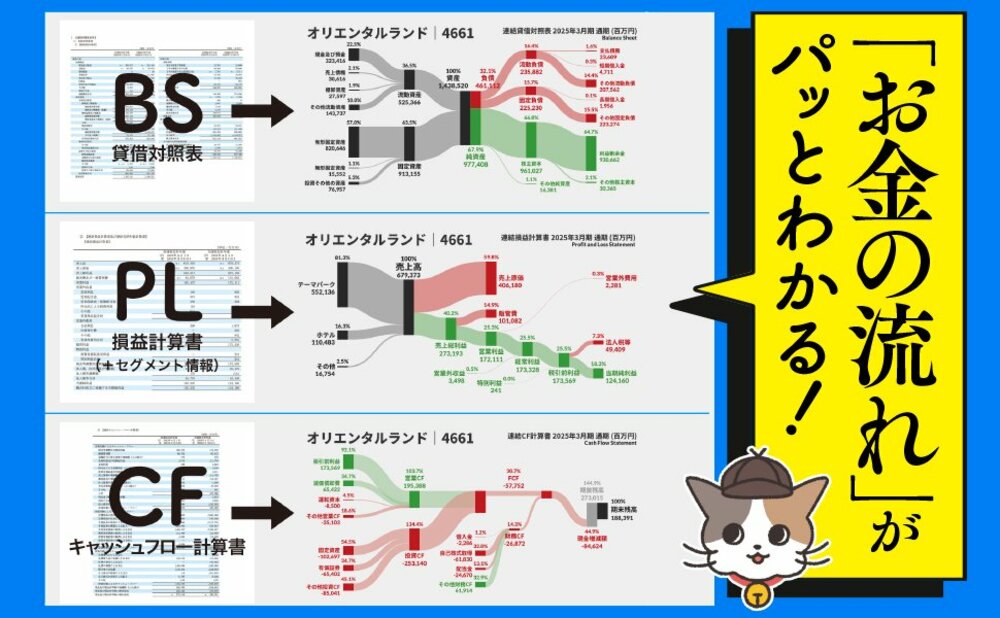
ただし、総資産回転率を分析するには、PLとBSを行き来しなければならず、少なからず手間がかかります。そこで今回は、BSとPLを1枚につなげたBSPLサンキー図を使います。
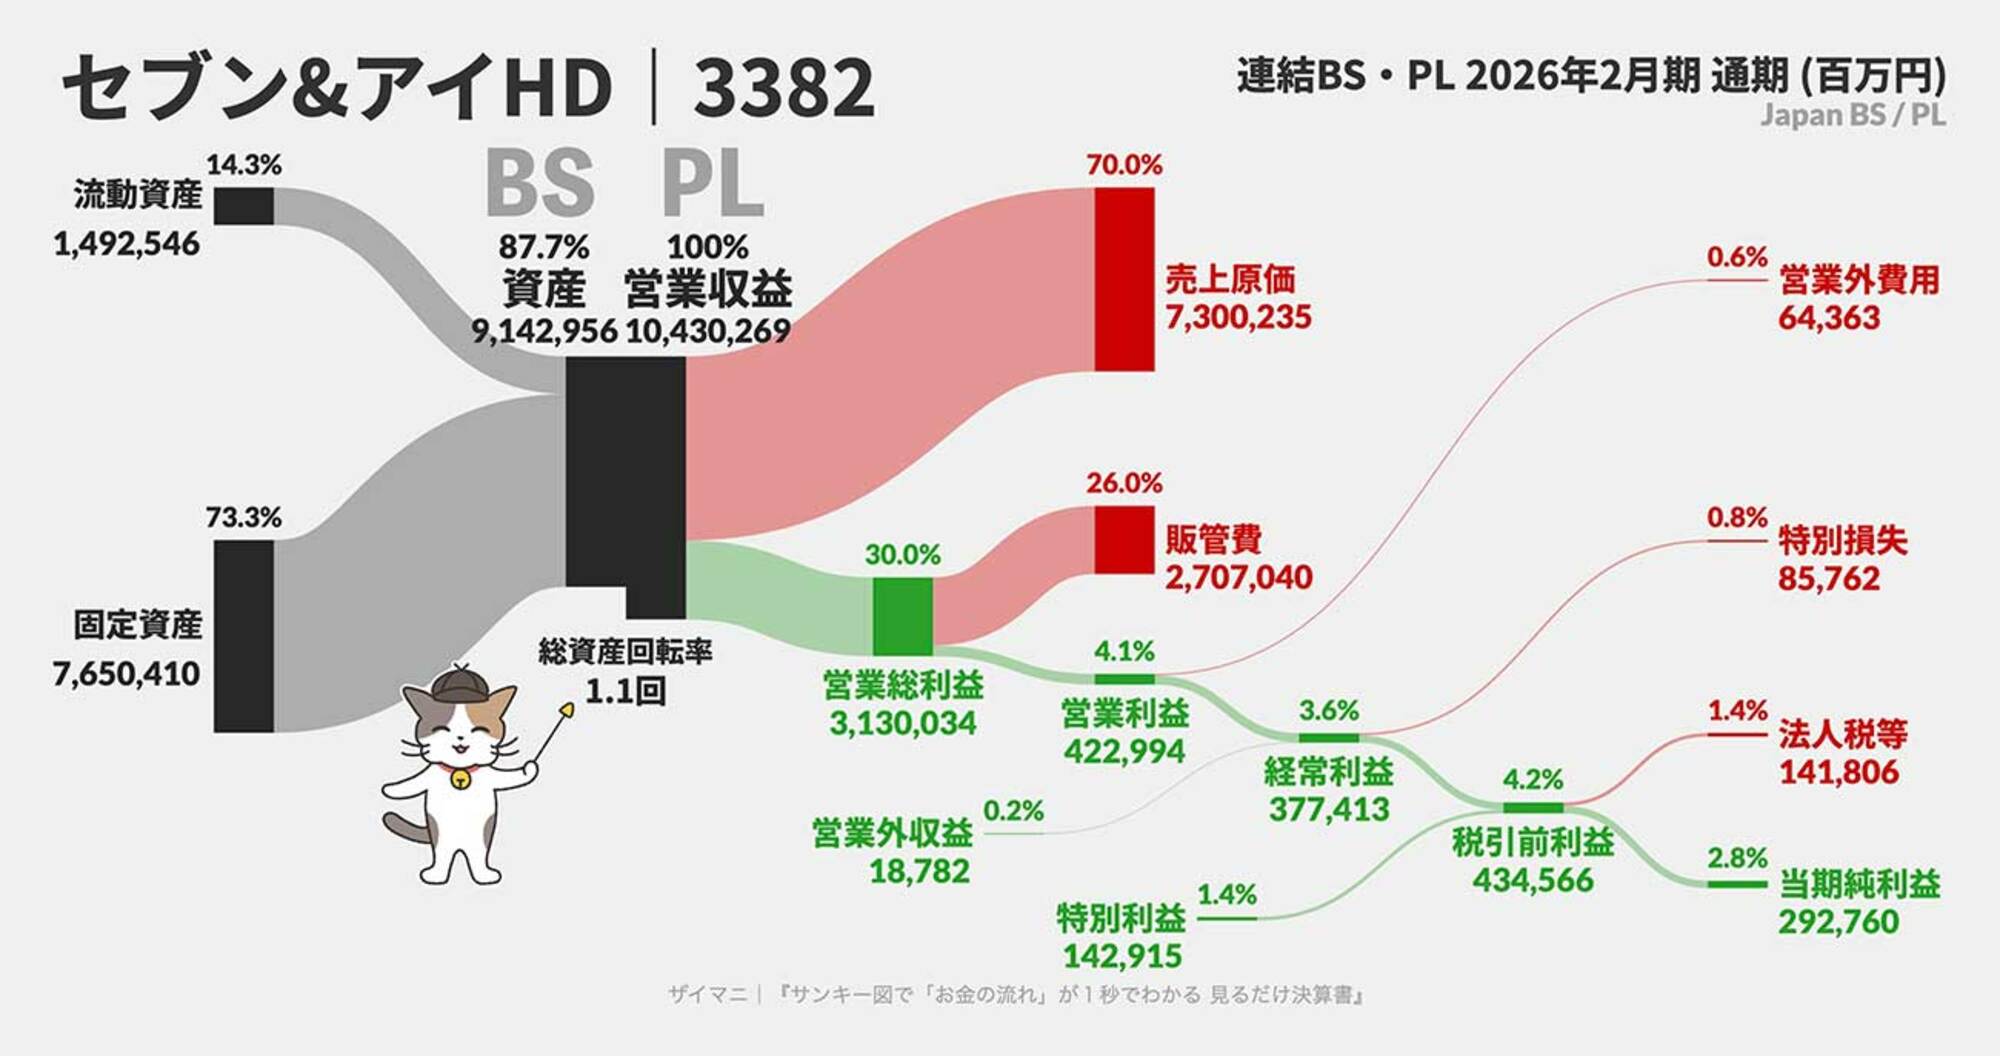 資産ブロックより営業収益(売上高)ブロックが大きければ回転率は1.0回より大きいことを示す
では、この図を使って、売上規模がほぼ同じセブン&アイとイオンを比べてみましょう。
営業収益はほぼ同じでも回転率は1.1回と0.7回
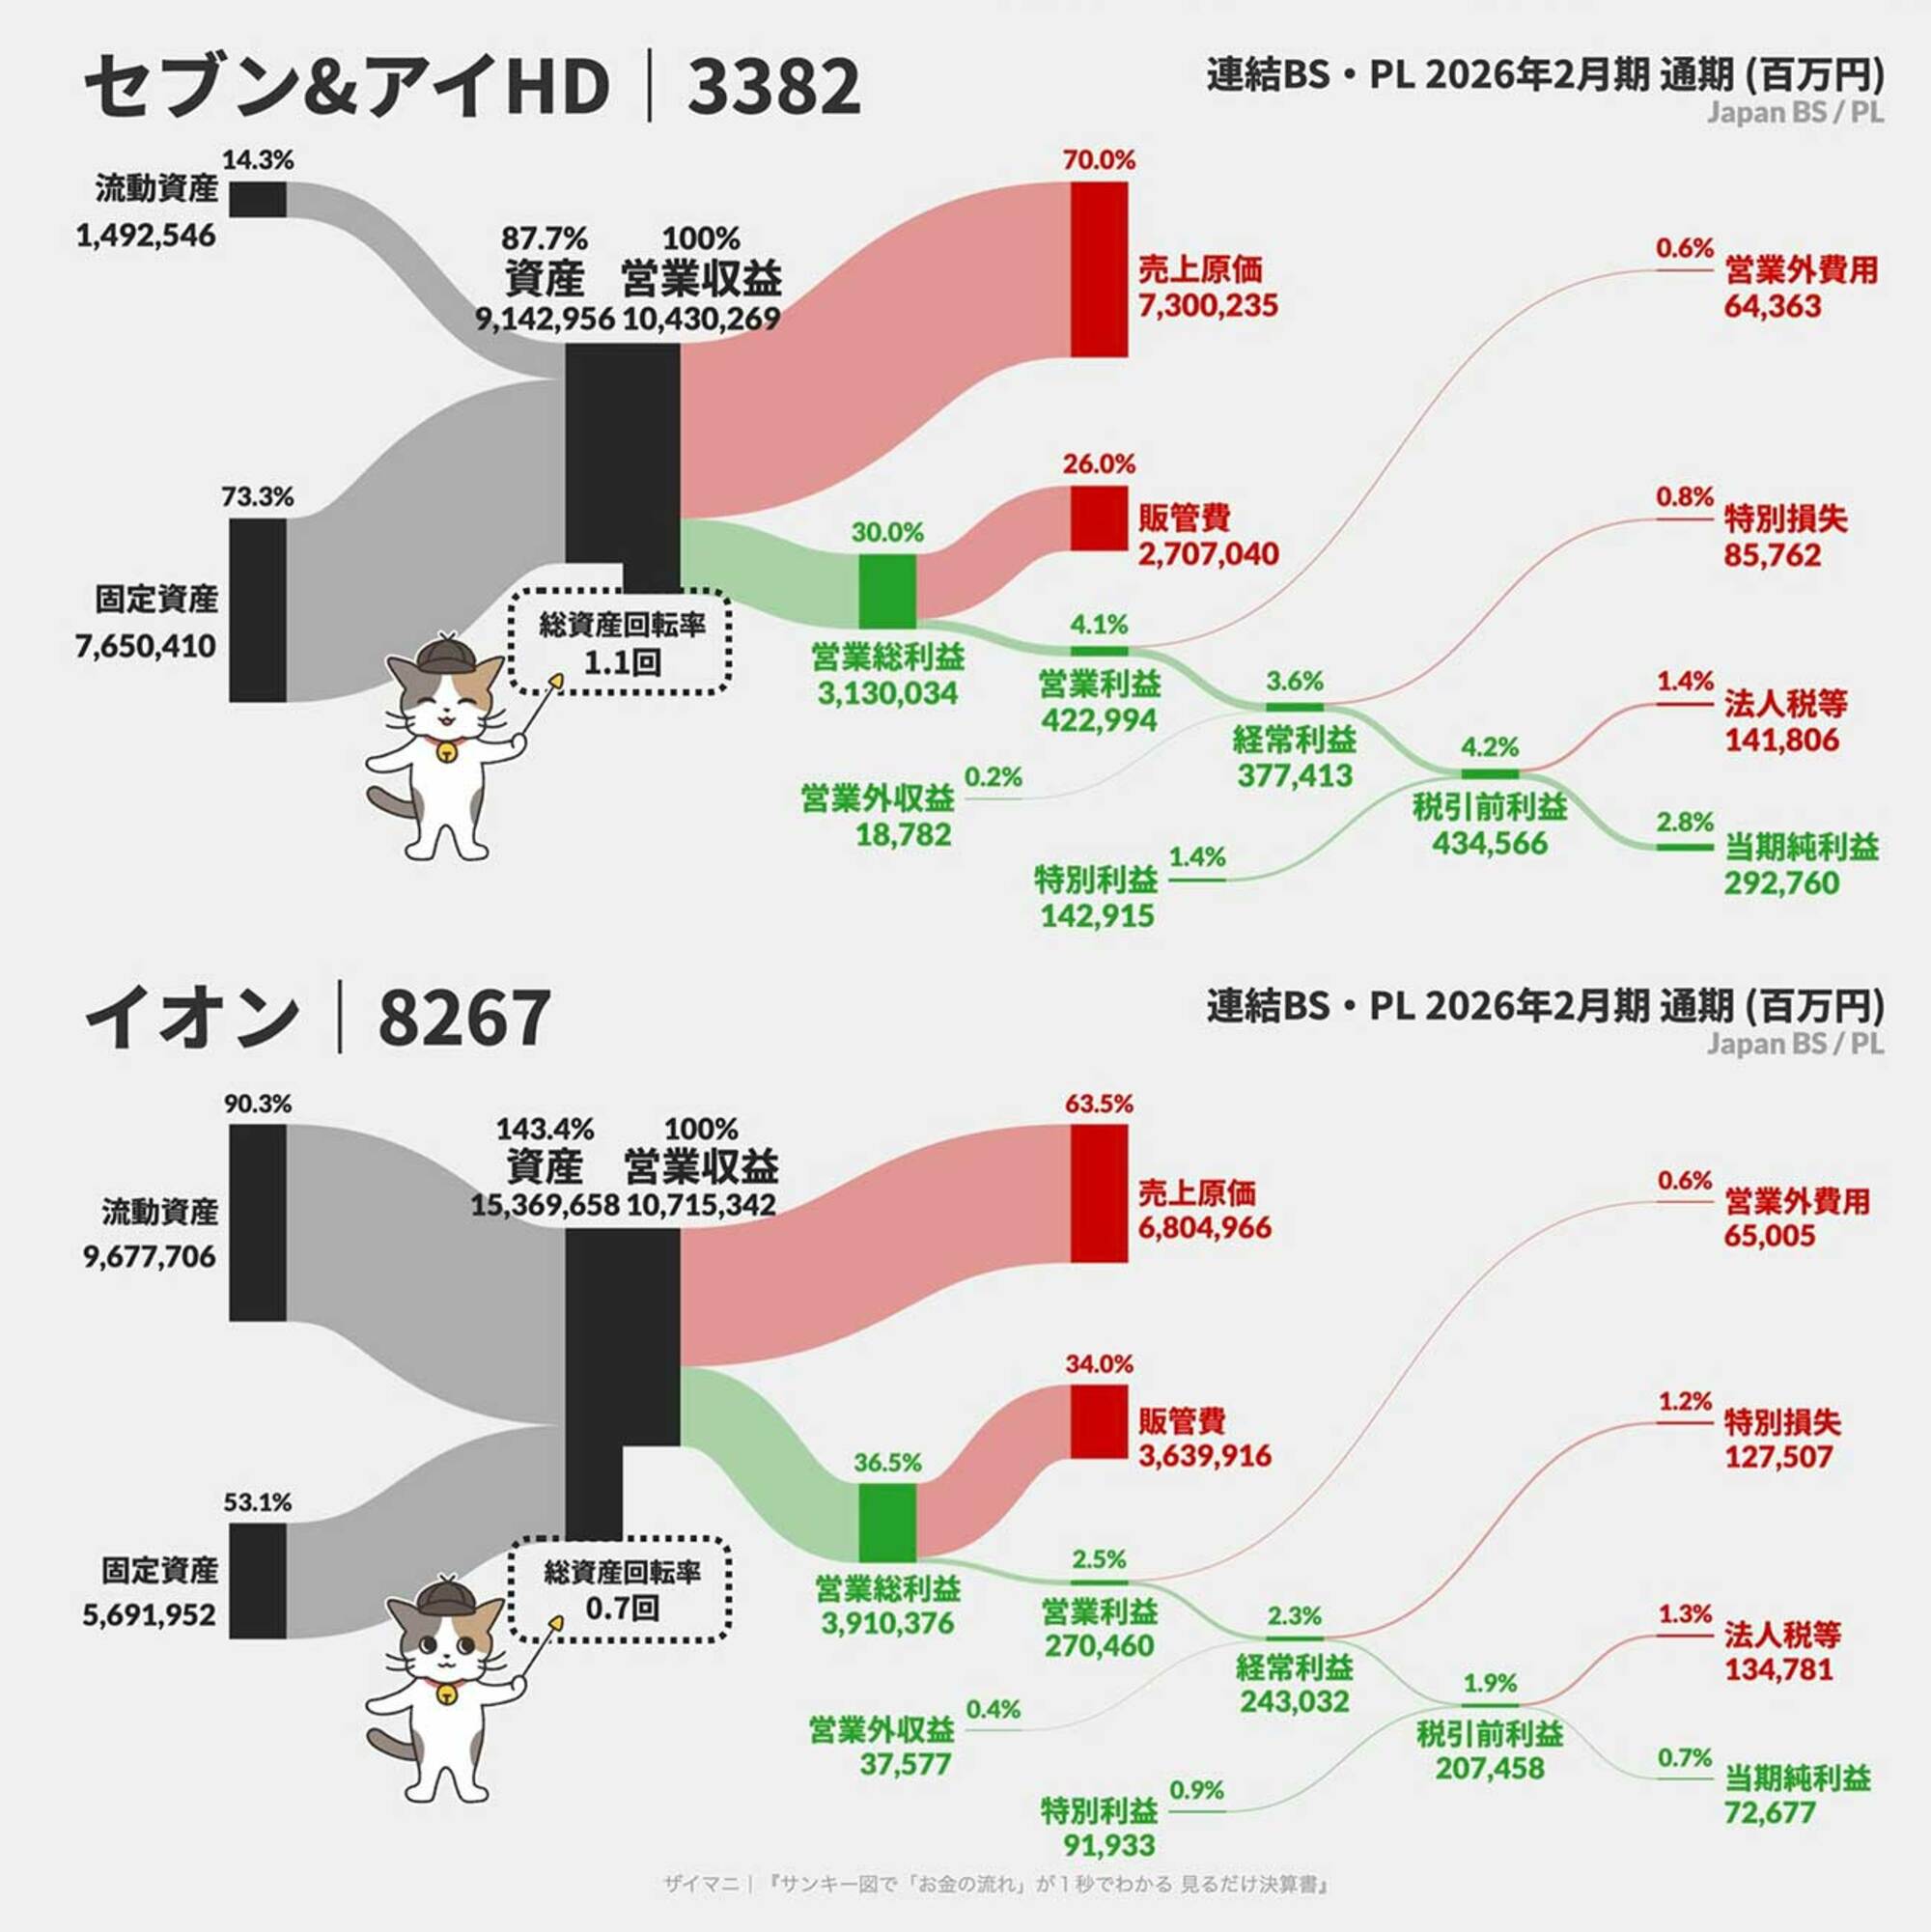 上 セブン&アイ 2026年2月期 BSPLサンキー図 下 イオン 2026年2月期 BSPLサンキー図
両社の2026年2月期の営業収益(売上高にあたる項目)はともに約10兆円。しかし、総資産はセブン&アイが約9.1兆円、イオンが約15.4兆円と、約6兆円もの差があります。その結果、総資産回転率はそれぞれ1.1回と0.7回になっています。
ここで、図の左側に注目すると資産構成が対照的であることがわかります。セブン&アイは固定資産が大きく、イオンは流動資産が多くを占めています。なぜ、売上規模がほぼ同じなのに、これほど総資産の大きさや構成が違うのでしょうか?
決算書でBSの中身を確認すると、イオンは銀行業における貸出金(個人や企業に貸し付けているお金)が約3.2兆円計上されています。イオンは小売事業だけでなく金融事業も展開しており、その金融資産が流動資産に計上されているのです。
一方、セブン&アイは当期にセブン銀行やスーパー事業などを連結対象から外しており、これに伴って総資産も減少しています。今回の回転率には、こうした事業再編の影響も表れています。
つまり、総資産回転率の違いには、資産の活用効率だけでなく、事業構造の違いも反映されているのです。
総資産回転率からビジネスモデルを読み解く
総資産回転率は基本的に高いほど好ましい指標ですが、必要な資産の種類や規模は業種によって異なります。そのため、異業種の企業との比較はあまり意味がありません。同業他社や同じ会社の過去の数値と比較するのが基本となります。
今回のように、回転率の違いから資産構成や事業内容に目を向けることで、数字の背景にあるビジネスモデルまで読み解くことができます。
単に回転率の大小を比較するだけでなく、「なぜ違うのか?」という仮説を立てることが、総資産回転率を企業分析に活用するポイントなのです。