物価高が止まらない。金利も上がっている。これからの投資戦略をどうすればいいのか?
今、『お金の大学』両学長に絶賛されている投資・マネー本がある。ベストセラー『JUST KEEP BUYING』の著者ニック・マジューリ氏が書いた全米ベストセラー『THE WEALTH LADDER 富の階段 ―― 資産レベルが上がり続けるシンプルな戦略』である。今回は「老後に不幸になる人の特徴」について、本書の一部を抜粋して特別公開する。(構成/ダイヤモンド社・寺田庸二)
 Photo: Adobe Stock
資産戦略で大切なこと
本書では、富の階段を登るためにどうやって資産を増やすかについて様々な戦略を紹介したが、データはそのおもな手段が収入であることを示唆している。
アメリカの世帯収入の中央値を見ると、富の階段の上位にいる世帯は、下位にいる世帯よりも収入が多いことがわかる。
中央値とは、データを小さい順または大きい順に並べたときにちょうど真ん中に位置する値のことだ(これに対し、平均値はデータの合計をデータ数で割ったものである)。
この場合、それは富の階段の各レベル(資産レベル)の世帯の典型的な収入を表している。
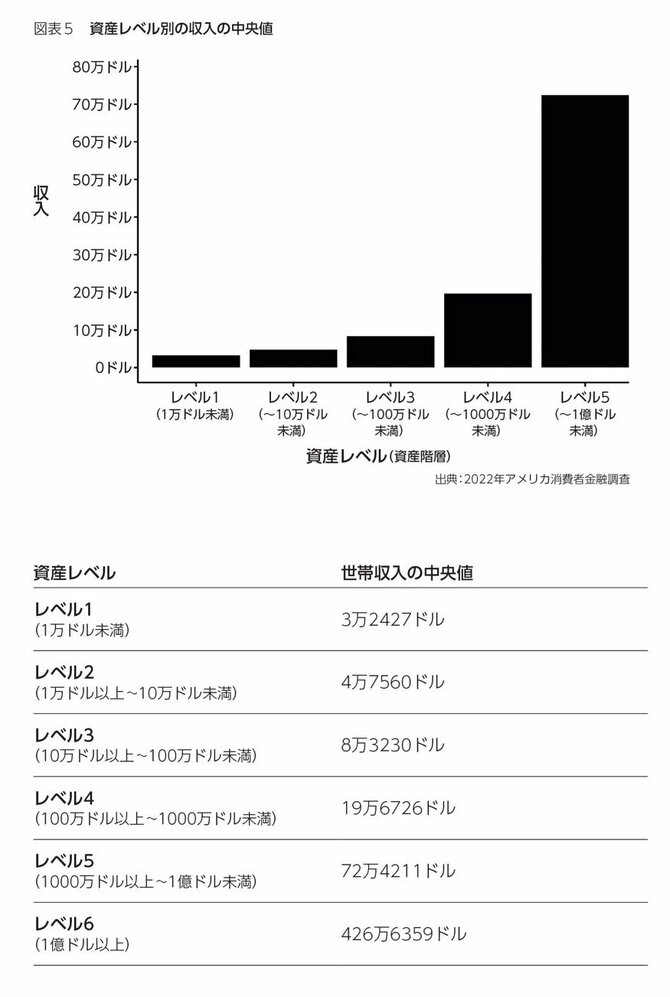
次の図表は、2022年のアメリカの世帯収入の中央値を示している(この数字は収入と資産の両方の情報が掲載されている「2022年アメリカ消費者金融調査」に基づいている)。
老後に不幸になる人の特徴
ご覧のとおり、各資産レベルにおける世帯収入の中央値は、レベルが上がるにつれて増えている(なお、このグラフではレベル6世帯は額が大きすぎるため除外している)。
このグラフは、「収入」と「資産」がともに上昇する傾向にあることを示している。
収入が高いのに資産が少ない、あるいは収入が少ないのに資産が多いというケースは稀である。
「支出」ばかりに目がいく人は、過度の節約に走り、なかなかうまくいかない。
老後に不幸になる人は支出ばかりを気にしすぎる傾向がある。
だが、老後に不幸にならない人は「収入」と「資産」がともに上昇する傾向をつかみ、それに基づき行動を変えている。
『THE WEALTH LADDER(ウェルス・ラダー)富の階段 ── 資産レベルが上がり続けるシンプルな戦略』では、全米屈指のデータサイエンティストが、50年以上・数万世帯の金融データから導き出された、お金持ちになれる人の「共通点」と「落とし穴」を解説。『THE WEALTH LADDER ウェルス・ラダー』はお金の戦略書、『JUST KEEP BUYING』はお金の戦術書。本書冒頭にも親日家の著者から「日本のみなさんへ」があります。
[著者]ニック・マジューリ(Nick Maggiulli)
Ritholtz Wealth Management社の最高執行責任者兼データサイエンティスト
同社の業務全体を監督し、ビジネスインテリジェンスの観点から有益な分析を行っている。ウォール・ストリート・ジャーナルやCNBC、ロサンゼルス・タイムズなどに記事を寄稿。緻密なデータに基づくパーソナル・ファイナンス関連の人気ブログ「OfDollarsAndData.com」を執筆している。スタンフォード大学卒(経済学学位)。ニューヨーク市在住。著書に日本で20万部(全世界46万部)を突破した『JUST KEEP BUYING 自動的に富が増え続ける「お金」と「時間」の法則』(ダイヤモンド社)がある。
[訳者]児島 修(こじま・おさむ)
英日翻訳者。立命館大学文学部卒(心理学専攻)
訳書に『JUST KEEP BUYING 自動的に富が増え続ける「お金」と「時間」の法則』『DIE WITH ZERO 人生が豊かになりすぎる究極のルール』『サイコロジー・オブ・マネー ─一生お金に困らない「富」のマインドセット』『THE ALGEBRA OF WEALTH 一生「お金」を吸い寄せる 富の方程式』『STOP OVERTHINKING ─ 思考の無限ループを抜け出し、脳が冴える5つの習慣』(以上ダイヤモンド社)などがある。
CONTENTS
★日本のみなさんへ
★はじめに:50年以上のデータから導き出されたお金持ちになれる人の「共通点」と「落とし穴」
◎第1部:人生を変える「富の階段」とは?
★第1章:富の階段でお金の使い方が変わる
★第2章:無理なく収入を増やし、富の階段を登ろう
★第3章:投資で富の階段をらくらく登ろう
◎第2部:「富の階段」をかけ上がる6つの戦略
★第4章:【富の階段】レベル1 ── 生存戦略
★第5章:【富の階段】レベル2 ── 教育&スキル戦略
★第6章:【富の階段】レベル3 ── 投資戦略
★第7章:【富の階段】レベル4 ── 起業戦略
★第8章:【富の階段】レベル5 ── 事業拡大戦略
★第9章:【富の階段】レベル6 ── 資産防衛戦略
★第10章:富の階段を登るにはどれくらいの年月がかかるのか?
◎第3部:自分のゴールの見つけ方
★第11章:お金で幸せは買えるか
★第12章:人生を変える4つの富 ── 社会的な富・精神的な富・身体的な富・時間的な富
★第13章:富の階段を登る私の旅
★おわりに:複雑さの中でシンプルさを見つけよう
【『金持ち父さん 貧乏父さん』以来の衝撃】との声も!
話題沸騰のお金の「戦術書」
CONTENTS
【はじめに】
全米屈指のデータサイエンティストによる、
お金を貯め、富を築くための証明済の方法。
投資初心者からベテランまで、
わかりやすく、面白く学べる唯一無二の本。
【第1章】どこから始めるべきか?
──お金がない人は「貯金」を、お金がある人は「投資」を重視すべき理由
【第1部】貯金力アップ篇
【第2章】どのくらい貯金すればいいのか?
──思っているほど多く貯めなくても大丈夫
【第3章】こうすればもっと貯金できる
──パーソナルファイナンス最大のウソ
【第4章】罪悪感なしでお金を使う方法
──「2倍ルール」と充実感の最大化
【第5章】収入アップに合わせて生活レベルを上げるのは、どれくらい許される?
──世間で思われている以上に、給料が増えた分、豊かさは享受できる
【第6章】借金はすべきか?
──クレジットカードの負債が必ずしも悪ではない理由
【第7章】家は借りるべきか買うべきか?
──人生最大の買い物をどう考えるか
【第8章】頭金を貯める方法
──なぜ「時間軸」が大切なのか?
【第9章】いつリタイアできるか?
── 一番大切なのは「お金」ではない
【第2部】投資力アップ篇
【第10章】なぜ投資すべきか?
──お金を増やすことが重要な時代になった3つの理由
【第11章】何に投資すべきか?
──「富への唯一絶対の道」は存在しない
【第12章】個別株は買うな
──個人投資家を焼き尽くす投資哲学
【第13章】いつ投資すべきか?
──なぜ早いほうがいいのか
【第14章】安値を待つべきではない理由
──神でさえ「ドルコスト平均法」には勝てない
【第15章】投資が「運」に左右される理由
──と、なぜ「運」を気にしすぎる必要がないのか?
【第16章】相場の変動を恐れるな
──投資で成功するための「入場料」
【第17章】暴落時の投資法
──パニック時でも平静さを保つメンタル
【第18章】いつ売ればいいのか?
──リバランス、集中投資状態、投資の究極の目的について
【第19章】資産が増えてもお金持ちと感じられない理由
──なぜ、あなたはすでに豊かなのか?
【第20章】一番重要な資産
──なぜそれはこれ以上増やすことができないのか
【巻末プレミアム】 「ジャスト・キープ・バイイング」21の黄金ルール
──タイムトラベラーのゲームに勝つ方法