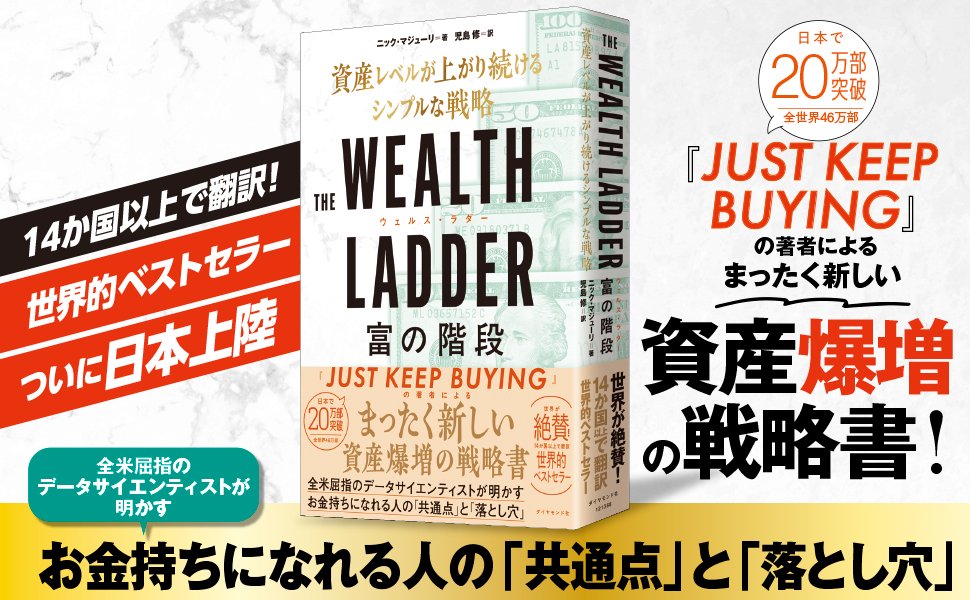
株価の変動にかかわらず、注目されている本がある。「『金持ち父さん 貧乏父さん』以来の衝撃の書」と絶賛されている『JUST KEEP BUYING』とその続編『THE WEALTH LADDER 富の階段』だ(共に著者は全米屈指のデータサイエンティストのニック・マジューリ)。今回は、『お金の大学』著者の両学長にも絶賛されている全米ベストセラー『THE WEALTH LADDER 富の階段 ―― 資産レベルが上がり続けるシンプルな戦略』についてライターの前田浩弥氏がレポートする。(構成/ダイヤモンド社・寺田庸二)
 Photo: Adobe Stock
「お金持ちになる方法」を実践したはずなのに……
「まず100万円を貯める」
「副業で収入を増やす」
「NISAで長期・積立・分散投資」
「持ち家を買う」
……世の中には「お金持ちになる方法」を指南する情報があまたある。
そして実際に、それらの方法で一定以上の資産を築いた人も多い。
ただ同様に、それらの方法をマネした結果、かえって資産を崩してしまった例も、枚挙に暇がない。
たとえば、「ダイヤモンド・ザイ・オンライン」2025年7月18日の記事では、2024年から始まった「新NISA」(投資で得られた利益〈売却益・配当金・分配金〉にかかる20.315%の税金を一生涯ゼロにできる制度)をきっかけに投資を始めた人が陥った失敗事例が紹介されている。
「資産形成には入金力(毎月の投資金額を増やすこと)が重要」という情報を鵜呑みにし、現金20万円ほどだけを手元に確保して残りのお金をほぼすべて投資に回したところ、相場が下落したタイミングで、間が悪く家電製品が次々と故障。現金が足りずに投資資産を売却して買い替え費用を捻出せざるを得ず、結果、損をしてしまったというのだ。
「お金持ちになる方法」を実践したはずなのに、なぜ逆に、資産を切り崩す羽目になったのか。ヒントは『THE WEALTH LADDER 富の階段』の中にあった。
「上」を見過ぎても、「下」を見過ぎても、踏み外す
『THE WEALTH LADDER 富の階段』では、資産レベルを6つのレベルに分け、それぞれのレベルに異なる資産戦略を提示している。
レベル1(資産1万ドル未満) 生存戦略
レベル2(資産1万ドル~10万ドル) 教育&スキル戦略
レベル3(資産10万ドル~100万ドル) 投資戦略
レベル4(資産100万ドル~1000万ドル) 起業戦略
レベル5(資産1000万ドル~1億ドル) 事業拡大戦略
レベル6(資産1億ドル以上~) 資産防衛戦略
そのうえで著者のニック・マジューリは、自らの資産レベルを把握して、それに応じた適切な戦略を立て、1段ずつ着実にレベルアップを図ることが「お金持ち」への最短距離であると語っている。
その道のりこそが、「THE WEALTH LADDER=富の階段」というわけだ。
しかしそれは同時に、「自らの資産レベルに応じた戦略をとらなければ、富の階段を踏み外しかねない」ということでもある。
冒頭で示した事例のように、資産レベル1でありながら、無理をして資産レベル3の「投資戦略」を実行すると、日常生活そのものが危機に瀕してしまう。
一方、すでに十分な資産があるのに、さらに富を追い求め続けることが、新たなリスクになる場合もある。
老後にお金で後悔しないために
「お金持ちになる方法」には、たくさんの正解がある。
ここで大切になってくるのは、「その方法が、本当に『自分にとっての正解』なのか」を見極めることだ。
『THE WEALTH LADDER 富の階段』には、次のような一節がある。
相手が肥満の人かアスリートかによってフィットネスコーチからの食事や運動のアドバイスが変わるように、富の階段は、相手が経済的な段階のどこにいるかによってファイナンスのアドバイスは変わることを教えてくれるのである。
――『THE WEALTH LADDER 富の階段』より 隣の人にとっての正解が、自分にとっての正解だとは限らない。
老後にお金で後悔しないために必要なのは、誰かが成功した方法をマネすることではなく、自分自身の「現在地」を知ることなのだろう。
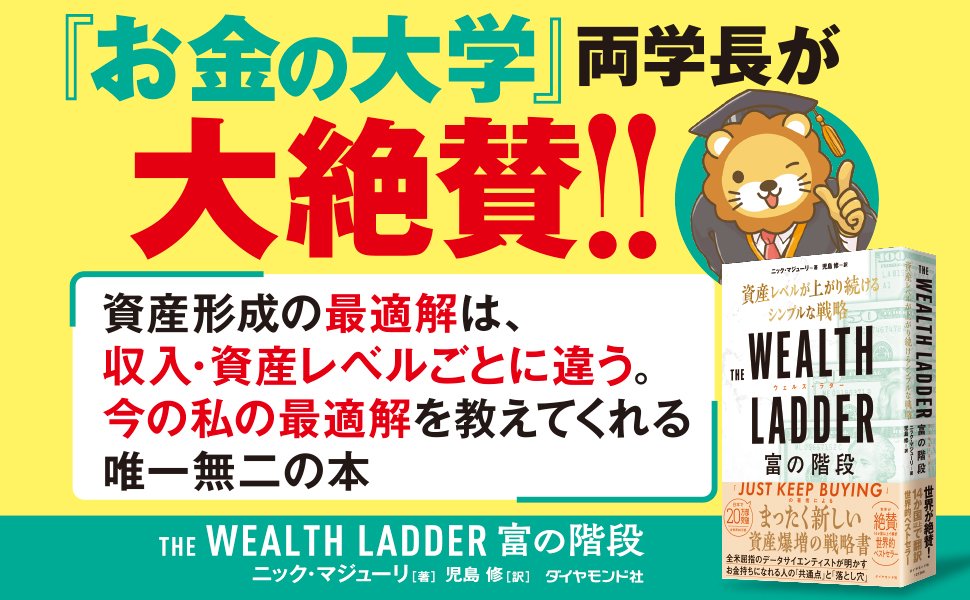
『THE WEALTH LADDER(ウェルス・ラダー)富の階段 ── 資産レベルが上がり続けるシンプルな戦略』では、全米屈指のデータサイエンティストが、50年以上・数万世帯の金融データから導き出された、お金持ちになれる人の「共通点」と「落とし穴」を解説。『THE WEALTH LADDER ウェルス・ラダー』はお金の戦略書、『JUST KEEP BUYING』はお金の戦術書。本書冒頭にも親日家の著者から「日本のみなさんへ」があります。
[著者]ニック・マジューリ(Nick Maggiulli)
Ritholtz Wealth Management社の最高執行責任者兼データサイエンティスト
同社の業務全体を監督し、ビジネスインテリジェンスの観点から有益な分析を行っている。ウォール・ストリート・ジャーナルやCNBC、ロサンゼルス・タイムズなどに記事を寄稿。緻密なデータに基づくパーソナル・ファイナンス関連の人気ブログ「OfDollarsAndData.com」を執筆している。スタンフォード大学卒(経済学学位)。ニューヨーク市在住。著書に日本で20万部(全世界46万部)を突破した『JUST KEEP BUYING 自動的に富が増え続ける「お金」と「時間」の法則』(ダイヤモンド社)がある。
[訳者]児島 修(こじま・おさむ)
英日翻訳者。立命館大学文学部卒(心理学専攻)
訳書に『JUST KEEP BUYING 自動的に富が増え続ける「お金」と「時間」の法則』『DIE WITH ZERO 人生が豊かになりすぎる究極のルール』『サイコロジー・オブ・マネー ─一生お金に困らない「富」のマインドセット』『THE ALGEBRA OF WEALTH 一生「お金」を吸い寄せる 富の方程式』『STOP OVERTHINKING ─ 思考の無限ループを抜け出し、脳が冴える5つの習慣』(以上ダイヤモンド社)などがある。
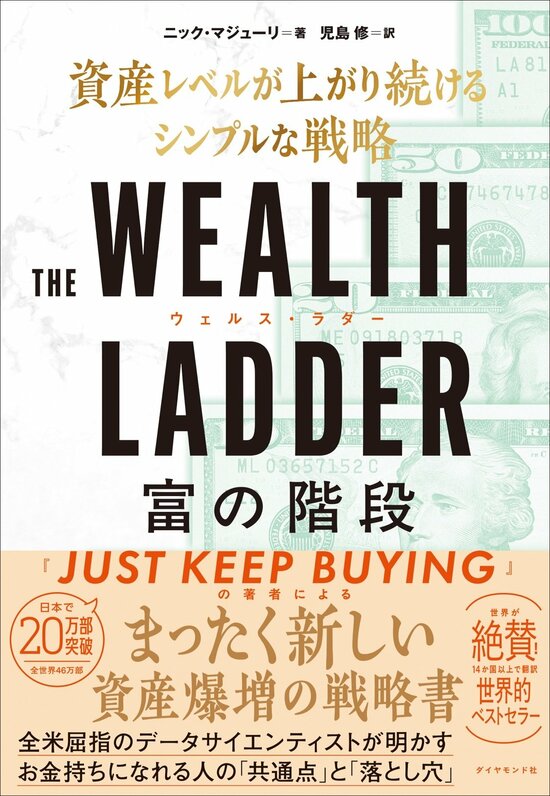
CONTENTS
★日本のみなさんへ
★はじめに:50年以上のデータから導き出されたお金持ちになれる人の「共通点」と「落とし穴」
◎第1部:人生を変える「富の階段」とは?
★第1章:富の階段でお金の使い方が変わる
★第2章:無理なく収入を増やし、富の階段を登ろう
★第3章:投資で富の階段をらくらく登ろう
◎第2部:「富の階段」をかけ上がる6つの戦略
★第4章:【富の階段】レベル1 ── 生存戦略
★第5章:【富の階段】レベル2 ── 教育&スキル戦略
★第6章:【富の階段】レベル3 ── 投資戦略
★第7章:【富の階段】レベル4 ── 起業戦略
★第8章:【富の階段】レベル5 ── 事業拡大戦略
★第9章:【富の階段】レベル6 ── 資産防衛戦略
★第10章:富の階段を登るにはどれくらいの年月がかかるのか?
◎第3部:自分のゴールの見つけ方
★第11章:お金で幸せは買えるか
★第12章:人生を変える4つの富 ── 社会的な富・精神的な富・身体的な富・時間的な富
★第13章:富の階段を登る私の旅
★おわりに:複雑さの中でシンプルさを見つけよう
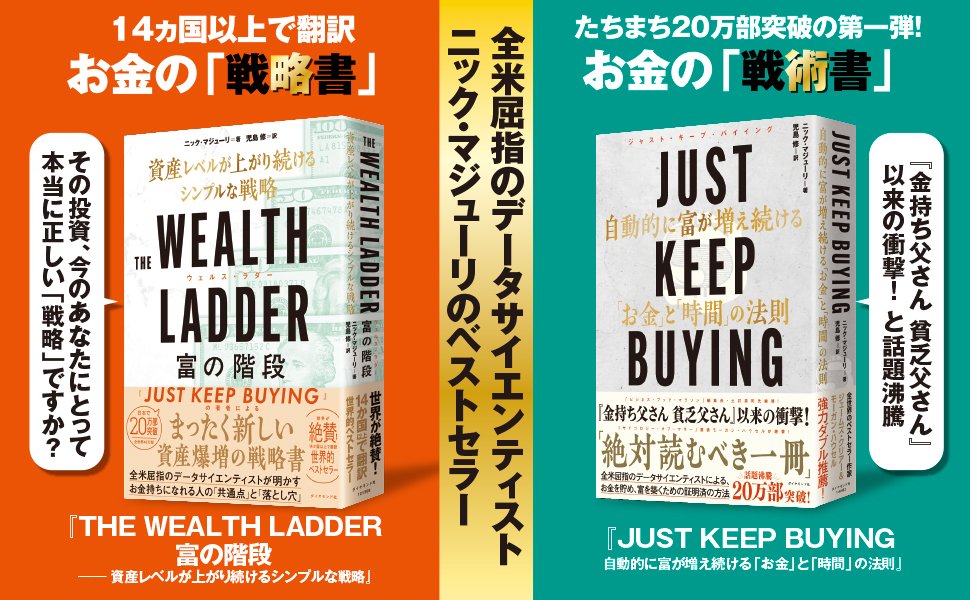
【『金持ち父さん 貧乏父さん』以来の衝撃】との声も!
話題沸騰のお金の「戦術書」
CONTENTS
【はじめに】
全米屈指のデータサイエンティストによる、
お金を貯め、富を築くための証明済の方法。
投資初心者からベテランまで、
わかりやすく、面白く学べる唯一無二の本。
【第1章】どこから始めるべきか?
──お金がない人は「貯金」を、お金がある人は「投資」を重視すべき理由
【第1部】貯金力アップ篇
【第2章】どのくらい貯金すればいいのか?
──思っているほど多く貯めなくても大丈夫
【第3章】こうすればもっと貯金できる
──パーソナルファイナンス最大のウソ
【第4章】罪悪感なしでお金を使う方法
──「2倍ルール」と充実感の最大化
【第5章】収入アップに合わせて生活レベルを上げるのは、どれくらい許される?
──世間で思われている以上に、給料が増えた分、豊かさは享受できる
【第6章】借金はすべきか?
──クレジットカードの負債が必ずしも悪ではない理由
【第7章】家は借りるべきか買うべきか?
──人生最大の買い物をどう考えるか
【第8章】頭金を貯める方法
──なぜ「時間軸」が大切なのか?
【第9章】いつリタイアできるか?
── 一番大切なのは「お金」ではない
【第2部】投資力アップ篇
【第10章】なぜ投資すべきか?
──お金を増やすことが重要な時代になった3つの理由
【第11章】何に投資すべきか?
──「富への唯一絶対の道」は存在しない
【第12章】個別株は買うな
──個人投資家を焼き尽くす投資哲学
【第13章】いつ投資すべきか?
──なぜ早いほうがいいのか
【第14章】安値を待つべきではない理由
──神でさえ「ドルコスト平均法」には勝てない
【第15章】投資が「運」に左右される理由
──と、なぜ「運」を気にしすぎる必要がないのか?
【第16章】相場の変動を恐れるな
──投資で成功するための「入場料」
【第17章】暴落時の投資法
──パニック時でも平静さを保つメンタル
【第18章】いつ売ればいいのか?
──リバランス、集中投資状態、投資の究極の目的について
【第19章】資産が増えてもお金持ちと感じられない理由
──なぜ、あなたはすでに豊かなのか?
【第20章】一番重要な資産
──なぜそれはこれ以上増やすことができないのか
【巻末プレミアム】 「ジャスト・キープ・バイイング」21の黄金ルール
──タイムトラベラーのゲームに勝つ方法