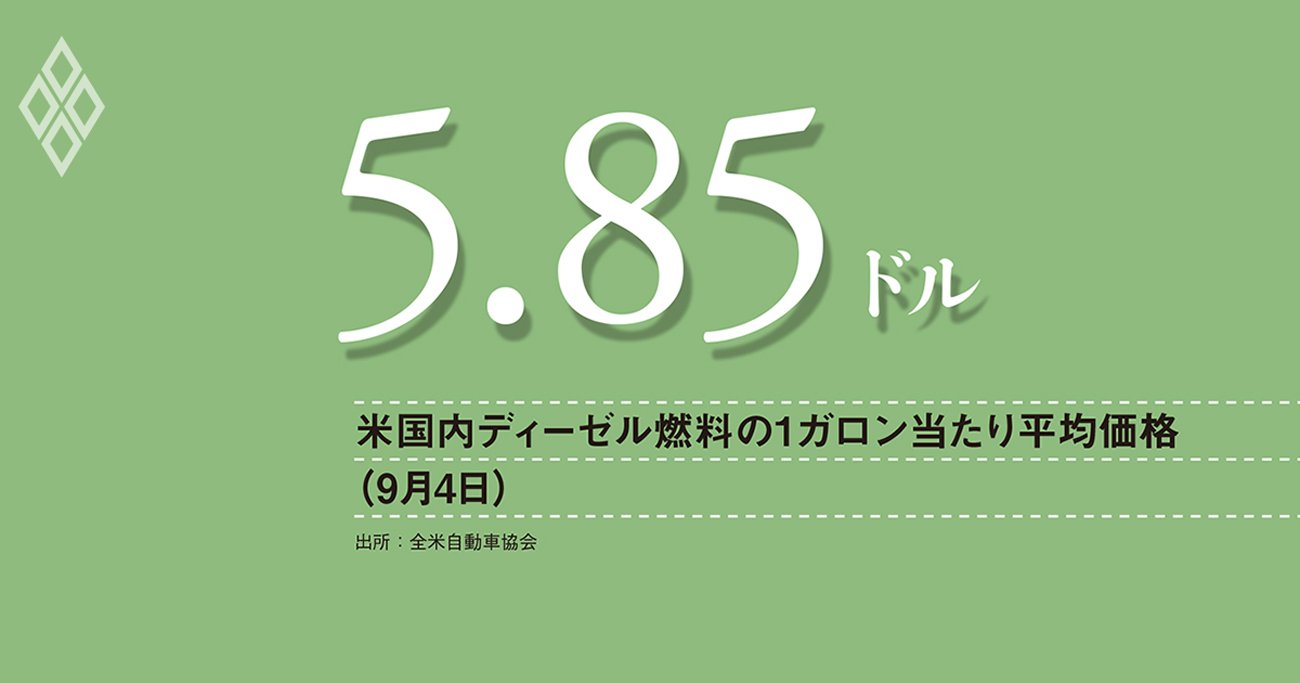
米国内ディーゼル燃料の1ガロン当たり平均価格
(9月4日)
中東情勢が泥沼化しているが、湾岸戦争など過去の危機時と比べて原油相場の上昇は限定的であり、相場が極端に上昇するリスクへの警戒感は後退している。中国の原油輸入急減や米国の原油増産、世界的な備蓄の取り崩しなどがバッファーとなっているためだ。
その一方で、石油精製品やエチレンなどの石油化学原料の価格上昇が著しい。特に米国で9月初めに過去最高値を付けたディーゼル燃料価格は、産業活動への影響が大きく、実体経済への打撃が懸念される。
世界的なディーゼル燃料価格上昇の背景には、ホルムズ海峡封鎖の影響に加え、ウクライナによる精製施設へのドローン攻撃が続くロシアや内需充足を優先する中国による輸出制限がある。
国別に見ると、価格上昇が著しいのが米国とカナダで、今年前半だけで3割近く上昇している。他国に比べ補助金や価格規制などを通じた燃料価格への介入が小さいことが要因だ。米国は原油の自給能力こそ高いものの、国内石油精製設備の稼働率が上限に達していることが制約になっている。
中間選挙を控えるトランプ米政権にとって目先数カ月の経済情勢は極めて重要だ。特に物価は過去の選挙結果を左右してきた。家計が敏感なガソリン価格の上昇にとどまらず、ディーゼル燃料価格上昇の影響が広がると政治的コストは甚大だ。
ディーゼル燃料価格上昇の直接的なインパクトは輸送部門に集中する。米国で10億ドルの実質付加価値の生産に必要なディーゼル燃料の量を産業別に見ると、トラックなどの陸上輸送が170.1キロ石油換算トンと突出し、それに続く水上輸送(60.3)、農林水産(13.9)、建設(6.7)を大きく引き離す。
輸送コスト上昇は幅広い製品へと二次波及していく。生産活動における輸送サービスへの依存度を見ると、影響が大きいのは食品加工業や鉄鋼・コンクリートなどの重い素材を生産する業種だ。
政治的に最も注目されているのは食品価格の動きだ。農業生産でのディーゼル燃料利用度と食品加工業の輸送サービスへの依存度の高さがダブルで効いてくる。日々収入の多くを費やす食品ほど選挙民がインフレを実感する品目はない。
(オックスフォード・エコノミクス 在日代表 長井滋人)