近年、企業へのサイバー攻撃や不正アクセスは相次いでいます。では、その被害は決算書のどこに表れるのか、知っていますか? 実は影響は財務諸表のさまざまな場所に表れます。今回は書籍『サンキー図で「お金の流れ」が1秒でわかる 見るだけ決算書』を用いて、サイバー攻撃を受けたアスクルの決算を例に、突発的なトラブルが企業のお金にどのような影響を与えるのかを読み解きます。
「サイバー攻撃」どう決算に影響する?
2026年9月、タイムズカーへの不正アクセスにより、約660万件の会員情報が漏えいしたことが明らかになりました。運転免許証画像などの本人確認書類も約160万件含まれており、大きなニュースとなっています。こうしたサイバー攻撃による被害は、情報漏えいやサービスの停止に加え、対策費用や賠償負担など、多岐にわたります。
では、こうしたサイバー攻撃の被害は、財務3表のどこに表れるのでしょうか? その影響を「アスクル」の事例をもとに考えていきましょう。
売れなかった分は「損失」ではなく「売上減」
2025年10月、アスクルがランサムウェアによるサイバー攻撃を受け、物流システムなどに障害が発生しました。商品の受注を一時停止し、主要サービスが従来の水準に戻ったのは2026年2月以降です。攻撃は2026年5月期の途中に発生しました。今回は、攻撃前の2025年5月期と比較して見ていきます。まずはPLから見ていきましょう。
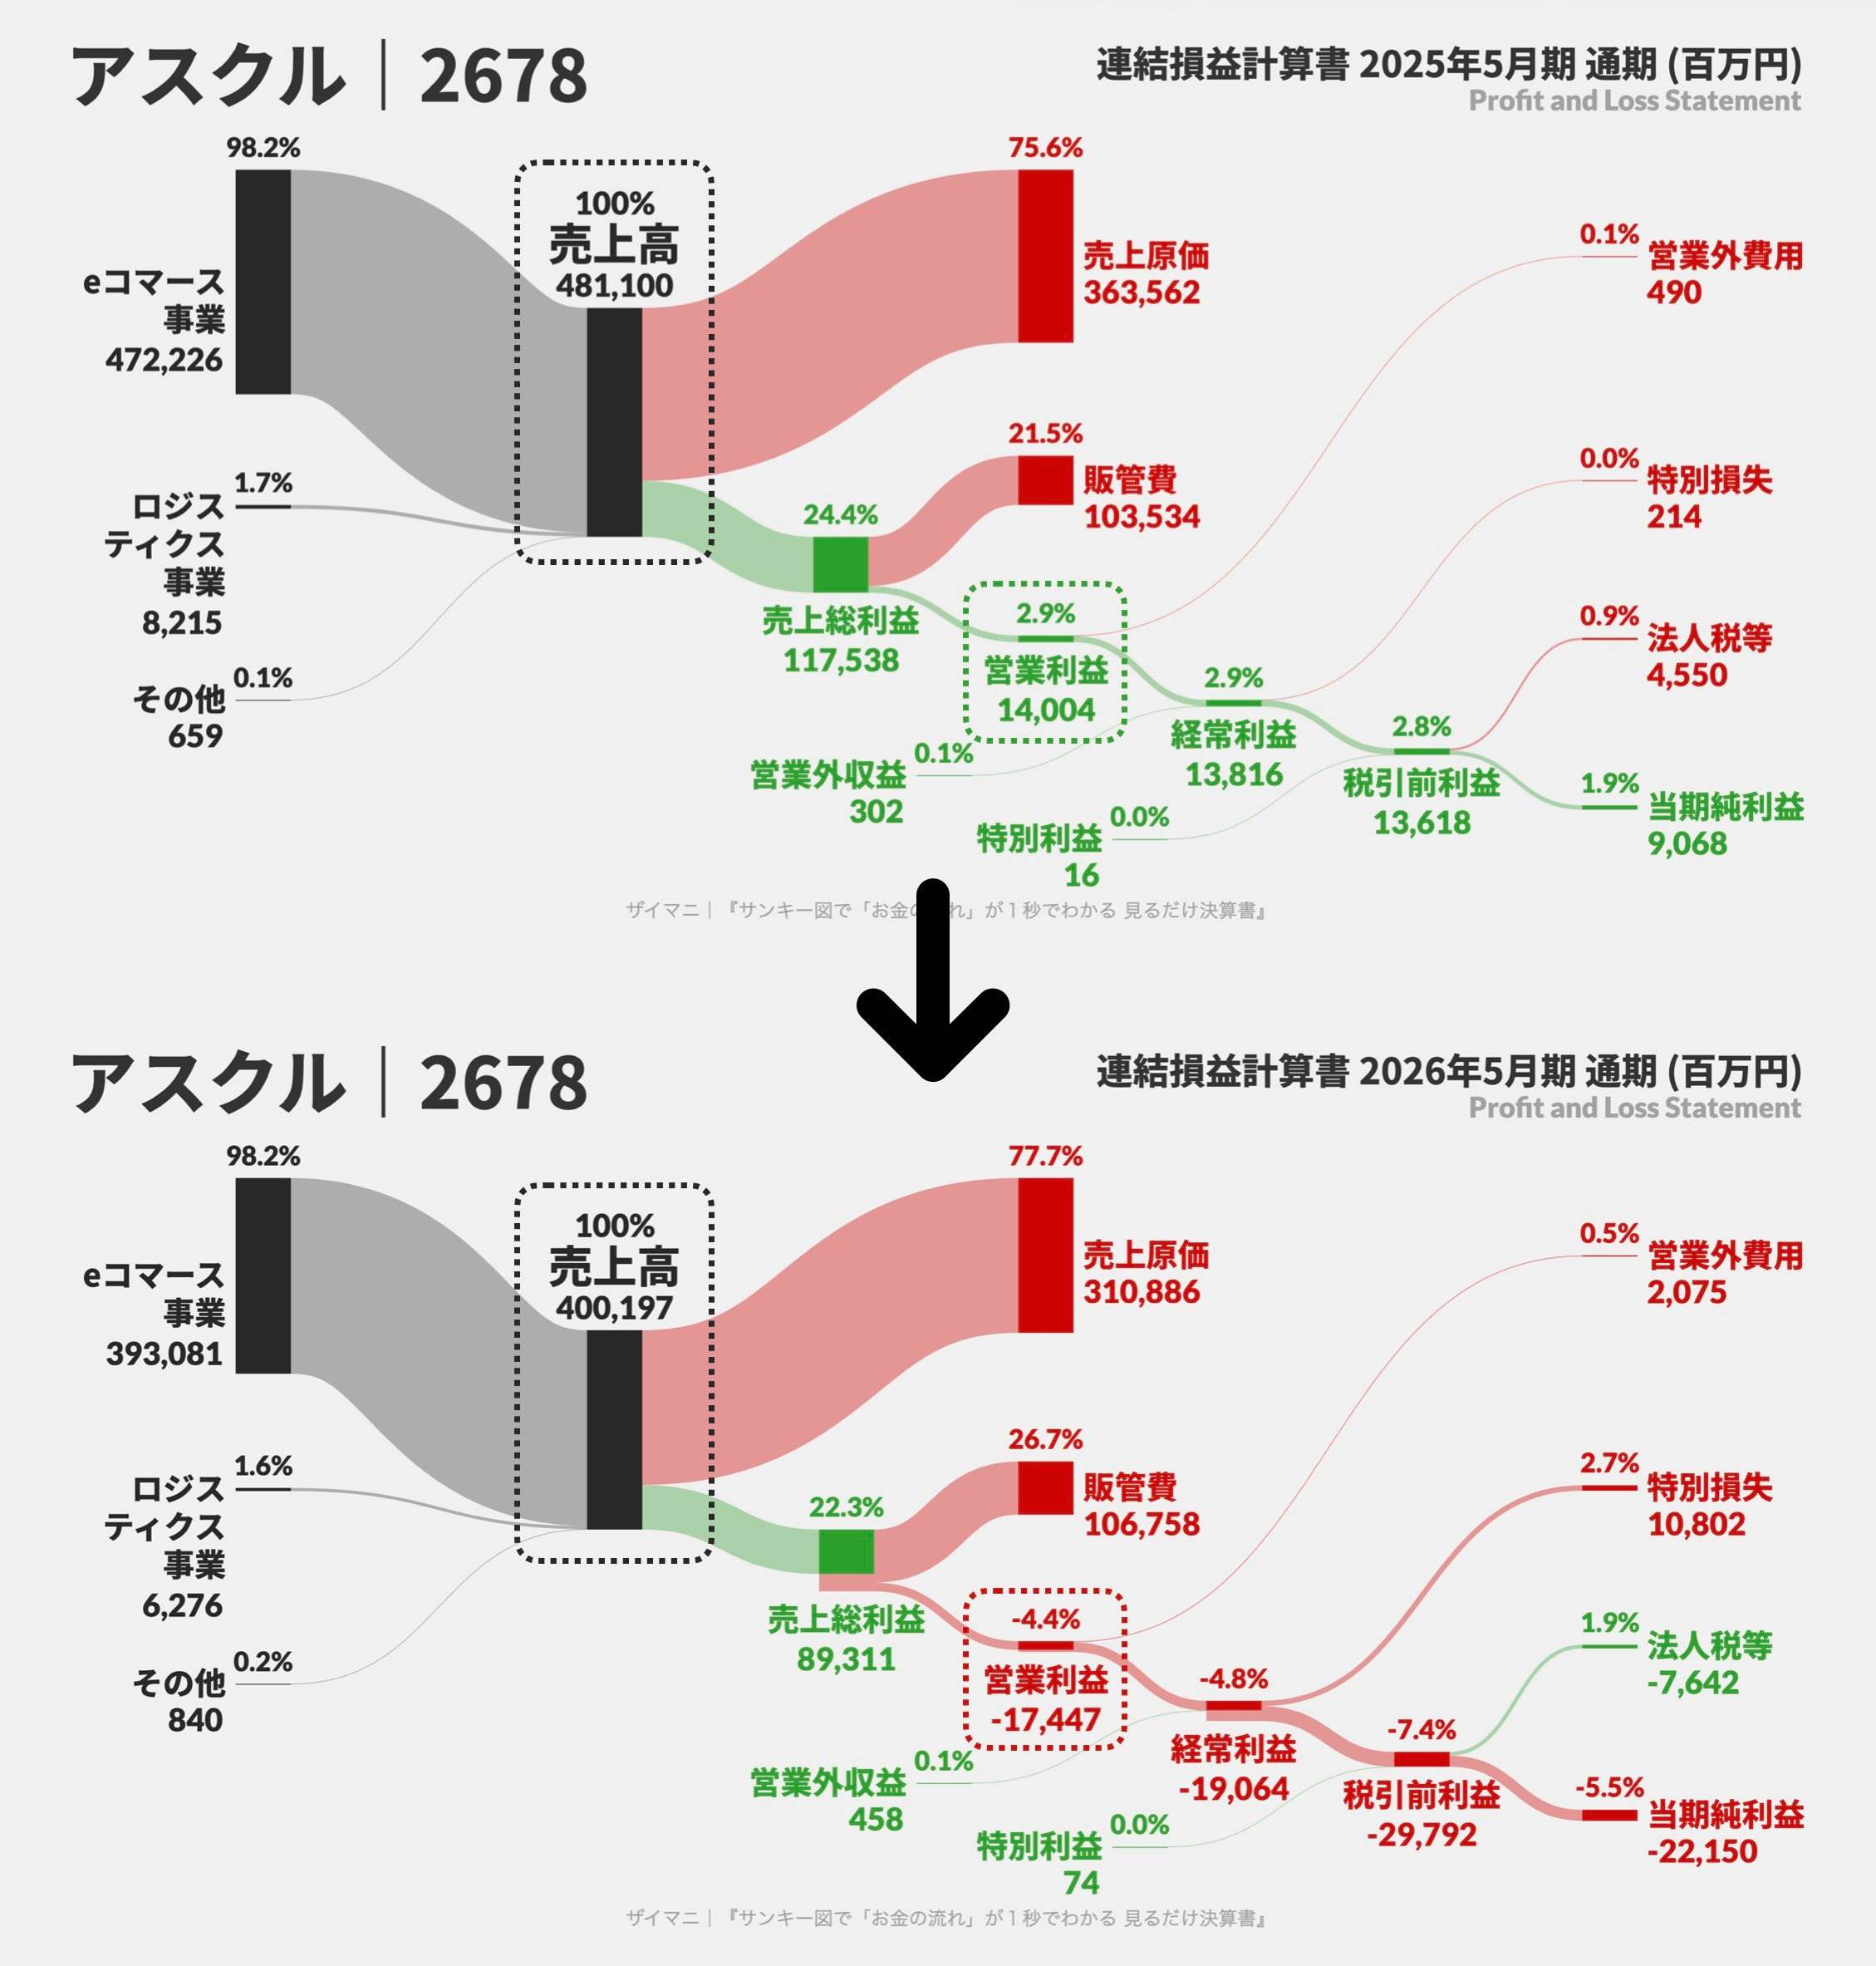 上:アスクル 2025年5月期 PLサンキー図 下:アスクル 2026年5月期 PLサンキー図 売上高と営業利益
アスクルの売上高は、前期の約4,811億円から約4,002億円へ減少しました。1年間で約809億円の減収です。
ここで重要なのは、受注停止によって売れなかった分が「特別損失」として計上されるわけではないことです。そもそも売上が発生していないため、PLの売上高が小さくなる形で影響が表れます。
営業利益も約140億円の黒字から約174億円の赤字となり、約314億円悪化しました。ただし、このなかには新しい物流拠点の立ち上げ費用など、サイバー攻撃以外の要因も含まれています。
特別損失だけでは被害を測れない
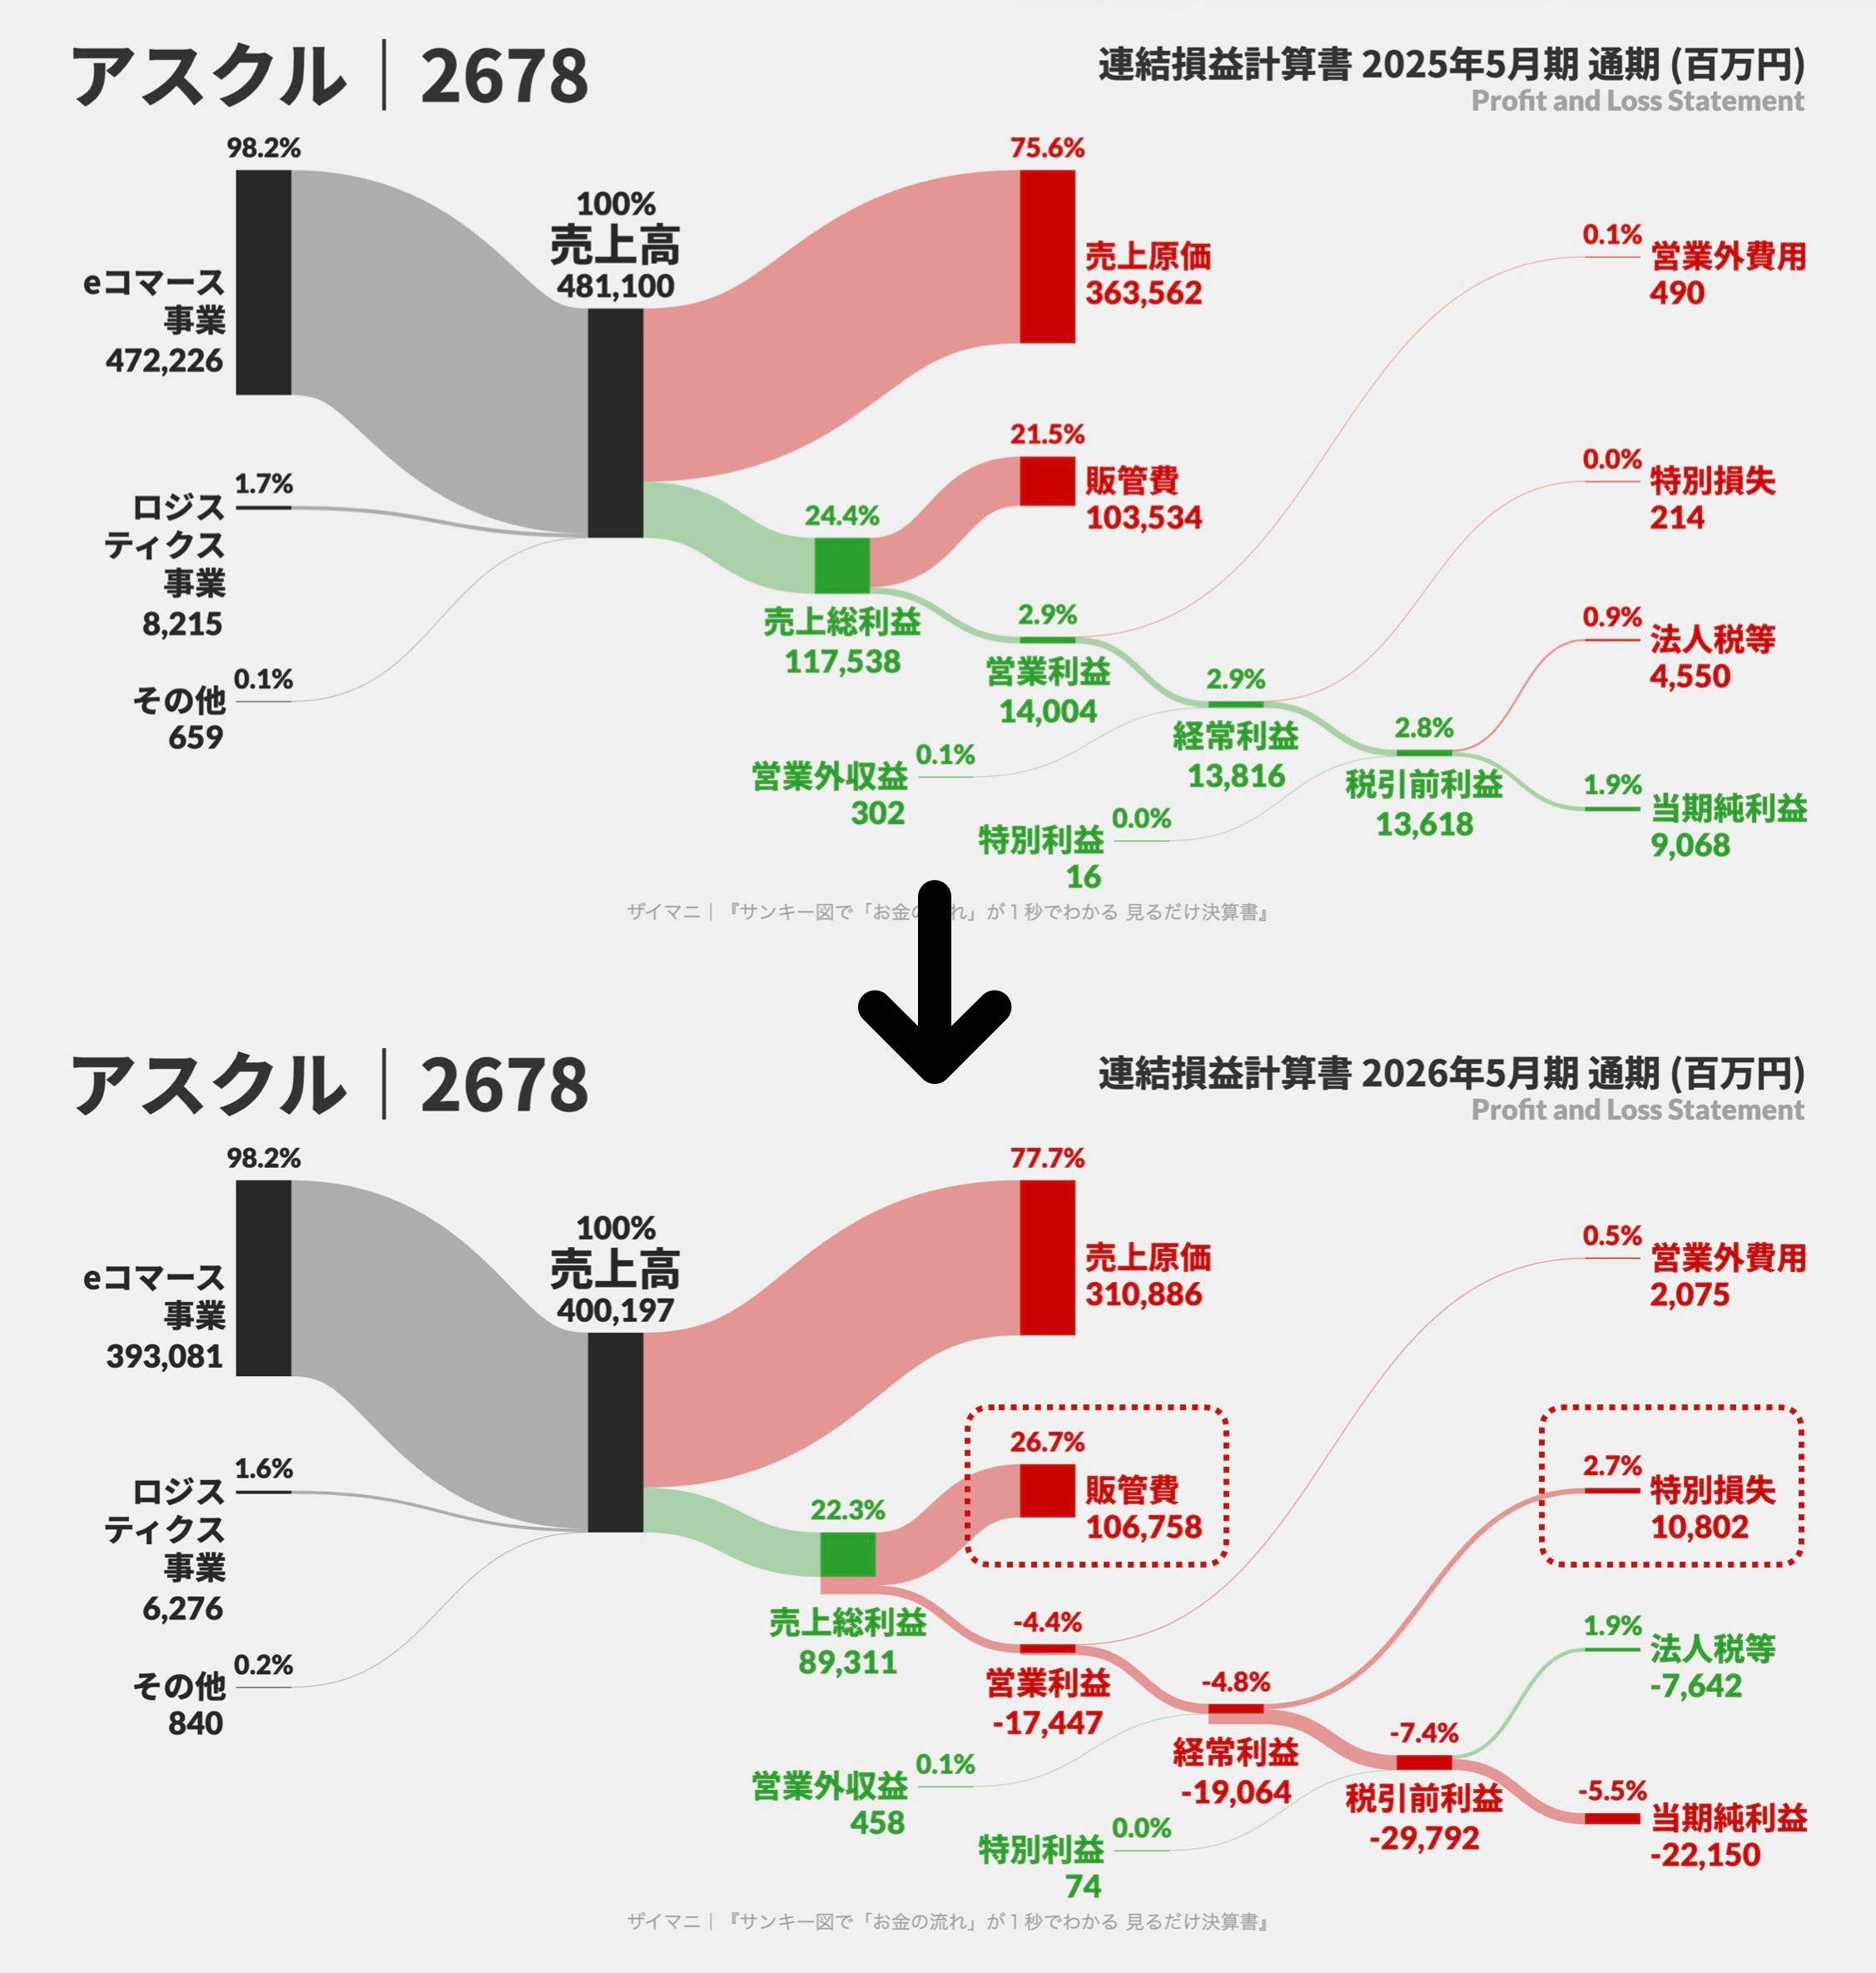 (再掲)販管費と特別損失
サイバー攻撃による損失と聞いて、特別損失を思い浮かべた方も多いはずです。たしかに特別損失は前期の2億円から108億円に大幅に増加しています。
このうち51億円が「システム障害対応費用」で、物流基盤の維持費用やシステムの調査・復旧費用などが含まれます。ただし、残りの多くは、子会社ののれん等に関する減損損失で、サイバー攻撃との関係は示されていません。
一方、先ほども見た通り営業利益の悪化幅は約314億円と、システム障害対応費用の約6倍です。特別損失だけを見ていては、経営への影響を測りきれないことがわかります。
そこで、営業利益までの帯で注目したいのが販管費です。売上が16.8%減った一方、販管費は1,035億円から1,068億円へ3.1%増えています。売上に占める比率は21.5%から26.7%へ、5.2ポイント上昇しました。
アスクルの販管費は、人件費や地代家賃が多くを占めています。注文が止まってもこれらの費用は同じようには減らせません。さらに、手作業での出荷によって物流効率も低下しました。アスクルは、こうした固定費比率の上昇や物流効率の低下を、営業赤字の主な要因に挙げています。
222億円の赤字でも、現金は2億円増
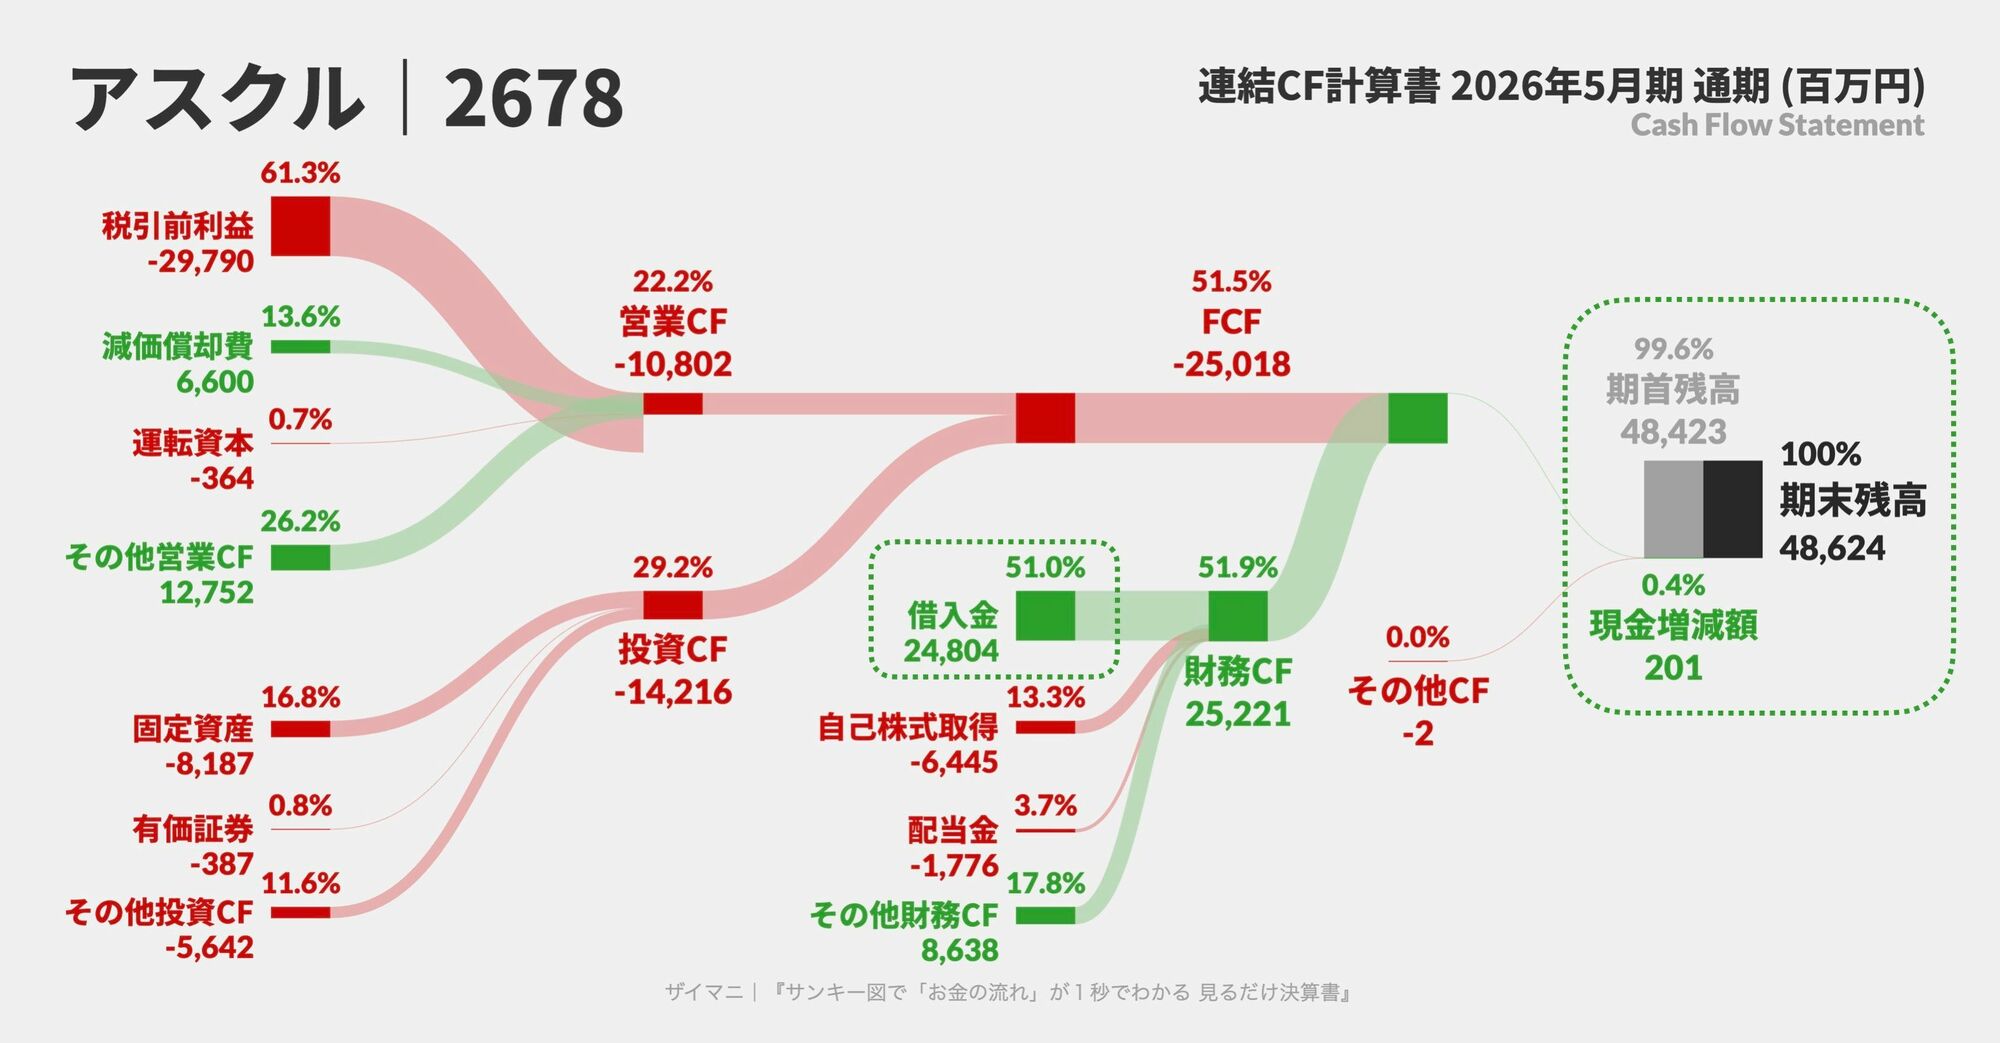 アスクル 2026年5月期 CFサンキー図
アスクルの2026年5月期の最終損益は、約222億円の赤字でした。ところがCFサンキー図の右端を見ると、現金の期末残高は486億円で、期首から2億円増えています。
その理由は、図の左側~中央を見渡せばわかります。営業CFは108億円のマイナス、投資CFは142億円のマイナスで、両者を合わせたFCFは250億円のマイナスです(営業CFには「システム障害対応費用の支払額」約28億円も含まれています)。
この資金流出を補ったのが、約252億円のプラスとなった財務CFです。内訳では借入金による248億円の流入が目立ちます。アスクルは、手元資金を確保するために借入を実行したと説明しています(この借入は、BSでは負債として積み上がります)。
家計に置き換えると、年始には預金口座に100万円あったところ、支出が多くて52万円減るはずだったが、借入で同額を補って、年末も100万円をキープ、といった動きです。
ただ、住宅ローンでお金を借りすぎると金利の支払い額が多くなるように、企業も借入を増やし過ぎると利益が出にくくなります。アスクルの次回以降の決算では、営業利益が黒字に戻るのか、営業外費用(主に支払利息)によって経常利益が圧迫されていないかにも注目したいところです。
決算書に表れる損失・表れない損失
最後に、サイバー攻撃による影響を整理してみましょう。
システムの調査・復旧費用など、会計上の費用として計上されるもの。
PLでは費用や損失、支払時にはCFの現金流出として表れます。
決算書に表れない損失:
受注停止によって失った販売機会。
損失額が独立した項目として計上されるわけではありませんが、
売上減や利益悪化として間接的に表れることがあります。
突発的な事件や事故の影響を読み解くには、特別損失だけでなく、売上高から現金、借入まで、財務3表をつなげて見ることが重要です。サンキー図を使うと、「お金の流れ」がスムーズにわかってくるのです。