 Photo:SOPA Images/gettyimages
ガスタービンメーカーの米GEベルノバは、人工知能(AI)関連株での明らかな勝ち組の一つだ。AI関連銘柄が最近下落した後でも、同社の株価は年初から25%上昇している。しかし、ほぼ同業のドイツのシーメンス・エナジーは今年に入って1.4%下落しており、予想利益に基づく株価収益率(PER)はGEベルノバよりも約40%低い水準で推移している。この差は正当化が難しい。
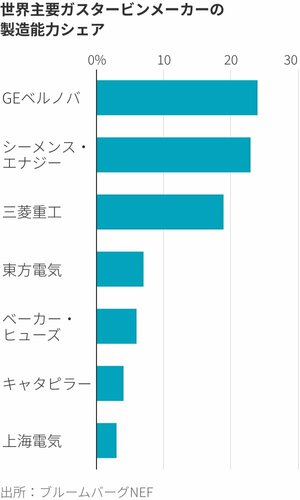
GEベルノバとシーメンス・エナジーには共通点が多い。両社はかつて巨大複合企業の一部門であり、その名称を今も引き継いでいる。ブルームバーグNEFによると、両社は2016年以降の確定受注件数でみて世界最大のガスタービンメーカーであり、それぞれ2026年上半期までに約150ギガワット(GW)を受注している。両社とも需要が旺盛な電化関連機器を販売しており、波乱含みの過去を持つ風力事業を抱えている。売上高もほぼ同水準だ。
それでもシーメンス・エナジーの時価総額はGEベルノバの約半分にとどまる。シーメンス・エナジーの予想PERは約19倍で、米国の競合企業より42%低い。欧州の成長期待の低さや投資家層の薄さを踏まえ、欧州株で通常見られるディスカウントを考慮しても、これは大きな差だ。例えば、ストックス欧州600指数はS&P500種指数に対し約16%割安となっている。
もちろん両社に違いはあるが、これほど大きな差を正当化するものは見当たらない。シーメンス・エナジーの最大の収入源は欧州と中東であり、これらの市場は一般に米国よりも成長が緩やかとみられている。
シーメンス・エナジーには、エネルギー効率の向上を目指す産業顧客向けにコンプレッサーや蒸気タービンなどの機器を販売する部門もある。この部門はガス・送電事業よりも利益率が低く、同社はこの部門の分離・独立を計画している。
最大の重荷となっているとみられるのが、シーメンス・エナジーの風力事業だ。同社はスペインの風力タービンメーカー、ガメサを買収した後、その統合に苦戦した。GEベルノバとシーメンス・エナジーはいずれも風力タービン事業で損失を生む品質問題を抱えてきたが、シーメンス・エナジーの問題はより深刻で、同部門の損失は2023年に約47億ドル(約7400億円)とピークに達した。
シーメンス・エナジーの風力事業の問題は他の分野にも波及している。BofAグローバル・リサーチの株式アナリスト、アレクサンダー・ジョーンズ氏によると、これにより同社の資本配分は株主にとって好ましくないものになった。シーメンス・エナジーは数年間、事業安定化のために受けた政府支援による資金調達の条件として、配当支払いを制限されていた。
次に、これにより同社の姿勢が過度に慎重になった。同社はもともと歴史的に保守的な傾向があったが、2023年の利益に対する警告が「投資家の信頼を大きく損ない、シーメンス・エナジーを慎重にさせた」と、HSBCの株式アナリスト、ショーン・マクラフリン氏は述べた。これとは対照的に、GEベルノバは投資家の熱意をうまく取り込んできたと同氏は述べた。