 Photo:NurPhoto/gettyimages
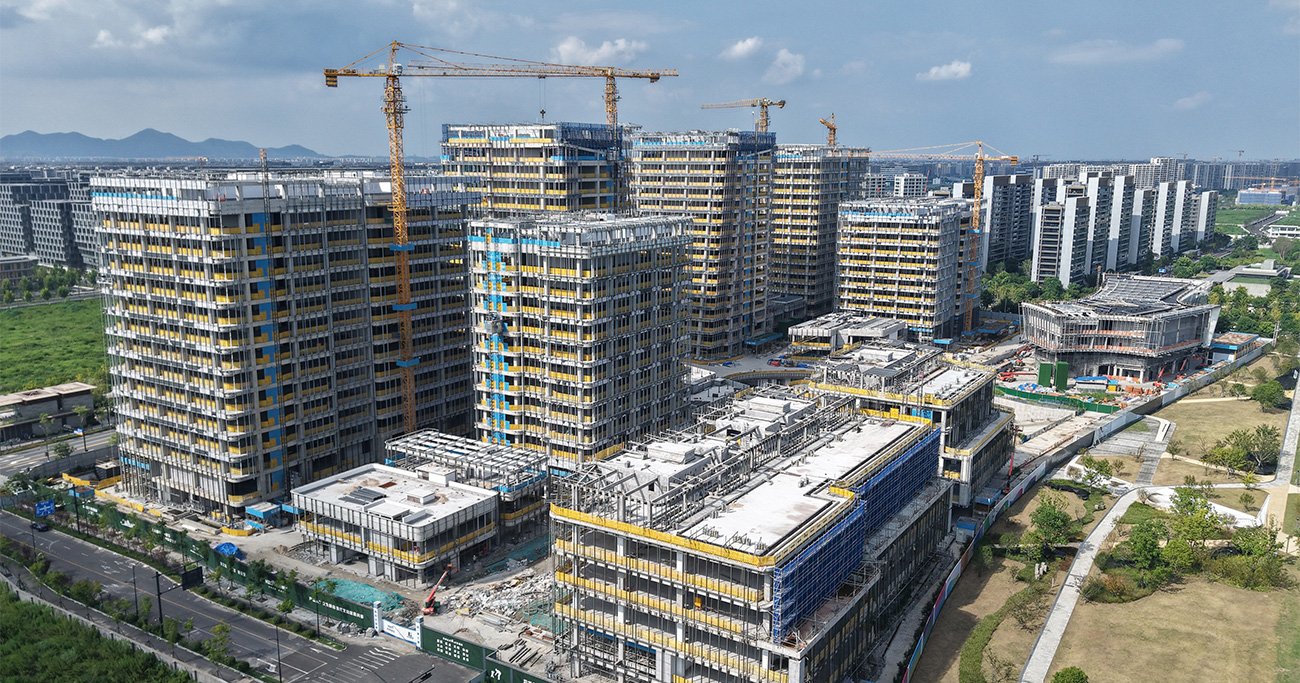
今年に入って間もないころ、中国人民銀行の顧問に率直な質問をぶつけてみた。不動産不況が4年目に突入する中、中国の逼迫(ひっぱく)した金融システムが本格的な危機に陥る可能性はどの程度あるのかと。
それは金融危機をどう定義するかによる、とその顧問は答えた。西側のいくつかの基準からすれば、中国はおそらくすでに何度も危機を経験していると言えるかもしれない、と彼は示唆した。
今月、中国政府が大手の銀行や保険会社に約3600億元(約8兆3000億円)を注入すると発表した際、私はその会話を改めて思い出した。印象的だったのは、資金力が最も弱い機関ではなく、中国工商銀行(ICBC)や中国人寿保険(チャイナライフ)といった金融システム内で最も強固な機関に流れ込んでいるという点だった。そしてこの計画が発表されると、中国の銀行株・保険株は上昇するどころか下落した。
一見健全に見える機関の救済がなぜ投資家を不安にさせるのかを理解するため、私は元北京大学教授のマイケル・ペティス氏のもとを訪れた。同氏は長年、中国のバランスシートは部外者が想定するようには機能しないと主張してきた人物で、現在はこのテーマについて本を執筆中だ。
同氏の出発点は、中国債務に関する通常の見方を覆すものだ。「銀行危機は高水準の債務によって引き起こされるのではなく、資産と負債のミスマッチによって引き起こされる」とペティス氏は語った。資本規制が閉じており、国有銀行と、逃げ場のない家計預金の巨大なプールを備えた中国のようなシステムでは、当局はそうしたミスマッチをほぼ意のままに再編できる、とペティス氏は説明した。それによって損失は金融システム内で移転され、銀行は融資の借り換えを強いられる。リーマン・ブラザーズを倒産に追い込んだような突発的な流動性パニックは、中国政府がほぼ常に未然に防げるものだ、と同氏は指摘した。
しかしペティス氏は、「債務問題の本当のコストが金融危機の可能性にあると考えるのは誤りだ」と語った。深刻な債務問題をゆっくりと解決することは、危機を通じて速やかに解決するよりも、長期的にははるかに高くつく可能性がある、と同氏は主張した。
言い換えれば、危機はその激しさにもかかわらず、帳簿を清算する。緩やかな道はそれをしない。
では今月の資本増強とは何なのか。それはペティス氏に言わせれば、時間を稼ぐ手段だ。「銀行の資本バッファーを強化する一方で、当局に対し、即座の損失認識や清算を強いることなく、損失や収益低下に対処するための時間的余裕を与える」と同氏は述べた。