デフレとは物価が下落していくことですから、裏返して言えば、お金の価値が上がっていくということです。いま1万円払わないと買えないものが、1年後には9000円で買えるのです。つまり、モノやサービスを買うよりも、お金を持ち続けていたほうが得するということにほかなりません。
だから、デフレになると、消費者は欲しいモノを買うのを我慢して貯金するから、ますますモノは売れなくなるし、企業は投資をして事業を拡大するよりも、内部留保としてお金を貯め込もうとします。その結果、需要はさらに萎んで、デフレがますます悪化していくことになるのです。
つまり、「企業が貯蓄超過になると、デフレになる」という因果関係と、「デフレになると、企業貯蓄が増える」という因果関係が、「負のスパイラル」を生み出し、デフレが際限なく続くことになるということです。
デフレは悲惨です。企業の売上は下がり、経営難に陥った企業は倒産へと追いやられる。企業は生き残りをかけてコストカットに励むため、従業員の給料は下がり続け、失業に追い込まれる人も増える。こうして、社会全体が貧困化して、殺伐とした世の中になっていくのです。
しかも、デフレのときには工場を建設したり、最新の生産設備に入れ替えるといった投資がされないから、国内の供給能力が落ちていくことになり、海外からの輸入に頼る経済構造に陥ってしまうことになります。
そのため、コロナ禍やウクライナ戦争、ホルムズ海峡封鎖といった危機によって貿易活動が寸断されたときに、一発でコストプッシュ型のインフレに見舞われるという脆弱性を抱えることになるのです。
あるいは、輸入超過になると、円を売って外貨を手に入れる量が増えるため、「悪い円安」を招くことにもなります。このようにデフレをきっかけに、国力そのものを削いでいくという大問題に繋がっていくのです。
「経済合理性」を追求した結果、企業部門は「貯蓄超過」になった
かなり遠回りをしてしまいましたが、ここで冒頭の問いに戻りましょう。
「なぜ、日本企業は30年近くも内部留保を溜め込むばかりで、積極的な投資をしようとしないのか?」「日本の経営者はアニマル・スピリッツを失ったのではないか?」。メディアでは、こうした声がしばしば聞かれます。
たしかに、企業経営者がアニマル・スピリッツを発揮することによって、日本企業が「投資超過」になれば、バブルが崩壊して以降、延々と続いてきたデフレからとっくに脱却できていたでしょう。
しかし、重い経営責任をもつ経営者にアニマル・スピリッツを求めるのは、とても無責任だと思います。なぜなら、デフレ状況にあるときには、どう考えたって、消費や投資を抑制して貯蓄に励むのが「経済合理的」だからです。
想像してみてください。勤めている会社の業績が悪化して給料が減っているのに、ガンガンお金を使って消費しているサラリーマンはどうかしていますよね? これからもっと給料が減らされるかもしれないし、もしかしたら会社が倒産するかもしれないのですから、それに備えて貯蓄を増やすのがまともな判断というものです。
それと同じで、需要が弱くてモノが売れないときに、積極的に設備投資をして供給量を増やそうとする経営者もどうかしています。
お金をかけて供給量を増やしたって、ほとんど売れないのですから、お金をドブに捨てるようなことになりかねません。デフレ環境では、無闇にアニマル・スピリッツを発揮したら、下手したら会社を潰してしまうかもしれないのです。
アニマル・スピリッツを発揮するとしたら、需要が弱い日本に投資するんじゃなくて、コストが安い国や需要の強い国に投資するのが経済合理的でしょう。もちろん、外国で上がった利益はその国に再投資するでしょうから、日本国内にはなかなか環流することはありませんが……。でも、日本がデフレである限り、そうでもしなければ賢い投資はできないんだから、仕方がありません。
だから、「日本の経営者のアニマル・スピリッツが衰退している」といった批判には同調できないのです。
「政府」が役割を果たさなければ、デフレからの脱却はできない
ここにデフレの難しさがあります。デフレ状況においては、企業も家計も支出を減らして、貯蓄するのが「経済合理的」だけど、みんながそれを徹底すると、需要がさらに萎んで、デフレがますます悪化するというパラドックスがあるからです。
実は、このデフレのメカニズムを発見し、それを「貯蓄のパラドックス」と名付けたのが、ほかならぬケインズです。そして、彼は、このパラドックスが存在するために、企業や家計の力だけではデフレは克服できないと主張しました。そんな彼が、デフレ下の経営者に「アニマル・スピリッツを発揮せよ」と言うはずがないと思います。
では、どうすればもっと早くデフレから脱却できたのでしょうか?
日本国内の経済主体は「家計」「企業」「政府」の三つあります。そして、「家計」や「企業」の力ではデフレを脱却できないとすれば、残るは「政府」のみです。だから、デフレを脱却するためには、「政府」の役割が決定的に重要ということになります。そして、そのために「政府」が果たすべき役割について、歴史上初めて解き明かしたのもケインズだったのです。
クレディ・アグリコル証券チーフエコノミスト、日本成長戦略会議構成員
1975年埼玉県生まれ。埼玉県立浦和高校卒業。米スワースモア大学経済学部・数学部卒業、米ジョンズ・ホプキンス大学大学院経済学博士課程単位取得退学。メリルリンチ日本証券シニアエコノミスト、バークレイズ・キャピタル証券チーフエコノミスト、ブレヴァン・ハワード・ジャパン(ヘッジファンド)チーフエコノミスト、UBS証券シニアエコノミスト、ソシエテ・ジェネラル証券チーフエコノミスト、岡三証券チーフエコノミストを経て、現職。25年以上の幅広い経験と豊富な実績を積む。資金循環統計を駆使した独自の経済分析に定評があり、「企業貯蓄率」や「ネットの資金需要」の開発で有名。安倍晋三元首相が最高顧問であった「自民党財政政策検討本部」や「責任ある積極財政を推進する議員連盟」などのアドバイザーを務めたのち、2025年11月より、高市政権が設置した「日本成長戦略会議」の構成員に就任した。
クレディ・アグリコル証券マクロストラテジスト
1987年生まれ。慶應義塾大学商学部卒業。米ジョンズ・ホプキンス大学高等国際関係大学院(SAIS)国際経済・金融学修士課程修了。中央大学経済学部博士後期課程修了(博士、指導教授:浅田統一郎教授)。国内大手証券会社でリテール営業を経験した後、資産運用会社および証券会社において日米経済担当エコノミストとして従事。資金循環統計をはじめとするマクロ経済指標を用いて、株価や金利の適正水準(フェアバリュー)を定量的に分析し、その分析結果に基づくトップダウン型の投資戦略の策定を行っている。
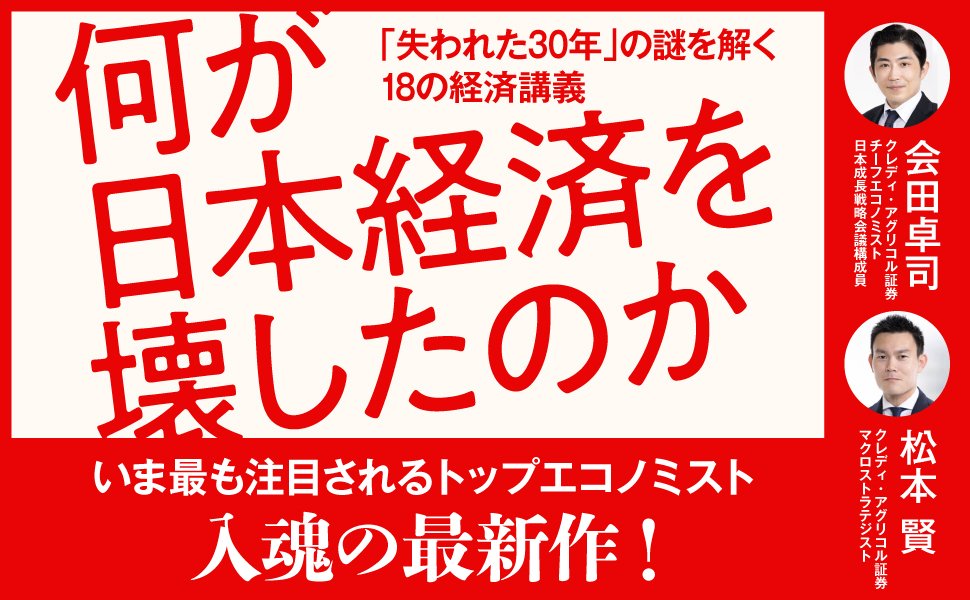
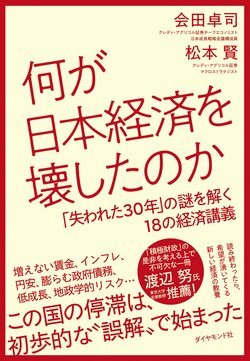 『何が日本経済を壊したのか』会田卓司+松本 賢・著 ダイヤモンド社
1990年代に深刻な低迷に陥ってから約30年、日本経済は惨憺たる状態が続きました。
第二次世界大戦後、これほど長期にわたって経済停滞に苦しんだ先進国は、ほかに例を見ません。
この「失われた30年」の間、度重なる消費税増税や社会保険料の引き上げによって、国民負担率は45%を超える水準に達した一方、賃金はなかなか増えず、中間層の家計貯蓄率は低下の一途をたどってきました。日本経済は、まさに壊れてしまったのです。
なぜこれほどの「大失敗」に陥ったのか?
どうすれば、まともに「経済成長」できるのか?
どうすれば、国民はもっと安心して生活できるようになるのか?
こうした疑問に、高市政権の経済ブレーンでトップエコノミストである会田卓司氏と松本賢氏が応える、渾身の一冊が『何が日本経済を壊したのか 「失われた30年」の謎を解く18の経済講義』です。
先生が生徒に講義するという親しみやすい形式によって、専門的な経済知識がなくても理解できるように書かれた「経済の教養書」でもあります。本書を読めば、「失われた30年」を生み出してきた”間違った常識”から解き放たれ、「正しい知識」を身につけることができます。
安心して暮らせる「日本経済」を築くために、全国民必読の一冊です。