「流動比率」。名前だけ聞くと難しそうですが、決算書にある2つの数字を使うだけで簡単に計算できます。今回は書籍『サンキー図で「お金の流れ」が1秒でわかる 見るだけ決算書』に登場するサンキー図を使ってオープンハウスグループと任天堂を比較しながら、流動比率を見るときに押さえておきたいポイントを解説します。
流動比率の定義を知る
流動比率とは、一般的に「会社の短期的な支払い能力」を測る指標であり、次のように計算されます。
流動比率の計算例 = 300万円 ÷ 150万円 × 100 = 200%
では、流動比率が高ければ、それだけで会社の短期的な資金繰りは安心なのでしょうか?今回は、BSサンキー図を使って、流動比率の意味を読み解いていきましょう。
流動比率は「流動資産」と「流動負債」の比較
まず、流動比率を構成する流動資産と流動負債について整理しましょう。
流動資産とは、会社が保有する現金及び預金や棚卸資産(在庫)など、原則として1年以内に現金化される予定の資産や、通常の営業活動で販売される資産の合計額です。一方、流動負債とは、短期借入金や買掛金など、1年以内に支払いや返済が必要となる負債の合計額です。
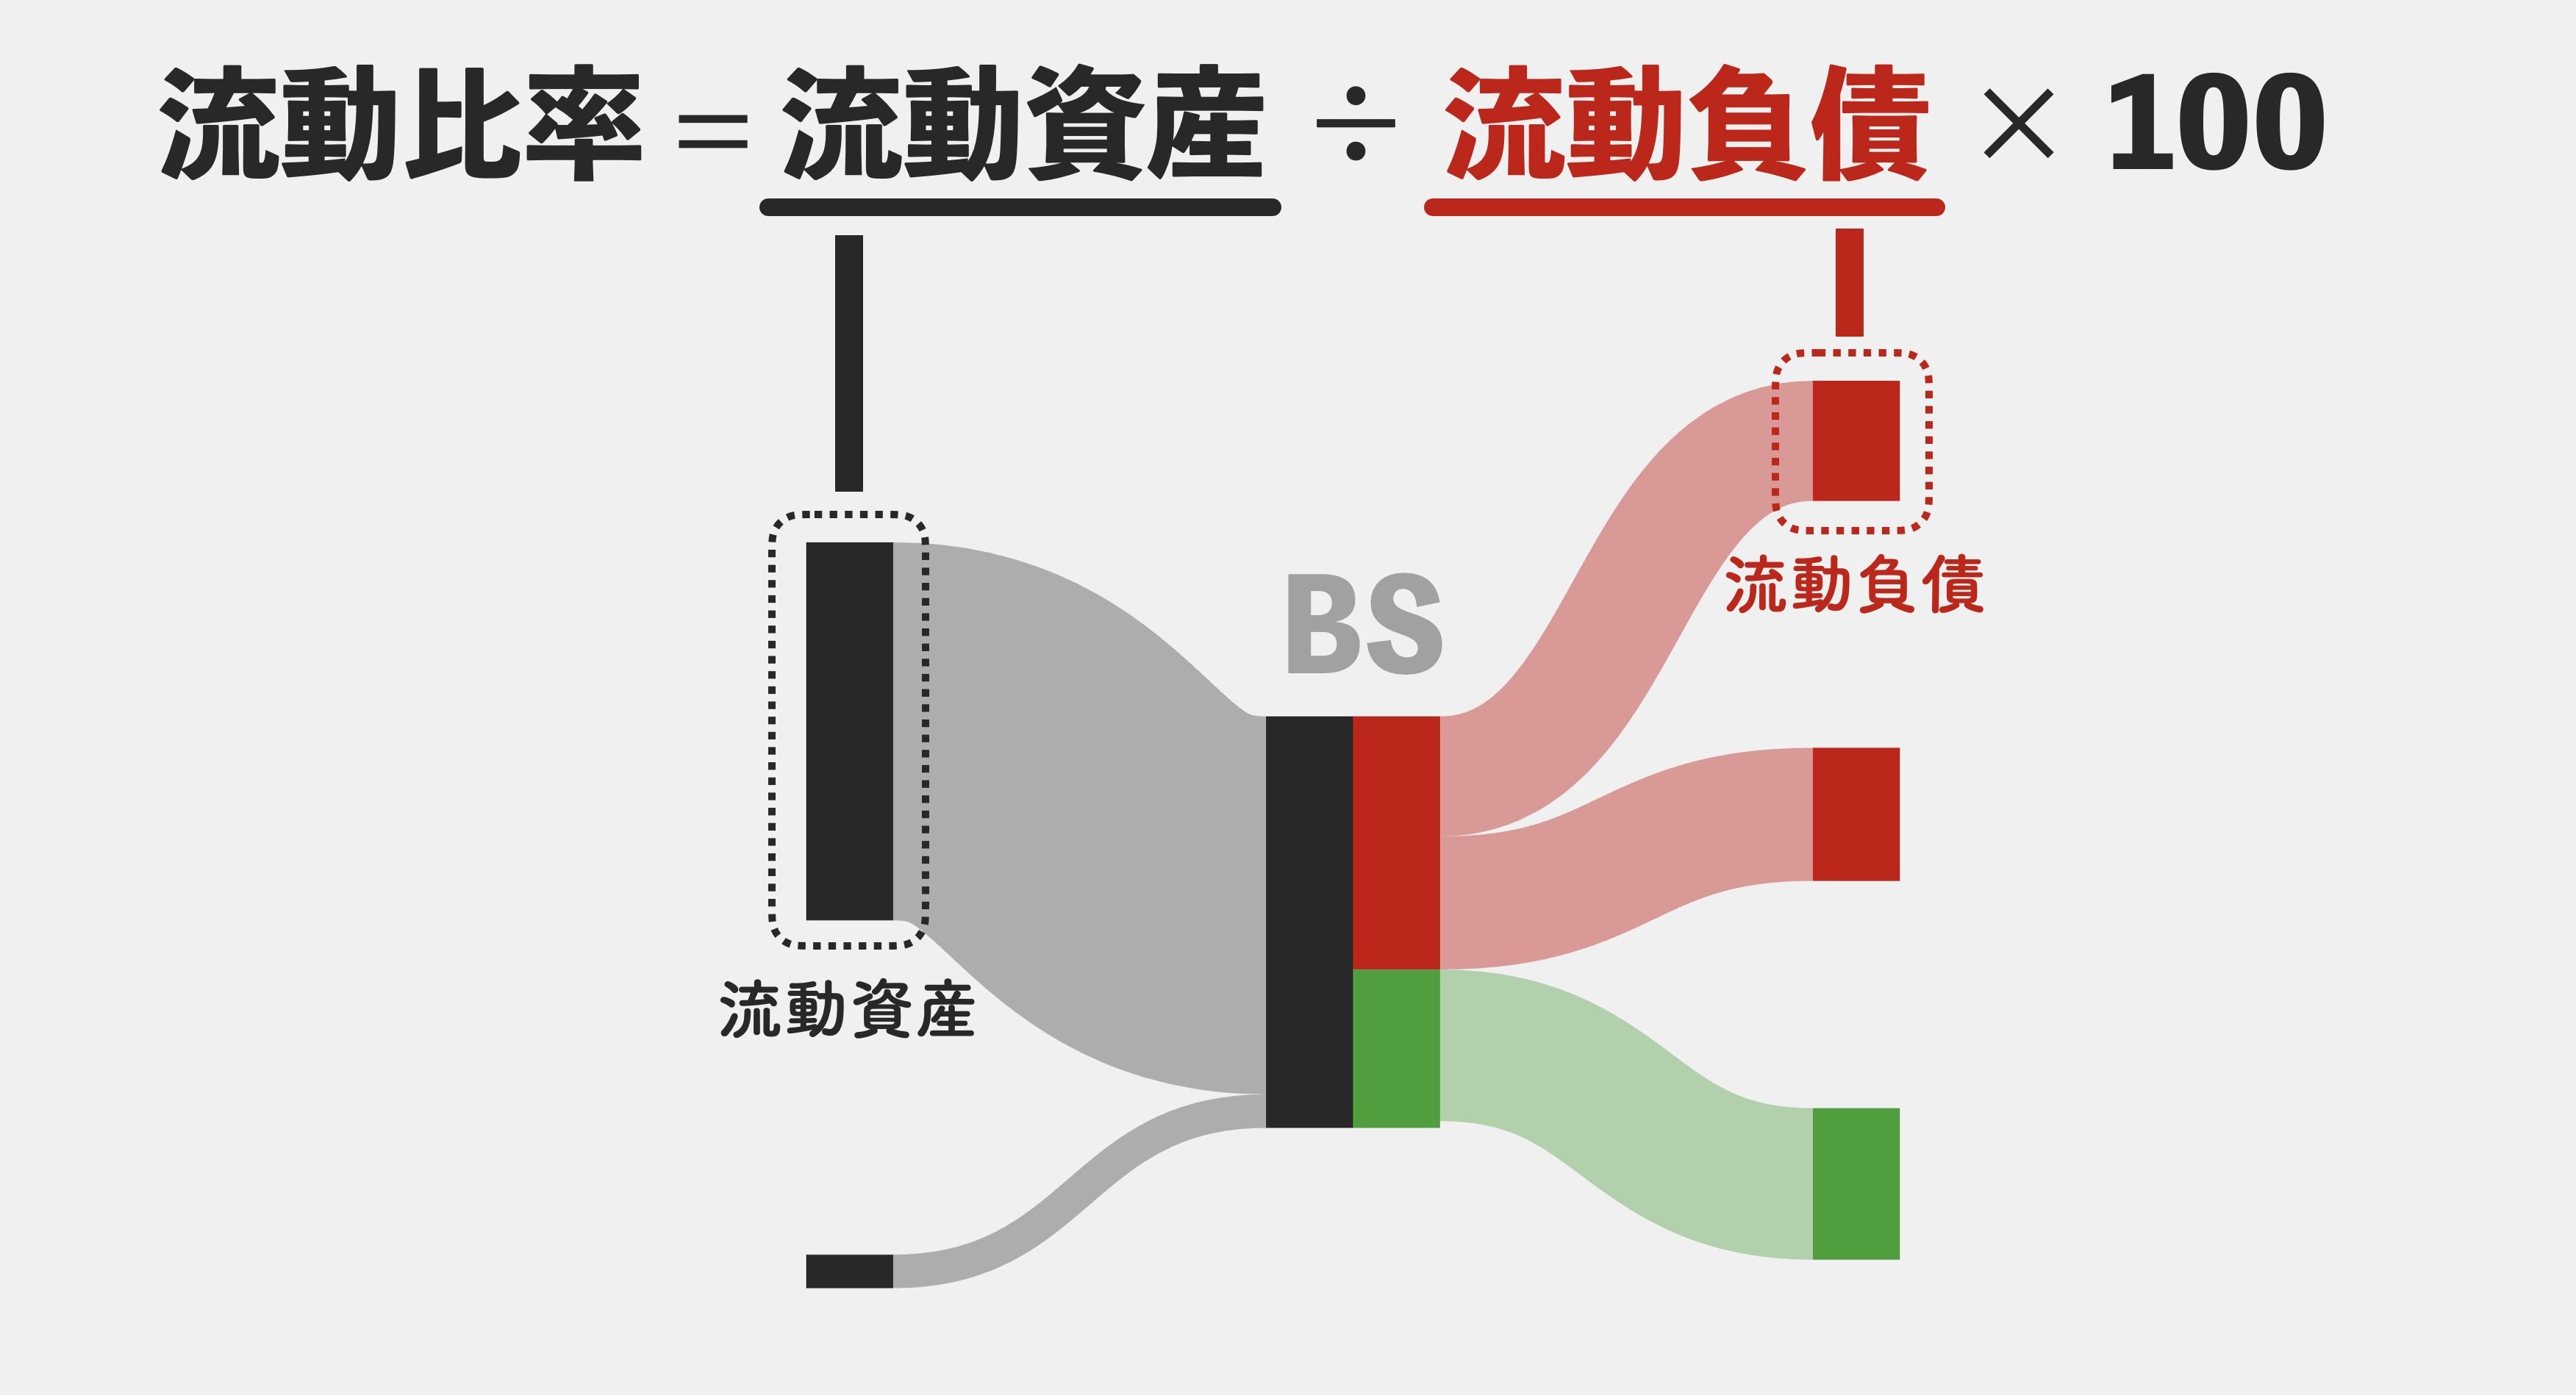
つまり流動比率とは「1年以内に支払う必要があるお金に対して、それを賄うだけの資産が、ちゃんと会社の中にあるか?」をざっくり見るための指標です。
流動比率が100%を超えていれば、帳簿上は流動資産が流動負債を上回っていることになります。一般的には流動比率が高いほど短期的な財務安全性が高いと考えられ、上場企業の中央値(ザイマニ集計)は約212%です。
実際の企業を例に流動比率を計算してみましょう。不動産業界大手、オープンハウスグループ(以下、オープンハウス)のBSサンキー図をご覧ください。
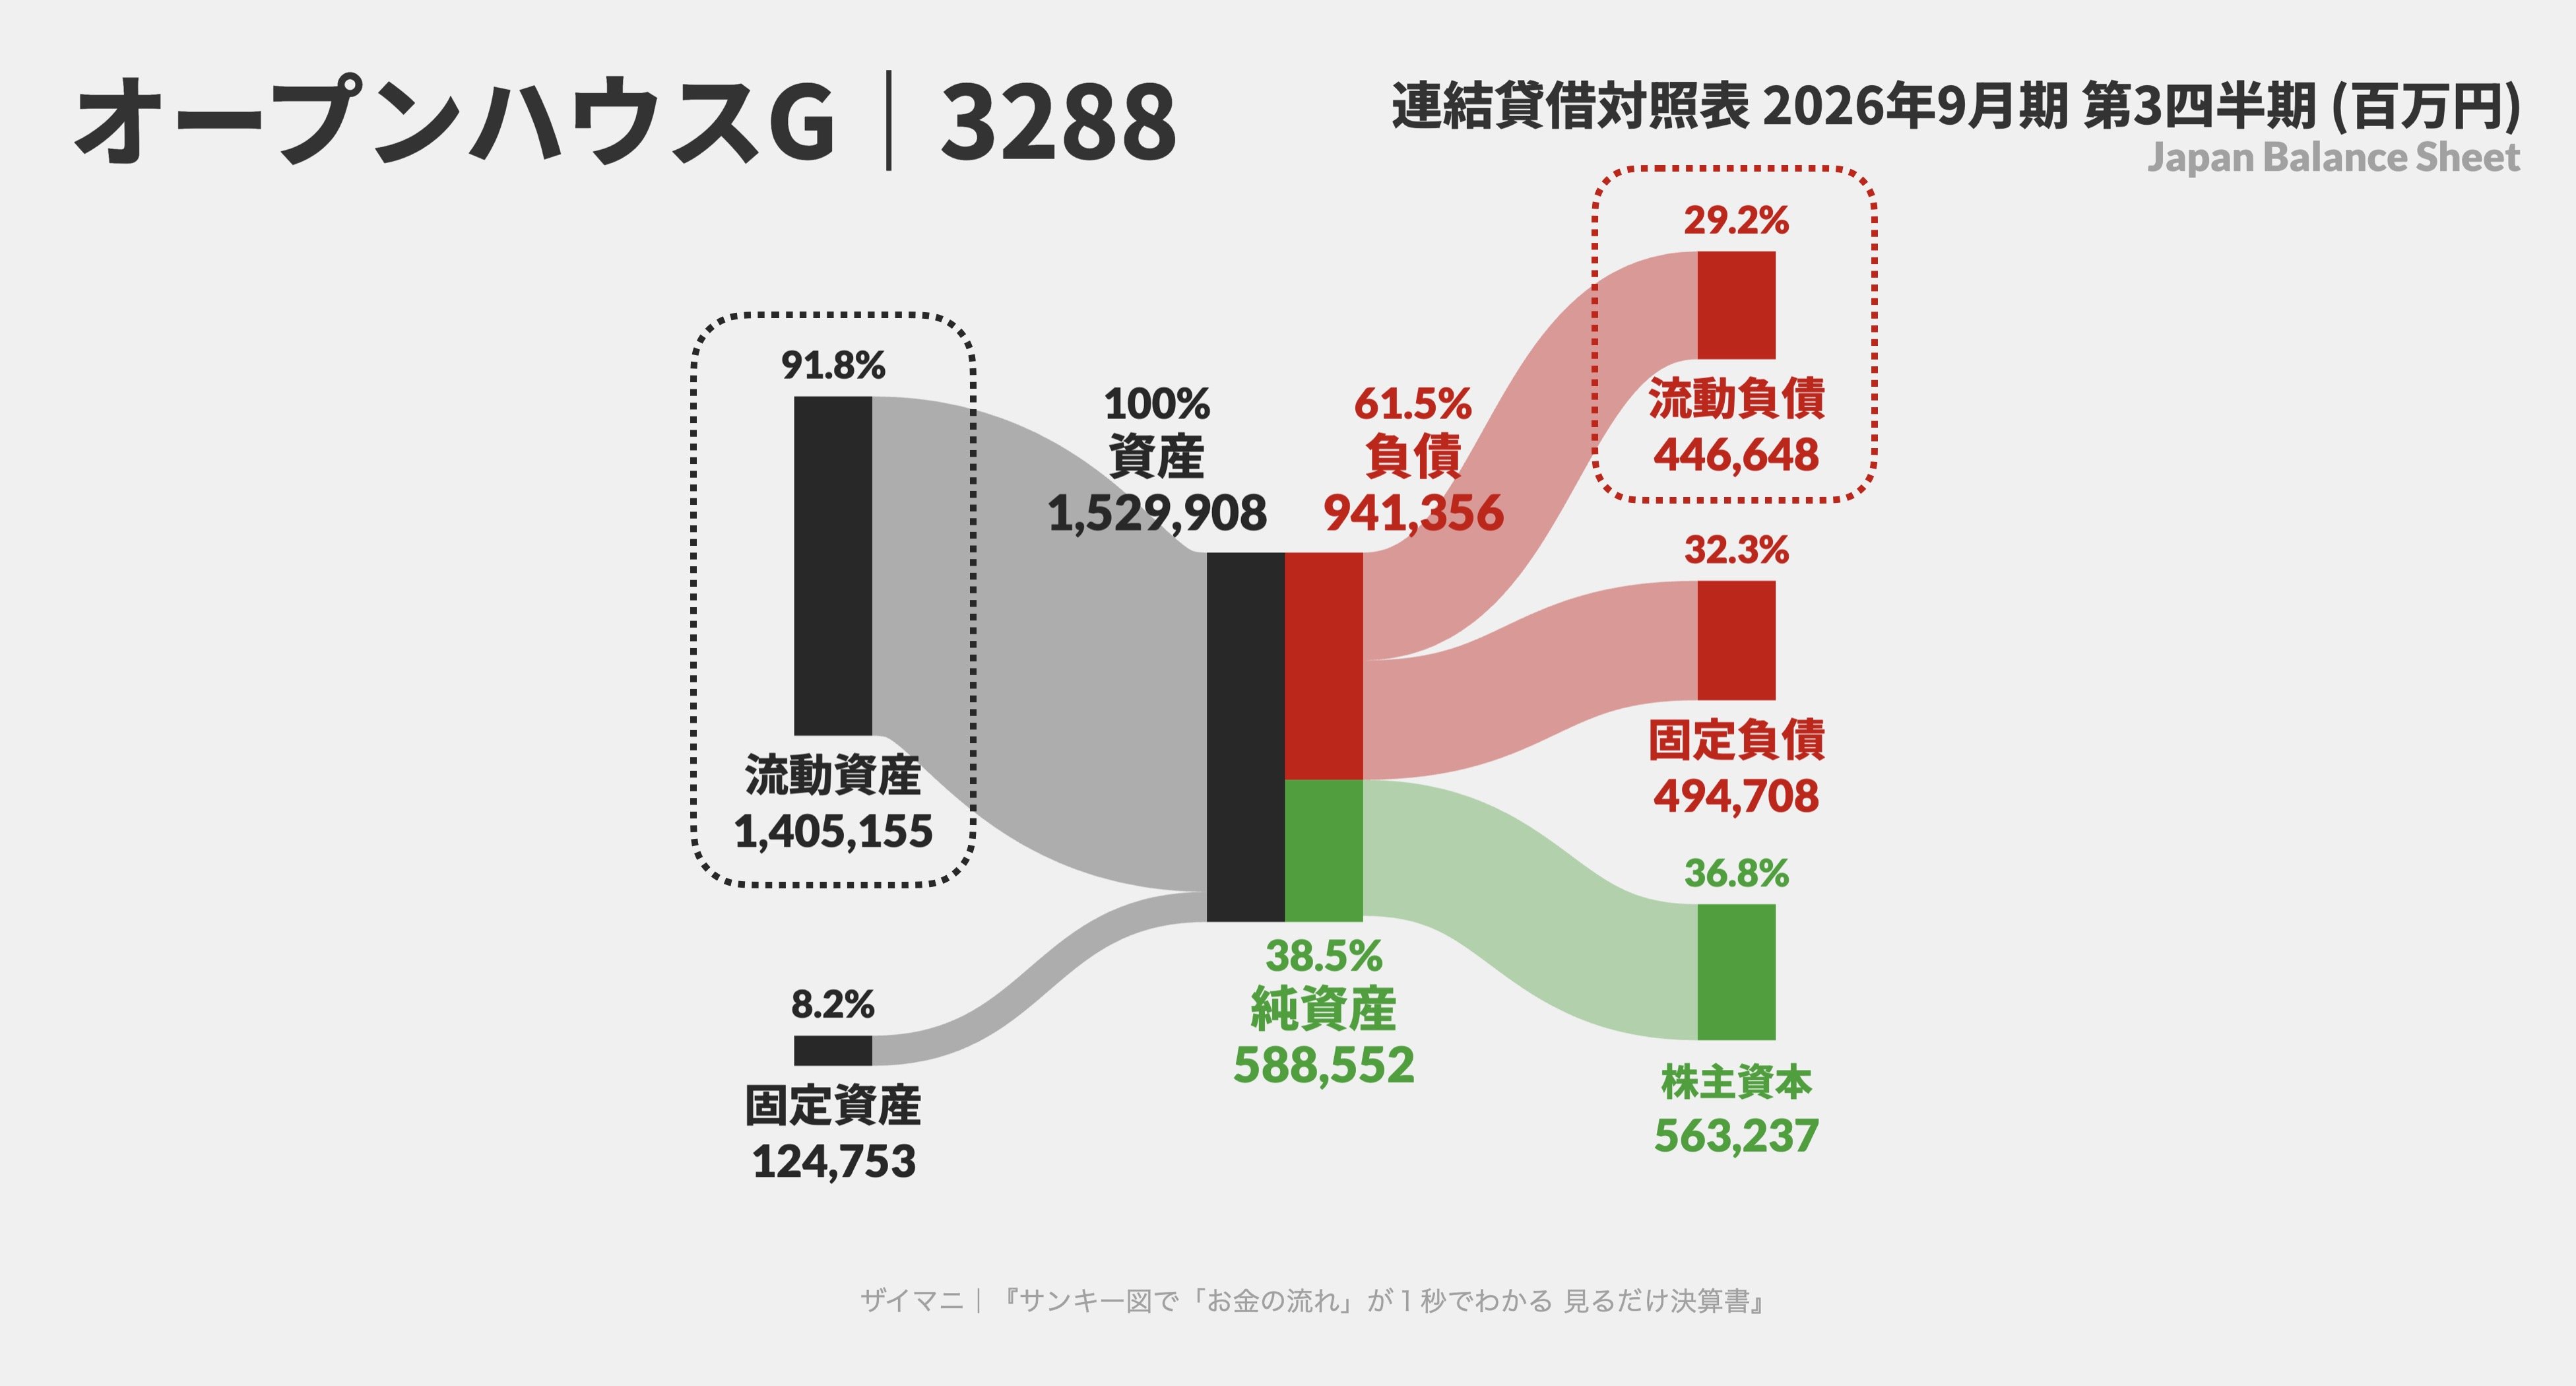
オープンハウスの流動比率 = 1,405,155 ÷ 446,648 × 100 ≒ 315%
オープンハウスの流動比率は約315%。上場企業の中央値212%を大きく上回っています。
では、これだけ高い流動比率であれば、短期的な資金繰りに問題はないと判断してよいのでしょうか?
流動比率が高くても、流動資産の内訳に注意
流動比率は、あくまで流動資産の合計額と流動負債の合計額を比べているだけで、それぞれの内訳までは見ていません。そこで、オープンハウスのBSサンキー図をさらに詳しく見てみましょう。
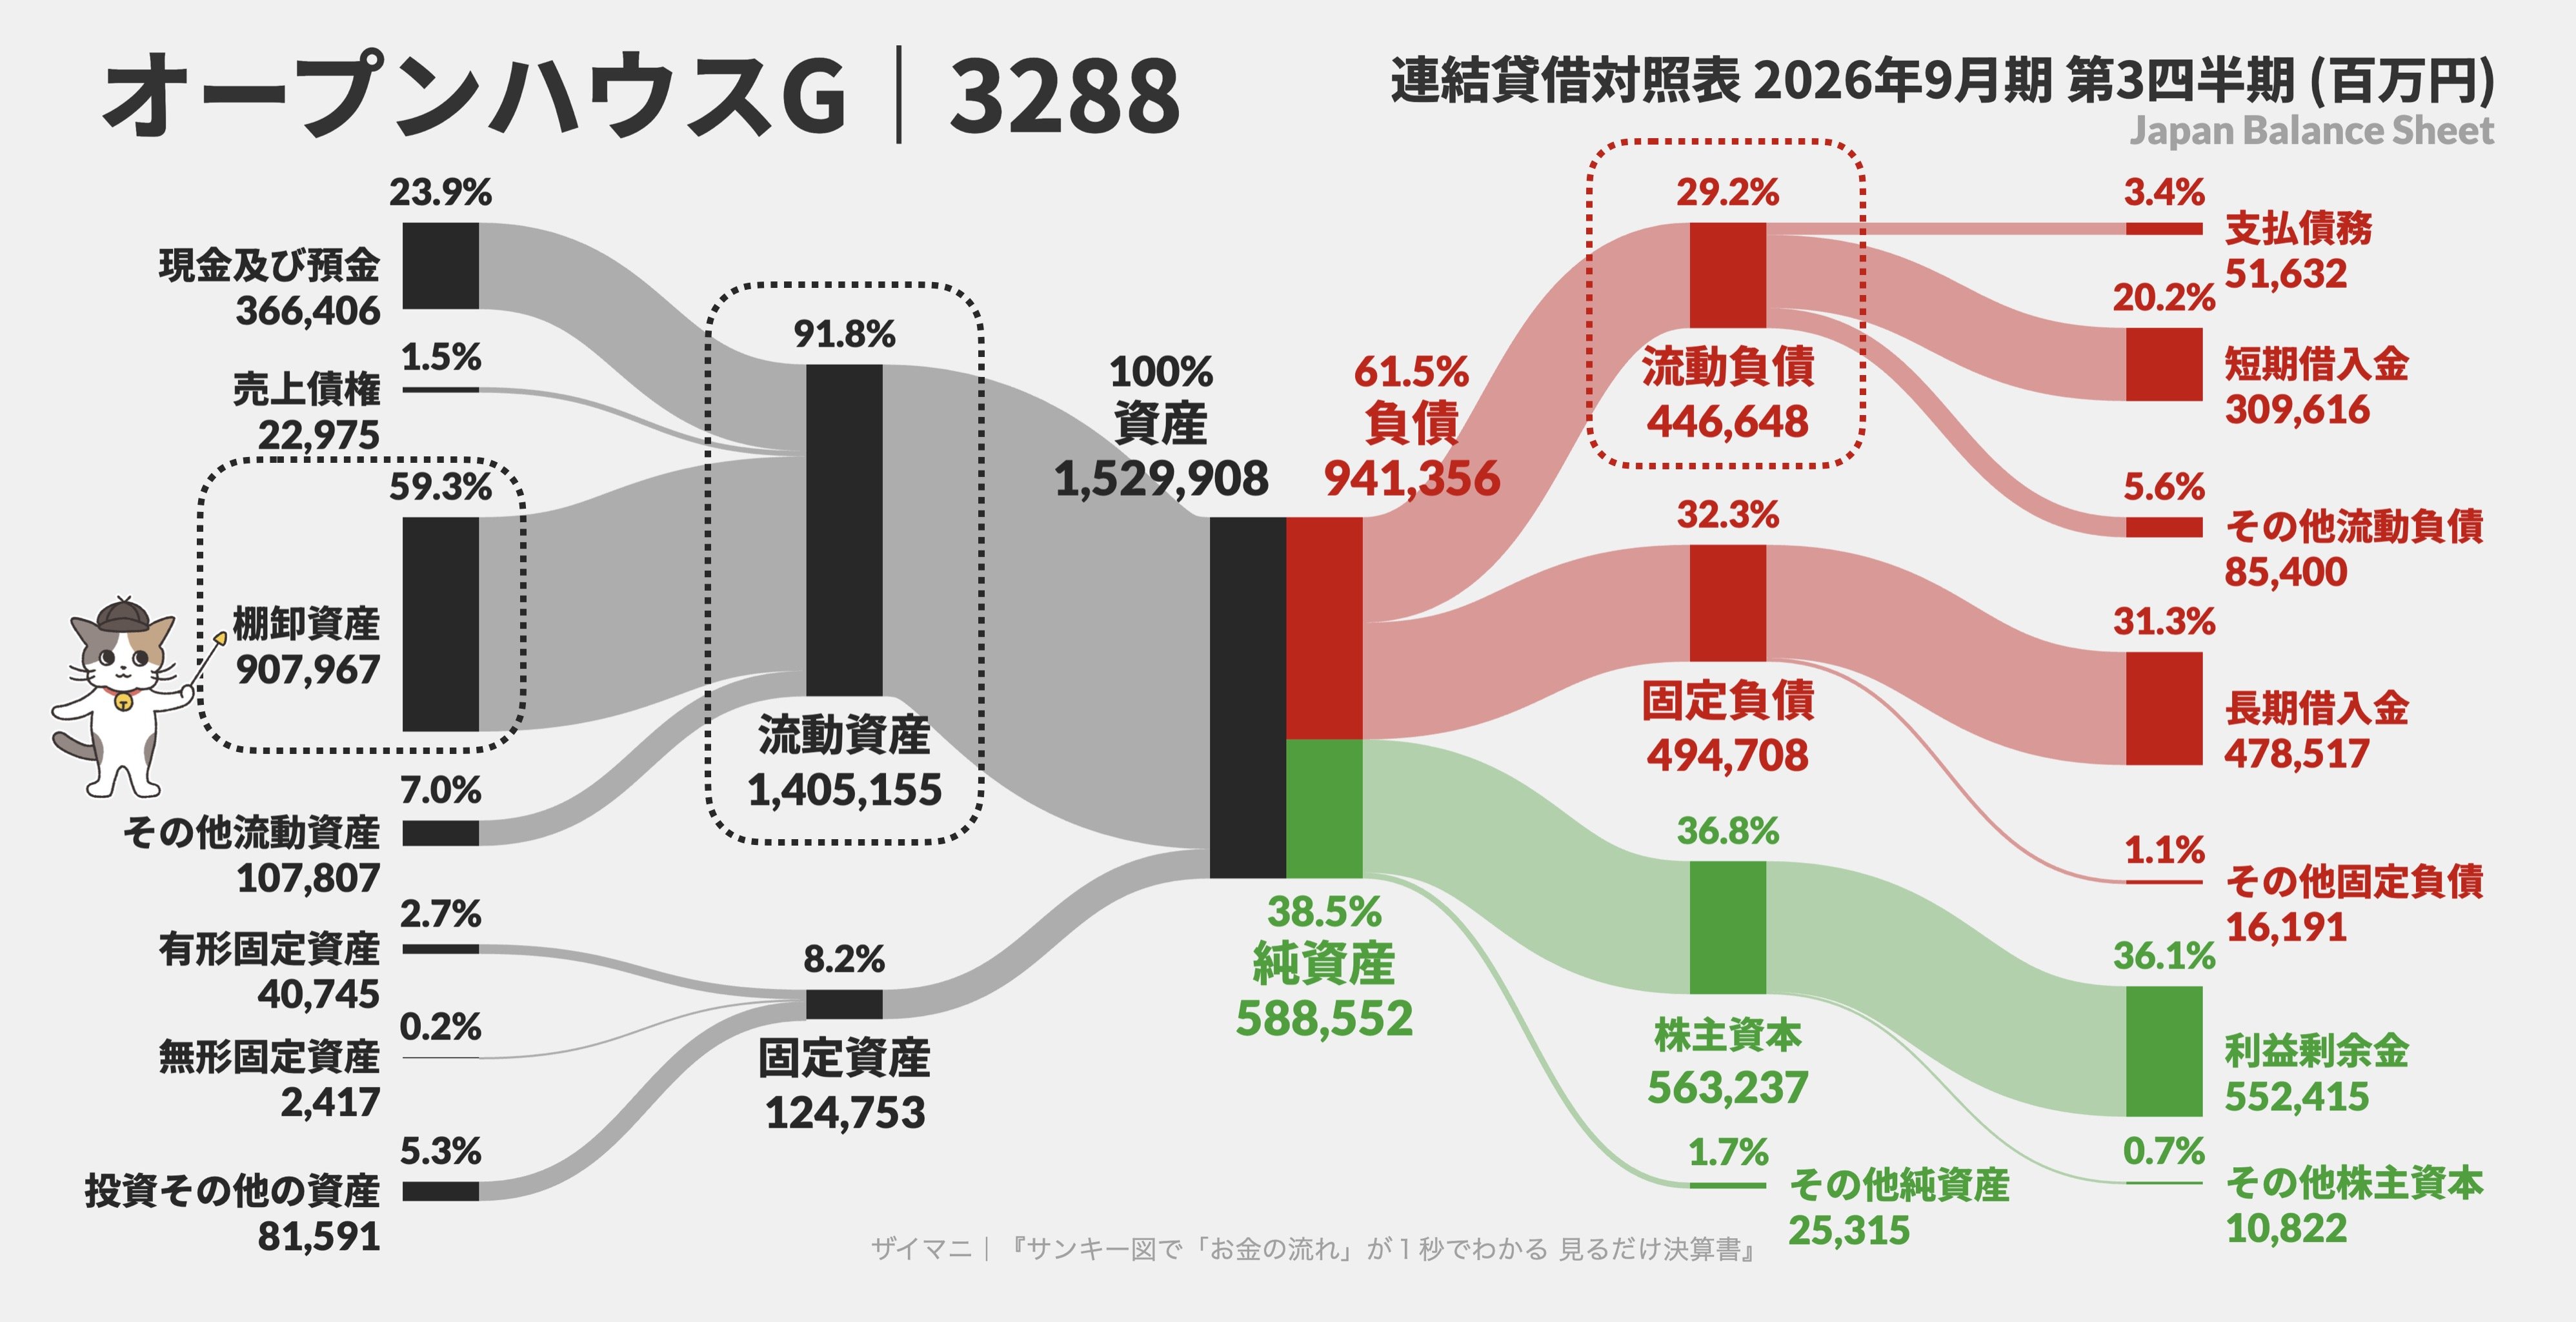
流動資産1兆4,052億円のうち、9,080億円が棚卸資産です。中身は販売用の土地や建築中の住宅であり、これらは販売や引き渡しを経て現金化されるため、現金及び預金のようにすぐ支払いに充てられるわけではありません。不動産市況が悪化すれば、値下げしないと売れない可能性もあります。
一方、流動負債の多くを占めるのは、1年以内に返済する借入金3,096億円です。借入が多いこと自体は問題ではありませんが、市況によって売れ行きが変化する在庫とは違って、借入金の返済には明確な期日があります。もし在庫の販売が遅れれば、手元の現預金を使ったり、それでも足りなければ新たな借入に頼ったりすることになります。
つまり、流動比率が300%を超えていても、在庫を計画どおりに現金化できるかどうかによって、短期的な財務安全性の評価は変わるのです。
では、現金及び預金を多く保有する企業の場合はどうでしょうか?
任天堂は現金及び預金だけで流動負債を上回る
次に、任天堂のBSサンキー図を見てみましょう。
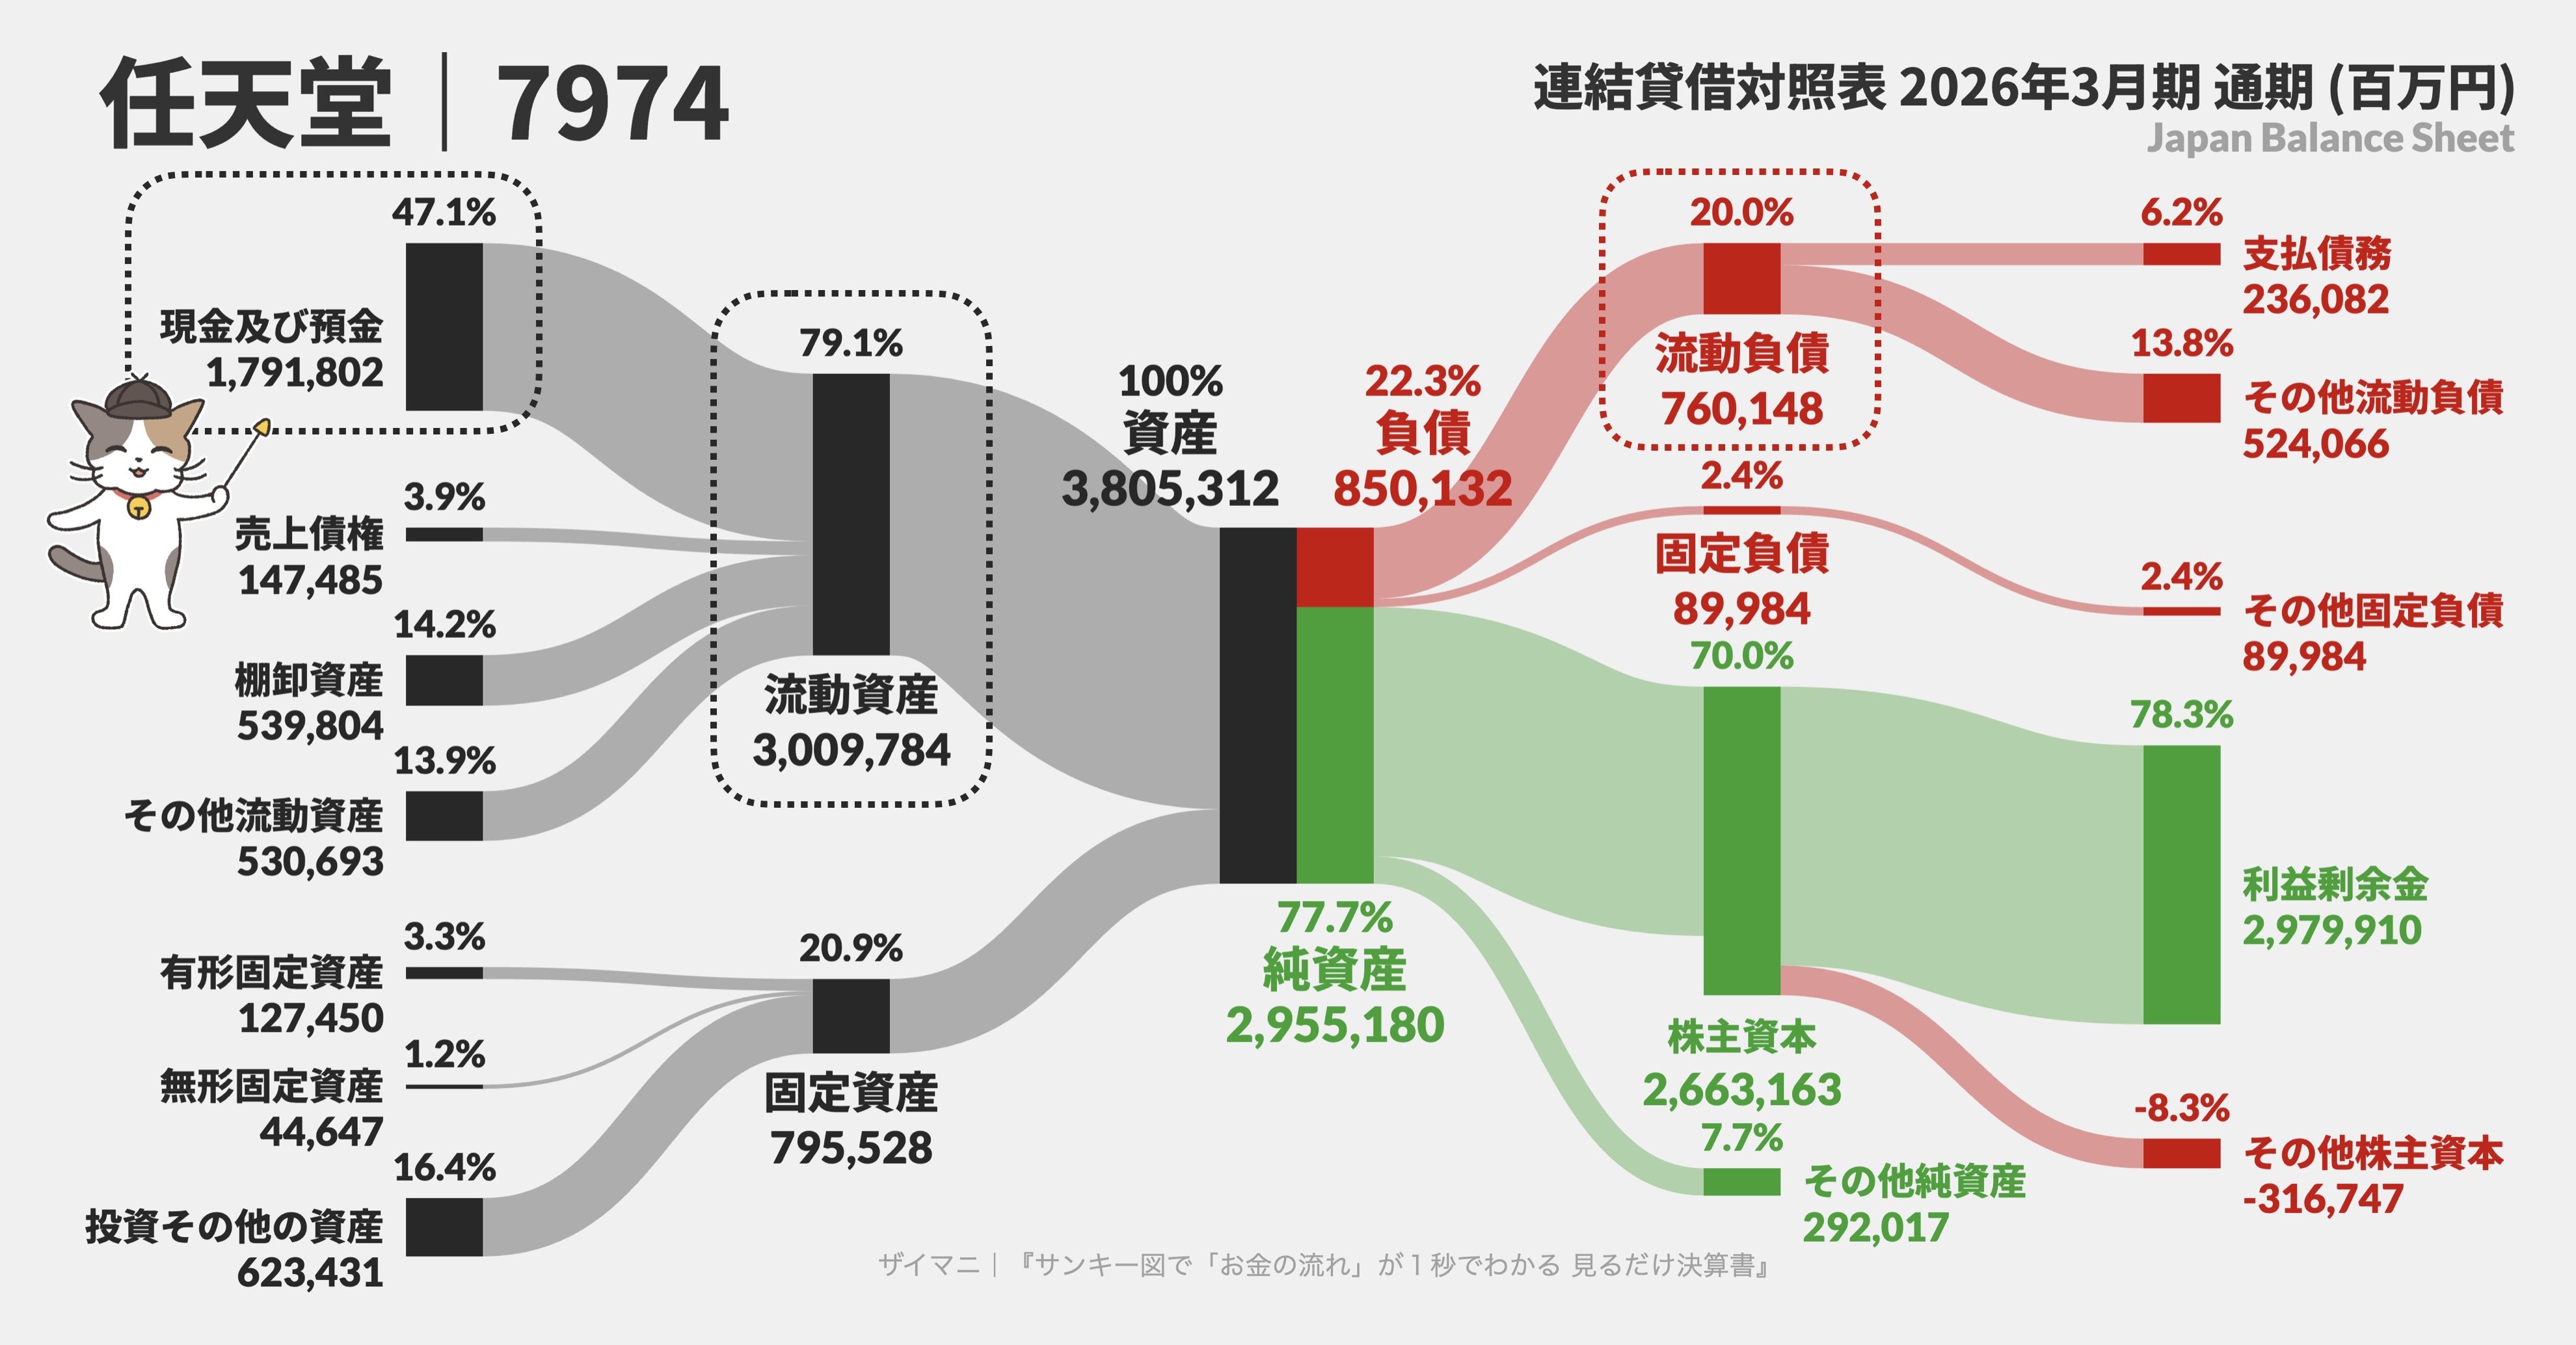
任天堂の流動比率 = 3,009,784 ÷ 760,148 × 100 ≒ 396%
任天堂の流動比率は約396%。オープンハウスと同様に300%を超えていますが、流動資産の内訳には大きな違いがあります。
任天堂は、総資産の約47%を現金及び預金が占めています。しかも、現金及び預金だけで流動負債の約2.4倍に相当します。つまり、もし棚卸資産を一切現金化できなくても、手元の現預金だけで流動負債の支払いができるほど余裕のある状況だと言えるのです。
流動比率のポイント
このように、両社とも流動比率は300%を超えていますが、流動資産の中身は大きく異なります。オープンハウスは棚卸資産が中心である一方、任天堂は現金及び預金が中心です。流動比率という一つの数字だけでは、この違いを読み取ることはできません。
たしかに流動比率は、短期的な財務安全性を大まかに把握するのに便利な指標です。ただし、より詳しく分析する際には、流動比率の大きさだけでなく、その中身や現金化のしやすさにも注目するのがおすすめです。
あなたの気になる企業の流動比率は何%で、流動資産の内訳はどうなっているでしょうか?ぜひBSサンキー図で確認してみてください。