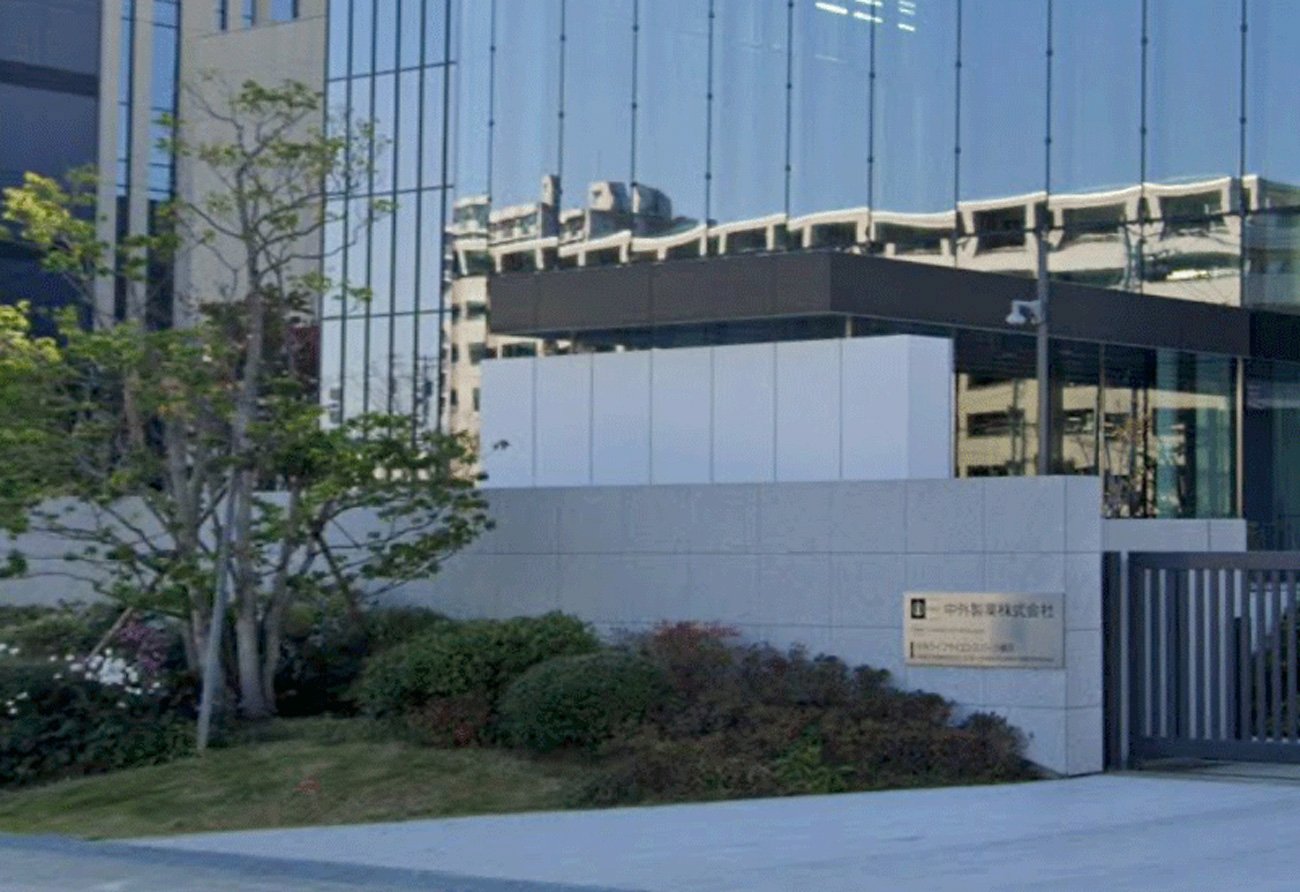
 中外ライフサイエンスパーク横浜は強さの象徴だが Photo:医薬経済社
*本記事は医薬経済ONLINEからの転載です。
早いものでもう25年も前のことになる。護送船団経営の行き詰まりを前に国内各社が合従連衡を模索するなか、中外製薬が、スイス・ロシュとの特異な資本・業務提携を決断・発表したサプライズから数えてである。当時、新たなキラキラ職業として社会的に認知され始めた証券アナリストの多くが、このアライアンスに懐疑の念を示したことを記憶している。
広く国内外を見渡してみても五指に入る成功と言われるこのディールは、周知の通り、業界内には華麗な下克上を、腎性貧血治療剤「エポジン」の特許切れに震えていた中外には経験したことのない黄金期をもたらした。このほど発表された中外の26年12月期中間決算は、売上収益が前年同期比14.7%増の6633億円、コア営業利益が同21.0%増の3291億円と数字だけを見れば非の打ちどころがない。
通期でも売上収益は前年比6.9%増の1兆3450億円、コア営業利益は同7.5%増の6700億円と過去最高更新を見込んでおり、営業利益率も国内製薬企業では突出した水準にある。だが、この「躍進」を額面だけで称えるのはいささか早計のように思われる。むしろ好業績こそが、同社が抱える構造的な脆弱性を覆い隠しているように見えるからだ。