だからといって「高福祉を低負担で実現するとは、日本は何と素晴らしい国ではないか」と感心している場合ではない。公債発行による隠れ将来負担を考慮に入れれば、実質的な国民負担率は50%を超えていることはすでに示した通りだ。つまり、あなたの子孫は稼いだ分の50%以下しか自由に使えない。
国の社会保障の給付のうち高齢者向けの比率の部分が高いということは、裏を返せばそれ以外の分野への社会保障支出の割合が低いということである。
図表2-5の家族向け給付は「家族を支援するために支出される現金給付及び現物給付(サービス)」とされている。その内容は、「家族手当・児童手当、出産・育児休業手当」からはじまって「子ども・子育て支援金、公立保育所・幼稚園・認定こども園子育て支援に要する経費(地方単独事業分)」など若者・子育て世代への給付からなっている。
これを見ると、図表2-5では日本はアメリカに次いで家族向け給付は2番目に小さいということになる。このように、国際的に比べてみると、日本では若者・子育て世代への給付よりも、投票率の高い高齢世代に対する給付の割合の方が高いということが分かる。
高齢者向け給付の比率と
若者の将来負担を比べる
ここまで見てきて言えることは、国民負担にはじわりじわりと将来の増税の種となる借金の部分が増えており、それが投票率の低い若年者が将来働く際には大きな税負担となるということである。逆に受け取り面で分かったことは、社会保障給付は投票率の高い高齢者に多く配分されていることである。
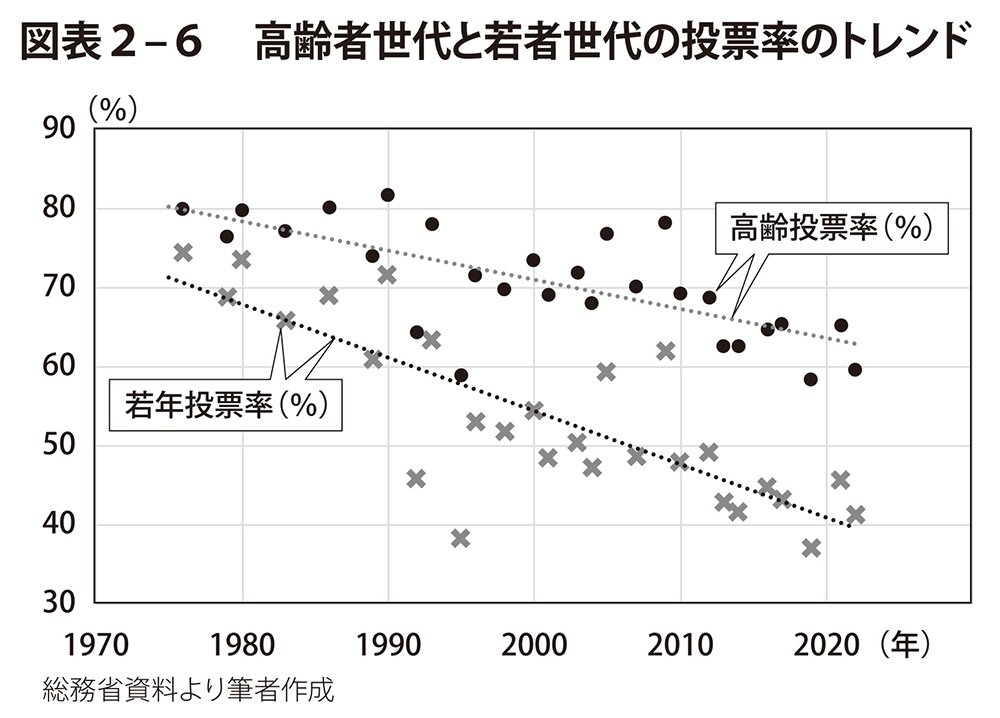
次に、実際に世代別投票率の推移と国債発行(若者への将来の付け回し)がどのように変化してきたかを確認しよう。
図表2-6は過去約50年間の国政選挙の投票率を若年世代、高齢世代と2つのグループにまとめて簡単に示したものである。
 同書より転載 拡大画像表示