そして、「実際のデータ」と「方程式から試算される値」の誤差が最も小さくなるような式を、回帰分析という手法で計算した。この数式を使って、若年世代の投票率が1%下がったときに国債の発行額がどのくらい増えるかを試算した。
 同書より転載 拡大画像表示
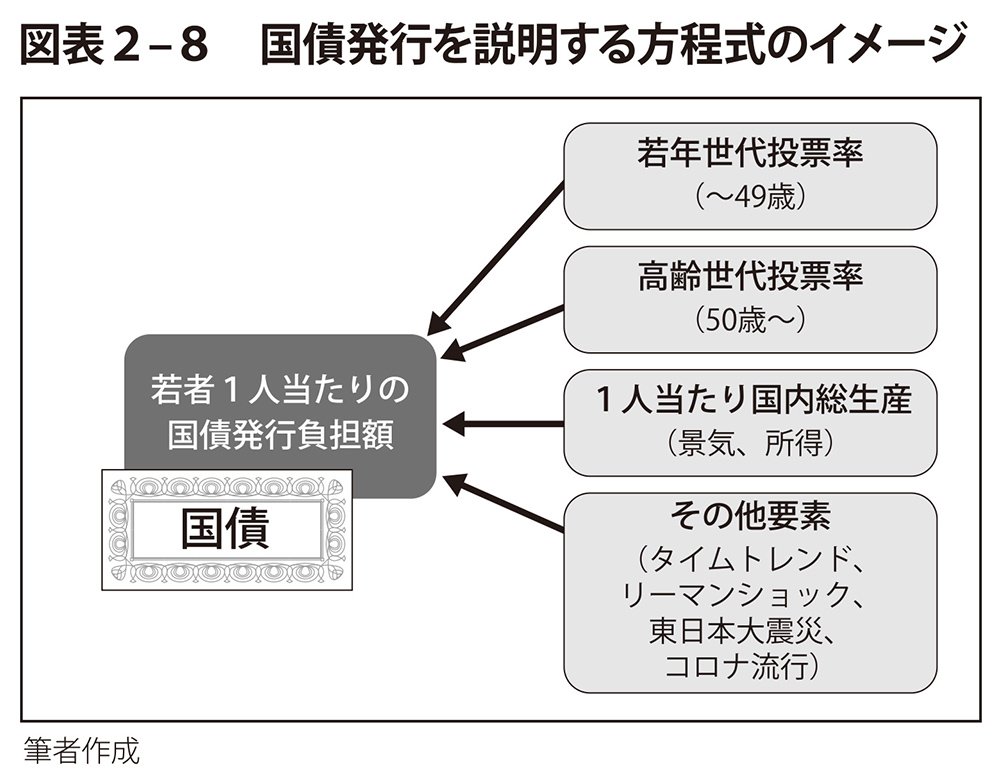
若年世代1人当たりの国債発行額を説明する方程式モデルには、図表2-8に示すように投票率以外のさまざまな要因を盛り込んだ。モデルに含まれる要素は第1にこの仮説の主役となる若年世代の投票率、第2に対抗する高齢世代の投票率である。さすがに毎年の国債の発行額が投票率だけですべて決まると考えるのは単純すぎる。
そのため選挙の投票率以外に経済・社会の実際の状況を反映させる必要がある。そこで、まずはモデルにそれぞれの時点の経済や景気状況の反映として、1人当たりの国内総生産を入れた。また、日本経済や社会の拡大とともに公債発行額が自然と増えていくような時間的な傾向を方程式に入れて、1年に1ずつ数値が増えるようなタイムトレンドという疑似的な変数もモデルに加えた。
そして、最後に通常とは異なるような想定外の経済・社会のショックを考慮するために、リーマンショックのあった年、東日本大震災が発生した年、新型コロナウイルスが大流行した年という特殊要因を表すダミー変数も方程式に付け加えて、モデルを肉付けした。
以上の準備のもとに実際の計算結果を見ることにしよう。さまざまな要素と影響を考慮した上で、若年世代の投票率と国債発行の関係は、
若年世代の投票率が1%下落すると若者1人当たりの国債発行額は年間3万3744円増える
というものであった。この理論方程式の計算結果が、実際のこれまでの国債発行額の現実値を言い当てている割合は9割5分程度であり、形式的にはよいヒット率である。