ここでは18~19歳および20~49歳までの世代を若年世代、50歳以上の世代を高齢世代とした。50歳以上を高齢世代としたのは、公債の返済期限のうち長期のものとして30年の超長期国債が発行されていることを参考にした。
このため50歳以上は、今年発行された公債が30年後に返済の期限が来るとすると(これはあくまでも仮定の話ではあるが)、50歳+30年=80歳で平均寿命に近くなり、国債を返すための30年後の増税から逃れられるかもしれない。
高齢世代、若年世代ともに投票率は低下傾向にあるが、両者の平均的なトレンドを表す直線は、現在に近づくにつれてじわじわと世代間の差が開いているように見える。国民の政治的無関心、投票率の低下が進む中で、とくに若い世代の投票率の低下の傾向が大きいことを図表2-6は示している。
世代間の投票率格差と
新規国債発行額はどう動いたのか
では、高齢世代・若年世代のそれぞれの投票率の推移(図表2-6)と、実際の公債発行額を比べて見てみよう。
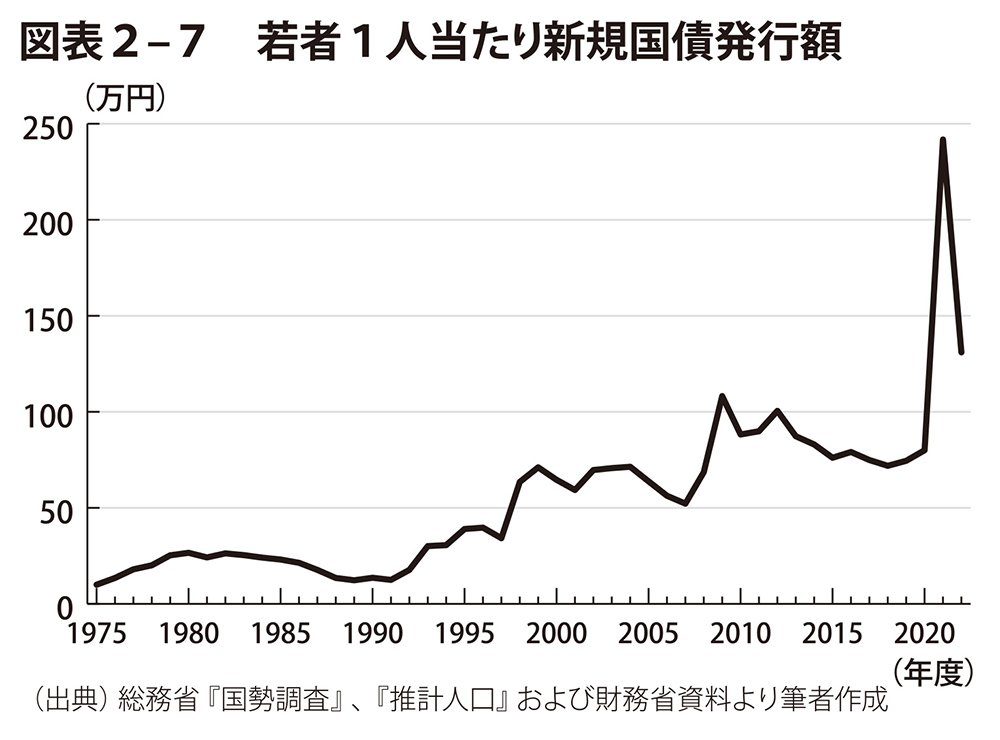
図表2-7は、若年世代1人当たりに換算した毎年の新規国債の発行額を示したものである。
 同書より転載 拡大画像表示
そこで明らかな通り、若年世代と高齢世代の投票率との格差拡大とともに、将来の借金返済のときに税金の負担者となる若年世代1人当たりで換算した国債の発行額(折れ線)は増加してきたことが分かる。図表2-7に示す折れ線グラフのうち2009年はリーマンショックによる税収減と経済対策のための国債発行、そして2021年は新型コロナウイルス大流行の下での緊急対策などによる国債発行である。
投票率と国債発行額の関係を
回帰分析で試算する
これらのデータをもとにして、もっと具体的に投票率の影響の大きさを金額として知るために、ここでは実際の投票率の変化と国債の発行額の増え方の関係を示す方程式を作った。