まず確実に言えるのは、「家計部門、企業部門、政府部門の収支が、同時にすべて黒字になることはあり得ない」ということです。もしもすべての経済主体が黒字だったら、三つの収支を足し合わせても「0円」にはならないからです。
言い換えれば、世の中に「黒字の経済主体」が存在するためには、その裏側で「赤字の経済主体」が存在しなければならないということ。一般的に、「家計部門は黒字であった方がよい」とされていますが(家計に貯蓄できるだけの余裕があるということですから)、そのためには、企業部門と政府部門のどちらか、あるいは双方が赤字でなければならないということになるのです。
このように書くと、強烈な違和感を覚える人もいるでしょう。
「財政赤字」「赤字経営」などの言葉が典型ですが、世の中には、「赤字」と聞くと反射的に「悪いもの」と考える風潮が根強くあるから、それも無理のないことだと思います。
「赤字=悪」と決めつけるのは、初歩的な間違い
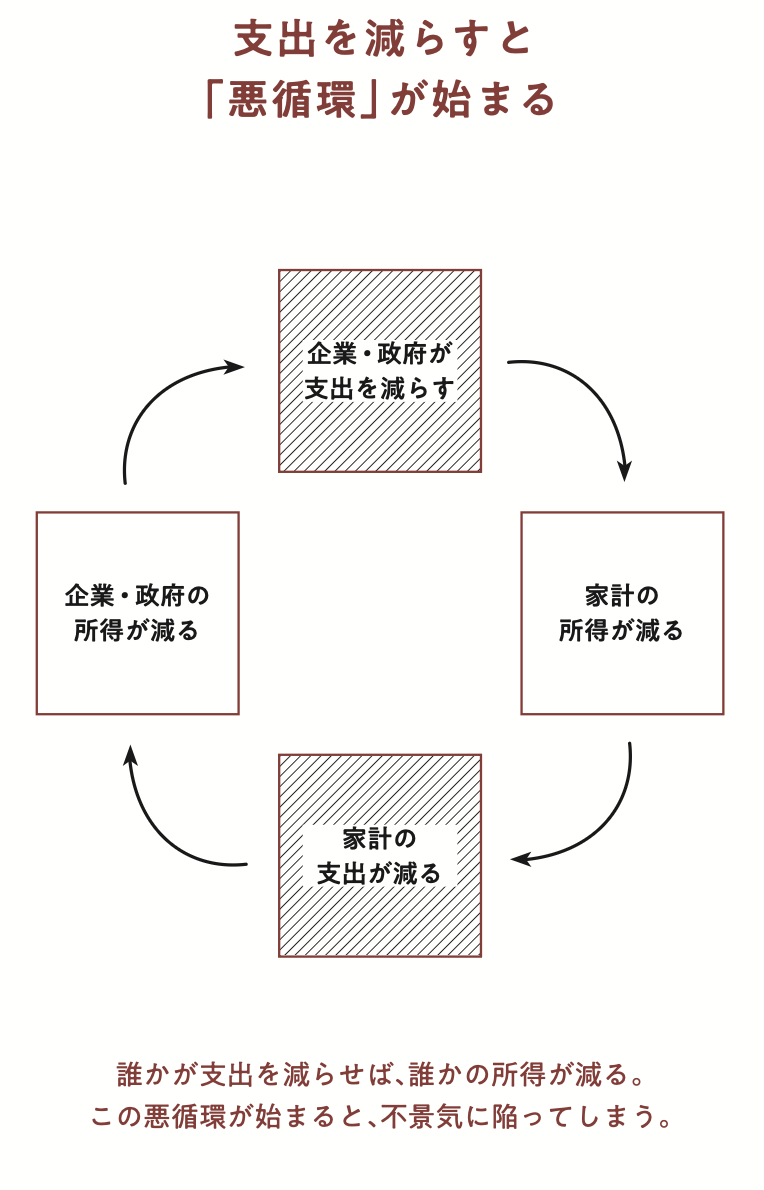
しかし、赤字を嫌って、政府部門と企業部門がどんどん支出を減らしたら、何が起きるでしょうか? 「誰かの支出は、誰かの所得である」ということは、裏を返せば「誰かが支出を減らしたら、誰かの所得が減る」ということ。だから、政府部門と企業部門が支出を減らせば、言うまでもなく家計部門の所得が減っていくことになります。これは、先ほどの「恒等式」から必然的に導かれる結論です。
そして、もしも政府部門と企業部門がさらに支出を減らして、収支が黒字になるようなことがあれば、家計部門は大幅な赤字へと陥ることになるでしょう。こうなったら、たいへんです。多くの家計が所得以上に支出しているわけだから、蓄えが尽きてしまえばいずれは破産してしまうからです。
それだけではありません。多くの家計が支出を切り詰めると、商品やサービスが売れなくなり、企業の所得はガタ落ちになります。そして、倒産する企業や、リストラや給料削減に踏み切る企業が増えることで、さらに家計は追い詰められていく……。
こうして「誰かが支出を減らしたら、誰かの所得が減る」という無限ループが止まらなくなると、その国の経済が大不況へと転がり落ちてしまうのは、1930年代の世界恐慌をはじめとする歴史が証明していることです(下図参照)。
だから、「赤字=悪」というイメージにとらわれてはいけないのです。
「家計部門が黒字」であるためには、企業部門と政府部門のどちらか、あるいは双方が赤字でなければならないという仕組みを理解することが、現実の経済を考える第一歩なのです。
ところが、メディアでよく見かけるのが、「財政赤字=悪」と決めつけ、「財政健全化のためには、増税や財政支出の削減やむなし」とする論調です。しかし、その議論において、「財政赤字の削減」が「家計収支」にどのような影響を及ぼすのかという視点が欠落していることがあまりにも多いのが現実です。
誰かが「負債」を背負って、「投資」するから経済は成長する
そもそも、赤字は必ずしも悪いものではありません。
たとえば、ある企業が「この新しいビジネスは、将来きっと成功する!」と確信したら、どうするでしょうか? そのビジネスを始めるのに必要な資金を貯蓄するまで、何年もかけて利益を積み立てたりはしません。そんなノンキなことをしていたら、ライバルに先を越されてしまうからです。
だから、そんなときには、企業は銀行から融資を受け、手持ちの資金を超える「負債」を背負って、設備投資や研究開発にドカンとお金を投じるのです。そのときの収支は赤字となるけれど、その赤字は将来の成長のために必要不可欠なものなのです。
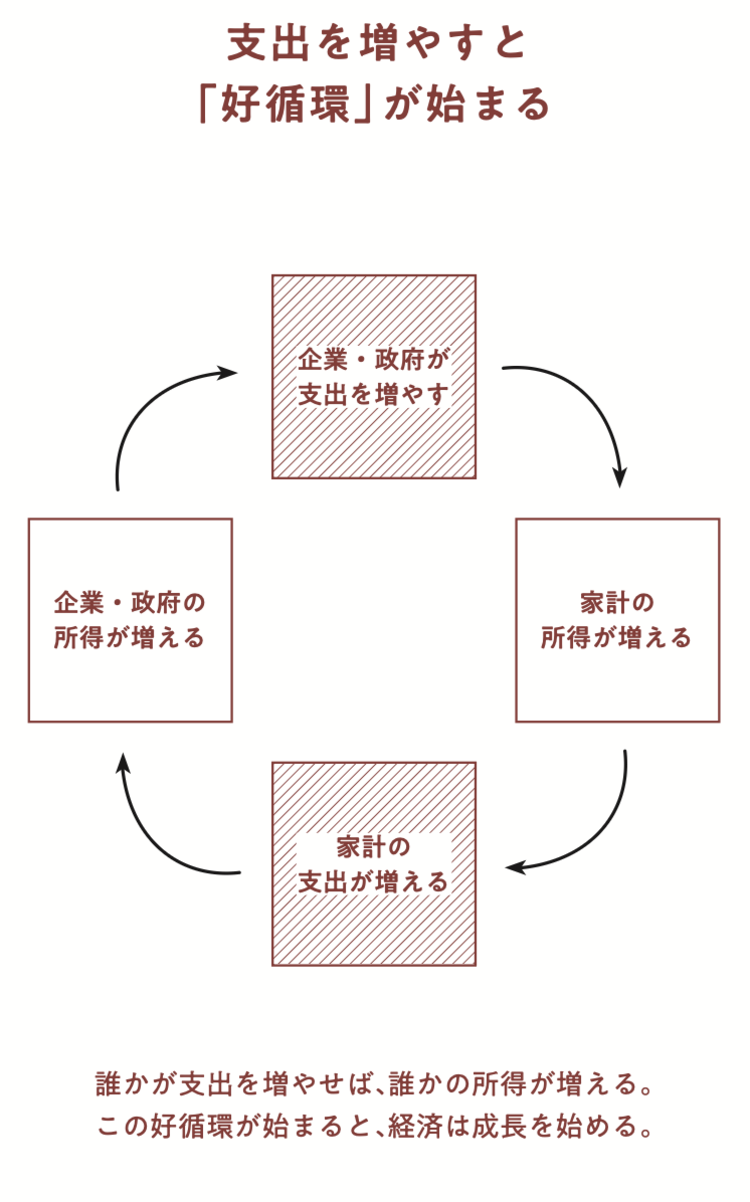
そして、そのような「将来の成長のために必要な赤字」を引き受けながら、企業部門と政府部門がしっかりと支出(投資)することによって、家計部門が十分な黒字を維持できるようになれば、家計部門は安心して支出を増やしていくことができるようになるでしょう。すると、商品やサービスがどんどん売れるようになり、企業業績は向上するに違いありません。
そうなれば、企業部門はより積極的に赤字を背負って投資を行うようになり、雇用が増え、給料も上がって、家計部門はさらに豊かになっていくはずです。そして、企業部門と家計部門の所得が増えれば、税率を上げなくても、自然と税収は伸びていくのです。
こうして、「誰かが支出を増やしたら、誰かの所得が増える」という好循環が生まれ、経済全体が成長していくとともに、国民は豊かな生活を送ることができるようになる。このように、「誰かの支出は、誰かの所得である」という当たり前のことが、経済を動かす最も基本的な仕組みなのです(下図参照)。
もちろん、ここまでの話を読んでいただいた方の中には、いろいろ疑問が湧いてくるはずです。たとえば、「企業部門と政府部門はずっと赤字ってことか?」「だとしたら、そんなことが持続可能なのか?」「『政府部門が支出を増やして、家計部門を黒字にする』って、要するに“ばら撒き”ってことか?」などなど……。
こうした疑問については、『何が日本経済を壊したのか』(ダイヤモンド社)で詳しく解説をしています。この記事では、まずは「誰かの支出は、誰かの所得である」という基本をご理解いただけると幸いです。そして、「財政赤字=悪」などと決めつける議論を、くれぐれも真に受けないでいただきたいのです。
クレディ・アグリコル証券チーフエコノミスト、日本成長戦略会議構成員
1975年埼玉県生まれ。埼玉県立浦和高校卒業。米スワースモア大学経済学部・数学部卒業、米ジョンズ・ホプキンス大学大学院経済学博士課程単位取得退学。メリルリンチ日本証券シニアエコノミスト、バークレイズ・キャピタル証券チーフエコノミスト、ブレヴァン・ハワード・ジャパン(ヘッジファンド)チーフエコノミスト、UBS証券シニアエコノミスト、ソシエテ・ジェネラル証券チーフエコノミスト、岡三証券チーフエコノミストを経て、現職。25年以上の幅広い経験と豊富な実績を積む。資金循環統計を駆使した独自の経済分析に定評があり、「企業貯蓄率」や「ネットの資金需要」の開発で有名。安倍晋三元首相が最高顧問であった「自民党財政政策検討本部」や「責任ある積極財政を推進する議員連盟」などのアドバイザーを務めたのち、2025年11月より、高市政権が設置した「日本成長戦略会議」の構成員に就任した。
クレディ・アグリコル証券マクロストラテジスト
1987年生まれ。慶應義塾大学商学部卒業。米ジョンズ・ホプキンス大学高等国際関係大学院(SAIS)国際経済・金融学修士課程修了。中央大学経済学部博士後期課程修了(博士、指導教授:浅田統一郎教授)。国内大手証券会社でリテール営業を経験した後、資産運用会社および証券会社において日米経済担当エコノミストとして従事。資金循環統計をはじめとするマクロ経済指標を用いて、株価や金利の適正水準(フェアバリュー)を定量的に分析し、その分析結果に基づくトップダウン型の投資戦略の策定を行っている。
 『何が日本経済を壊したのか』会田卓司+松本 賢・著 ダイヤモンド社
1990年代に深刻な低迷に陥ってから約30年、日本経済は惨憺たる状態が続きました。
第二次世界大戦後、これほど長期にわたって経済停滞に苦しんだ先進国は、ほかに例を見ません。
この「失われた30年」の間、度重なる消費税増税や社会保険料の引き上げによって、国民負担率は45%を超える水準に達した一方、賃金はなかなか増えず、中間層の家計貯蓄率は低下の一途をたどってきました。日本経済は、まさに壊れてしまったのです。
なぜこれほどの「大失敗」に陥ったのか?
どうすれば、まともに「経済成長」できるのか?
どうすれば、国民はもっと安心して生活できるようになるのか?
こうした疑問に、高市政権の経済ブレーンでトップエコノミストである会田卓司氏と松本賢氏が応える、渾身の一冊が『何が日本経済を壊したのか 「失われた30年」の謎を解く18の経済講義』です。
先生が生徒に講義するという親しみやすい形式によって、専門的な経済知識がなくても理解できるように書かれた「経済の教養書」でもあります。本書を読めば、「失われた30年」を生み出してきた”間違った常識”から解き放たれ、「正しい知識」を身につけることができます。
安心して暮らせる「日本経済」を築くために、全国民必読の一冊です。