 Photo:PIXTA
急拡大した円金利市場で高まる海外勢の存在感
前回、巨大なデリバティブ取引をクリアリングがどう支えるかを見た。その取引量において、わずか5年で10倍になった市場が日本にある。円金利市場だ。
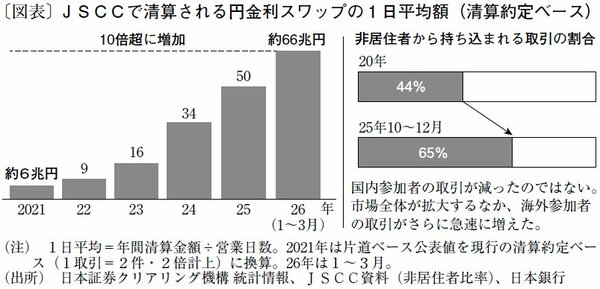
日本証券クリアリング機構(JSCC)が清算する円金利スワップの1日平均額は、2021年の約6兆円から、26年1~3月に約66兆円へ増えた(図表)。
背景には金利の復活がある。日本銀行は24年3月にマイナス金利政策と長短金利操作(イールドカーブコントロール、YCC)を終了し、7月には利上げと国債買い入れの段階的削減を決めた。金利は再び、物価や政策見通し、国債需給を映すようになった。金利リスクを管理し、取引する需要も戻った。
では、誰が円金利を動かすのか。参加者は、元本を動かさず金利リスクを移せるスワップをそれぞれの目的で使う。金融機関は貸出や債券の金利リスクを管理し、生命保険会社は長期負債と運用資産の年限を合わせる。運用会社は、金利感応度を機動的に調整する。
海外投資家は、別の視点を持つ。ヘッジファンドは国債とスワップを組み合わせ、イールドカーブの傾斜やスワップスプレッド、現物と先物の価格差などを狙う。日銀会合日を織り込む短期の翌日物金利スワップ(OIS)、いわゆる「BOJ Dates」取引は回転が速く、想定元本を押し上げる(注)。
こうしたなか、海外勢の存在感が急速に高まった。JSCCの円金利スワップ清算における非居住者比率は、20年の44%から25年第4四半期には65%へ上昇した。国内勢が減ったのではなく、市場全体が拡大するなか、海外勢がそれを上回るスピードで急激に増えたのである。
ただし、海外勢のうち米国投資家が顧客としてJSCCを利用する経路は、長く閉ざされていた。JSCCは14年に米商品先物取引委員会(CFTC)への清算機関登録を試みたが、日米の破産法制や顧客保護規制のコンフリクトがあり、米国投資家が顧客としてJSCCで清算することはできなかった。
転機は25年9月である。CFTCのノーアクションレターと適用除外命令の改定により、一定の条件下で米国顧客によるJSCC清算が可能になった。同年12月にはミレニアムが第1号となり、シタデルなどが続いた。26年8月には米国系10社が、DV01ベースでJSCCの顧客清算取引の25%を占めるまでになった。
変わったのは市場の大きさだけではない。国内勢のリスク管理に、海外勢の金利観と相対価値取引が重なり、「誰が、何のために取引する市場なのか」も変わったのである。