 Photo:PIXTA
米国の10年国債利回りは5%を超え、日本も3%台に突入。フランスでも長期金利の上昇が止まらない。世界同時の金利上昇を招いているのは、原油高によるインフレだけではない。AI投資に伴う資金需要の急増と財政悪化への懸念が、長期金利に上乗せされるタームプレミアムを押し上げている。日米欧で異なる金利上昇の構造を解明し、2027年に向けての金利動向を予測する。(ダイヤモンド編集部編集委員 竹田孝洋)
米国5%超、日本3%台、フランス4%台後半
世界同時の長期金利上昇を招く三つの要因
米国、日本、欧州主要国の長期金利上昇が止まらない。米国の10年国債利回りは2月の3.96%から10月上旬には一時5.3%台に達し、足元でも5.2%前後の高水準にある。日本の10年国債利回りも3%を超えた。欧州ではフランスの金利上昇が際立ち、年初から1%ポイント以上上昇している。
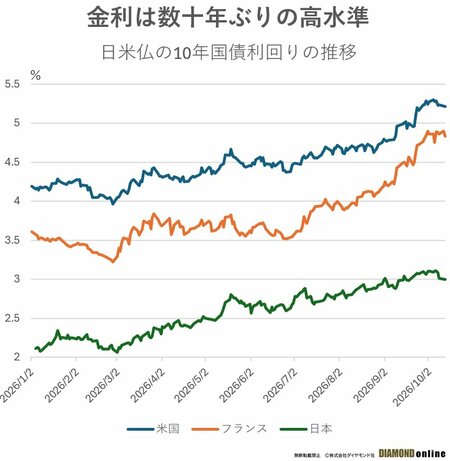
世界的な長期金利上昇は、インフレへの警戒だけでは説明できない。なぜ景気や金融政策の状況が異なる国々で、同時に金利が上昇しているのか。
長期金利は、大きく分ければ、将来の短期金利の予想経路と、長期に資金を貸すリスクへの上乗せ金利である「タームプレミアム」によって決まる。
中央銀行が利上げを続けるとの見方が強まれば、将来の短期金利の予想が上昇し、長期金利を押し上げる。一方、国債発行の増加や財政悪化、将来の物価や金利に対する不確実性が高まれば、投資家が求めるタームプレミアムも拡大しやすくなる。
今回の世界同時金利上昇には、その双方が影響している。
共通する要因は三つある。第一は、原油価格上昇によるインフレ圧力だ。中東情勢の悪化を受けた原油高は、エネルギー価格だけでなく、輸送費や生産コストを通じて幅広い分野の物価を押し上げる。インフレの長期化が懸念されれば、中央銀行の利上げ観測が強まり、長期金利の上昇につながる。
第二は、人工知能(AI)関連の巨額の設備投資に伴う民間の資金需要の拡大である。米国の巨大IT企業などによるデータセンターや電力設備への投資が急増し、その資金調達のための社債発行も膨らんでいる。資金需給のタイト化は当然金利を押し上げる。
第三は、各国の財政拡張と国債需給の悪化だ。主要国では防衛費や産業政策に必要な資金が膨らんでいる。国債発行額の増加に対して投資家の需要が十分に拡大しなければ、国債価格は下落し、利回りが上昇する。さらに、財政赤字の拡大や政府債務の増加が長期化するとの懸念は、タームプレミアムを押し上げる。
こうした共通要因の影響度合いは、国によって異なる。米国ではAI投資と景気の底堅さ、フランスでは財政不安と政治の混乱、日本では金融政策の正常化と国債増発への警戒が、金利上昇の主な要因となっている。
次ページでは、こうした各国固有の要因を検証し、2027年に向けた長期金利の先行きを予測する。