「物価安定の目標」の導入から目標到達までの期間
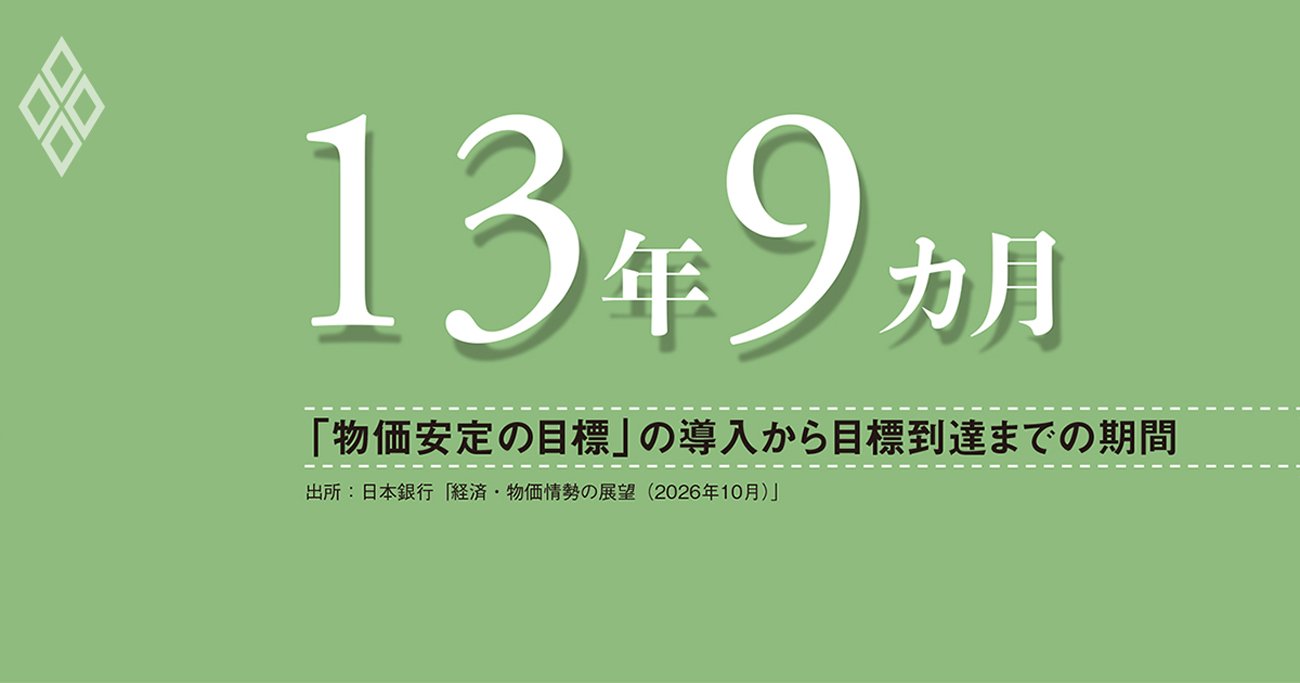
日本銀行は「経済・物価情勢の展望(2026年10月)」で、基調的な物価上昇率が2%の物価安定の目標とおおむね整合的な水準に達したと判断した。13年1月の目標設定から実に14年弱の期間を要した。
同年4月に導入された「量的・質的金融緩和」は、マネーの供給量を大幅に増やし、2年程度での目標達成を目指した。しかし物価上昇率は十分に高まらず、16年にはマイナス金利政策やイールドカーブ・コントロール(YCC)が導入された。金融緩和の中心は「マネーの量」から「金利」の操作へと回帰した。その後、世界的なインフレを受けて海外金利が上昇する一方、日銀はYCCで長期金利を低く抑えた。内外金利差の拡大が円安を招き、輸入物価の急騰を通じて国内物価を押し上げた。
この経験が示す第一の教訓は、政策金利が実効的な下限に達すると、低インフレ脱却に十分有効な金融政策手段は今なお乏しいということだ。異次元緩和は未曽有の規模のマネーの供給によってインフレ予想の引き上げを図ったが、その効果は限定的だった。
こうした経験から、次に同様の大規模緩和を行ってもインフレ予想は高まりにくく、政策効果がさらに小さくなる恐れがある。YCC下で円安が急速に進んだのも海外金利上昇が背景にあり、再現できるとは限らない。
第二の教訓は、金融緩和による脱却が難しい以上、デフレや低インフレに陥る前の対応が重要だという点だ。物価上昇率の低下リスクが高まれば、早期の利下げと財政出動を組み合わせ、低インフレの定着を防ぐ必要がある。
もっとも、景気後退時に十分な利下げや財政出動を行えるかどうかは、平時の財政・金融政策運営にも左右される。現在のように物価上昇圧力が強い局面で日銀が着実に利上げを進めれば、予想物価上昇率の上振れを抑えつつ、結果として将来の利下げ余地も広がる。また、政府が過度な財政拡張を避け、財政健全化を進めれば、景気後退時の財政出動余地も広がる。
低インフレ期には財政・金融政策が緩和方向で一致しやすかった。しかし今、政府が財政拡張で需要を押し上げれば、日銀は物価安定のために利上げを進め、両政策が逆方向に働く恐れがある。現在の経済・物価情勢では、物価安定に向けた金融引き締めと財政健全化を組み合わせ、その結果として得られる政策余地を将来の景気後退時に活用することが、低インフレへの逆戻りを防ぐ上で重要だ。
(国際通貨研究所 上席研究員 久後翔太郎)