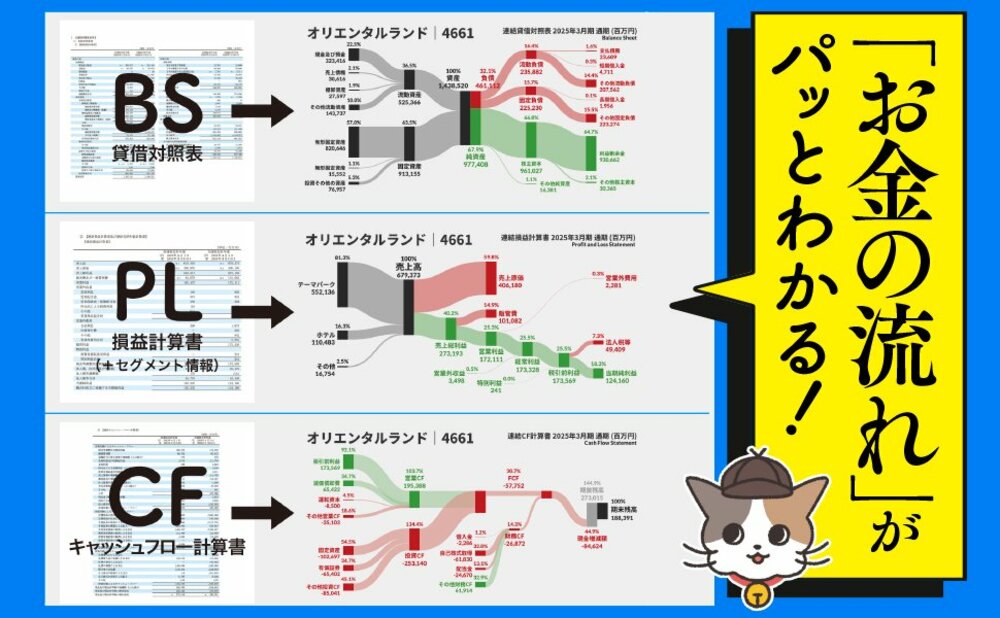
財務指標を使いこなすために大切なのは、公式を暗記することではなく、「なぜその計算で、その意味になるのか?」まで理解することです。今回は書籍『サンキー図で「お金の流れ」が1秒でわかる 見るだけ決算書』を用いて、代表的な財務指標であるROAを例に、サンキー図を使って計算式の意味を読み解いていきます。
ROAの意味、説明できますか?
ROA(総資産利益率)とは一般的に「会社全体の稼ぐ力」を測る指標であり、次のように計算されます。
ROAの計算例 = 60万円 ÷ 300万円 × 100 = 20%
ところで、なぜ経常利益を総資産で割ると「会社全体の稼ぐ力」がわかるのでしょうか?
分子の経常利益と分母の総資産が、決算書のどこにある項目なのかを確認すると、その理由がスッと理解できます。今回はコーエーテクモHD(2026年3月期)のPLとBSのサンキー図を使って、ROAの意味を読み解いていきましょう。
経常利益=「本業」+「営業外の収支」
まずは、ROAの分子である経常利益です。
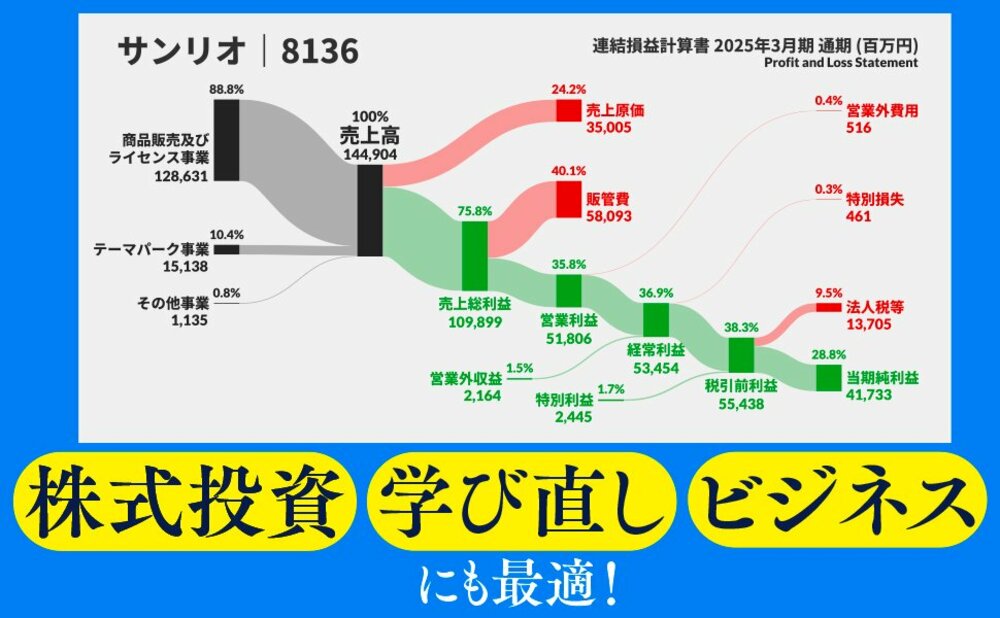
経常利益は、PLに登場する5つの利益の真ん中にある利益です。PLサンキー図を見ると、営業利益・営業外収益・営業外費用の3つの項目から計算されることがわかります。
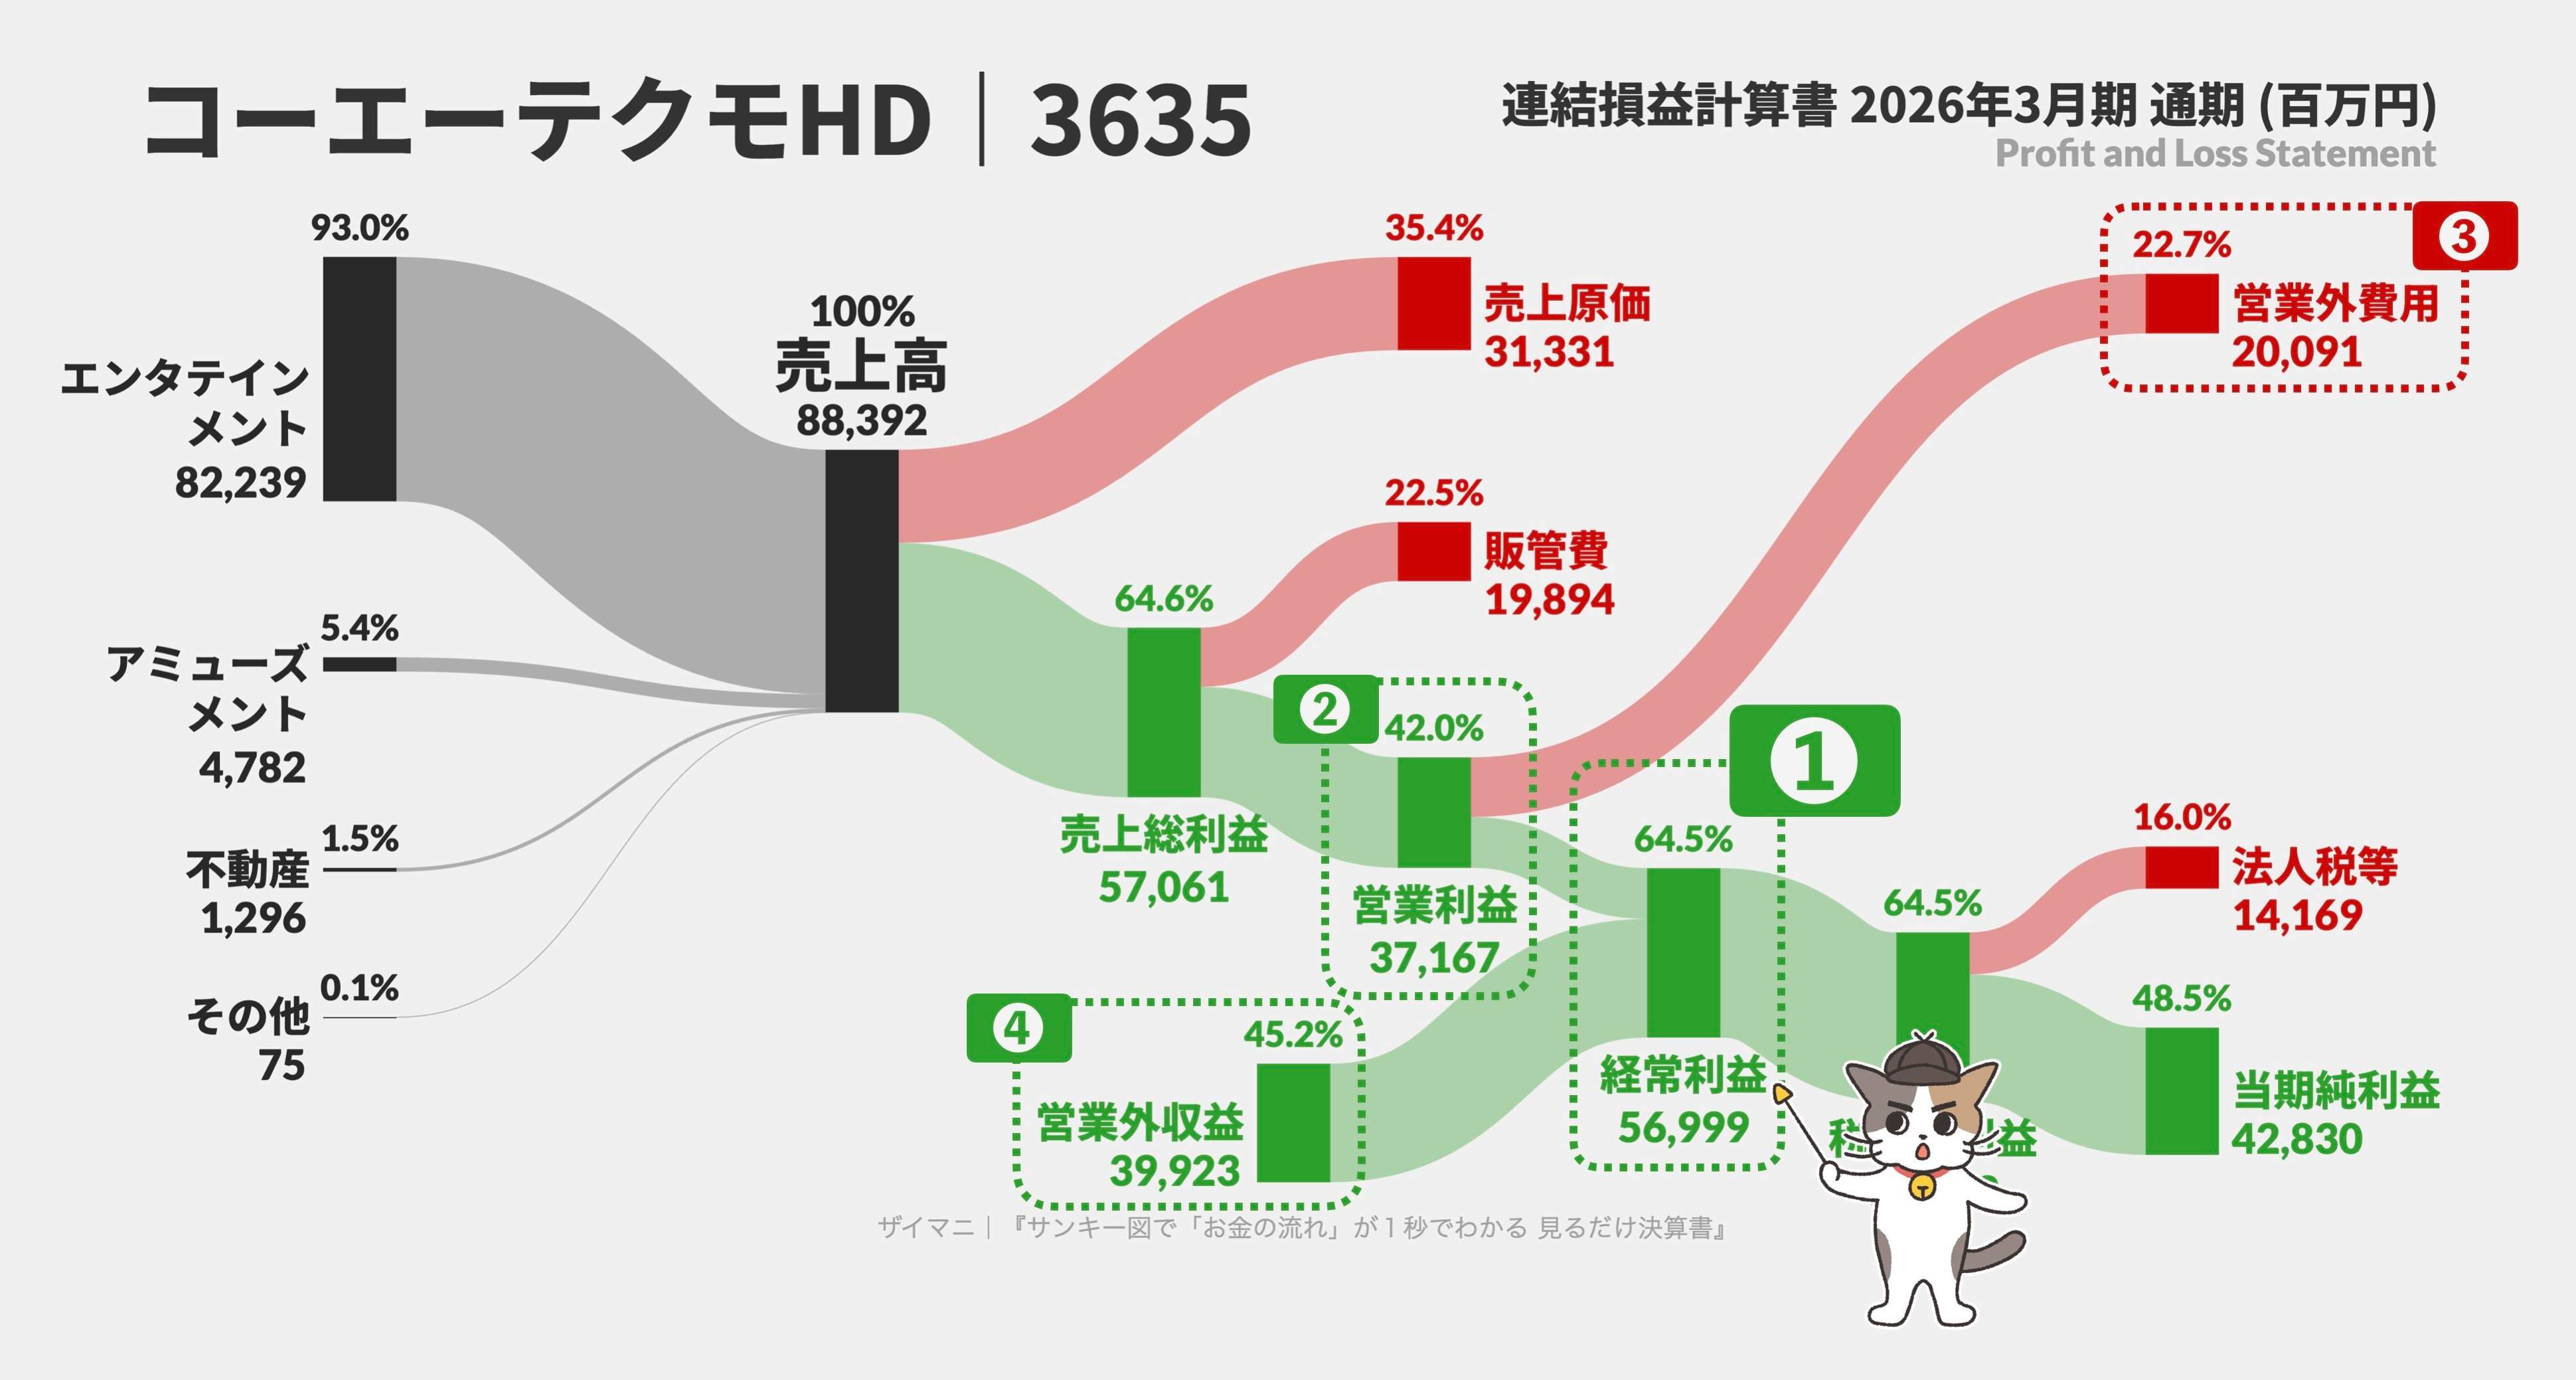 コーエーテクモHD 2026年3月期 PLサンキー図
営業利益はその会社の本業で稼いだ利益です。一方、営業外費用と営業外収益は、資産運用の損益や借入金の利息など、本業の外で生じた損益を指します。つまり経常利益とは、会社の事業(活動)で稼いだ利益額と言えます。
コーエーテクモHDのPLサンキー図を見ると、営業利益と同じ水準で営業外収益も稼いでいますね。営業外費用を差し引いても経常利益は営業利益を上回っており、ROAの分子は本業だけを見るより大きくなります。
総資産は会社が保有するすべての資産
続いて、ROAの分母である総資産です。総資産はBSサンキー図の左側の合計で、会社が持つすべての資産を足したものです。
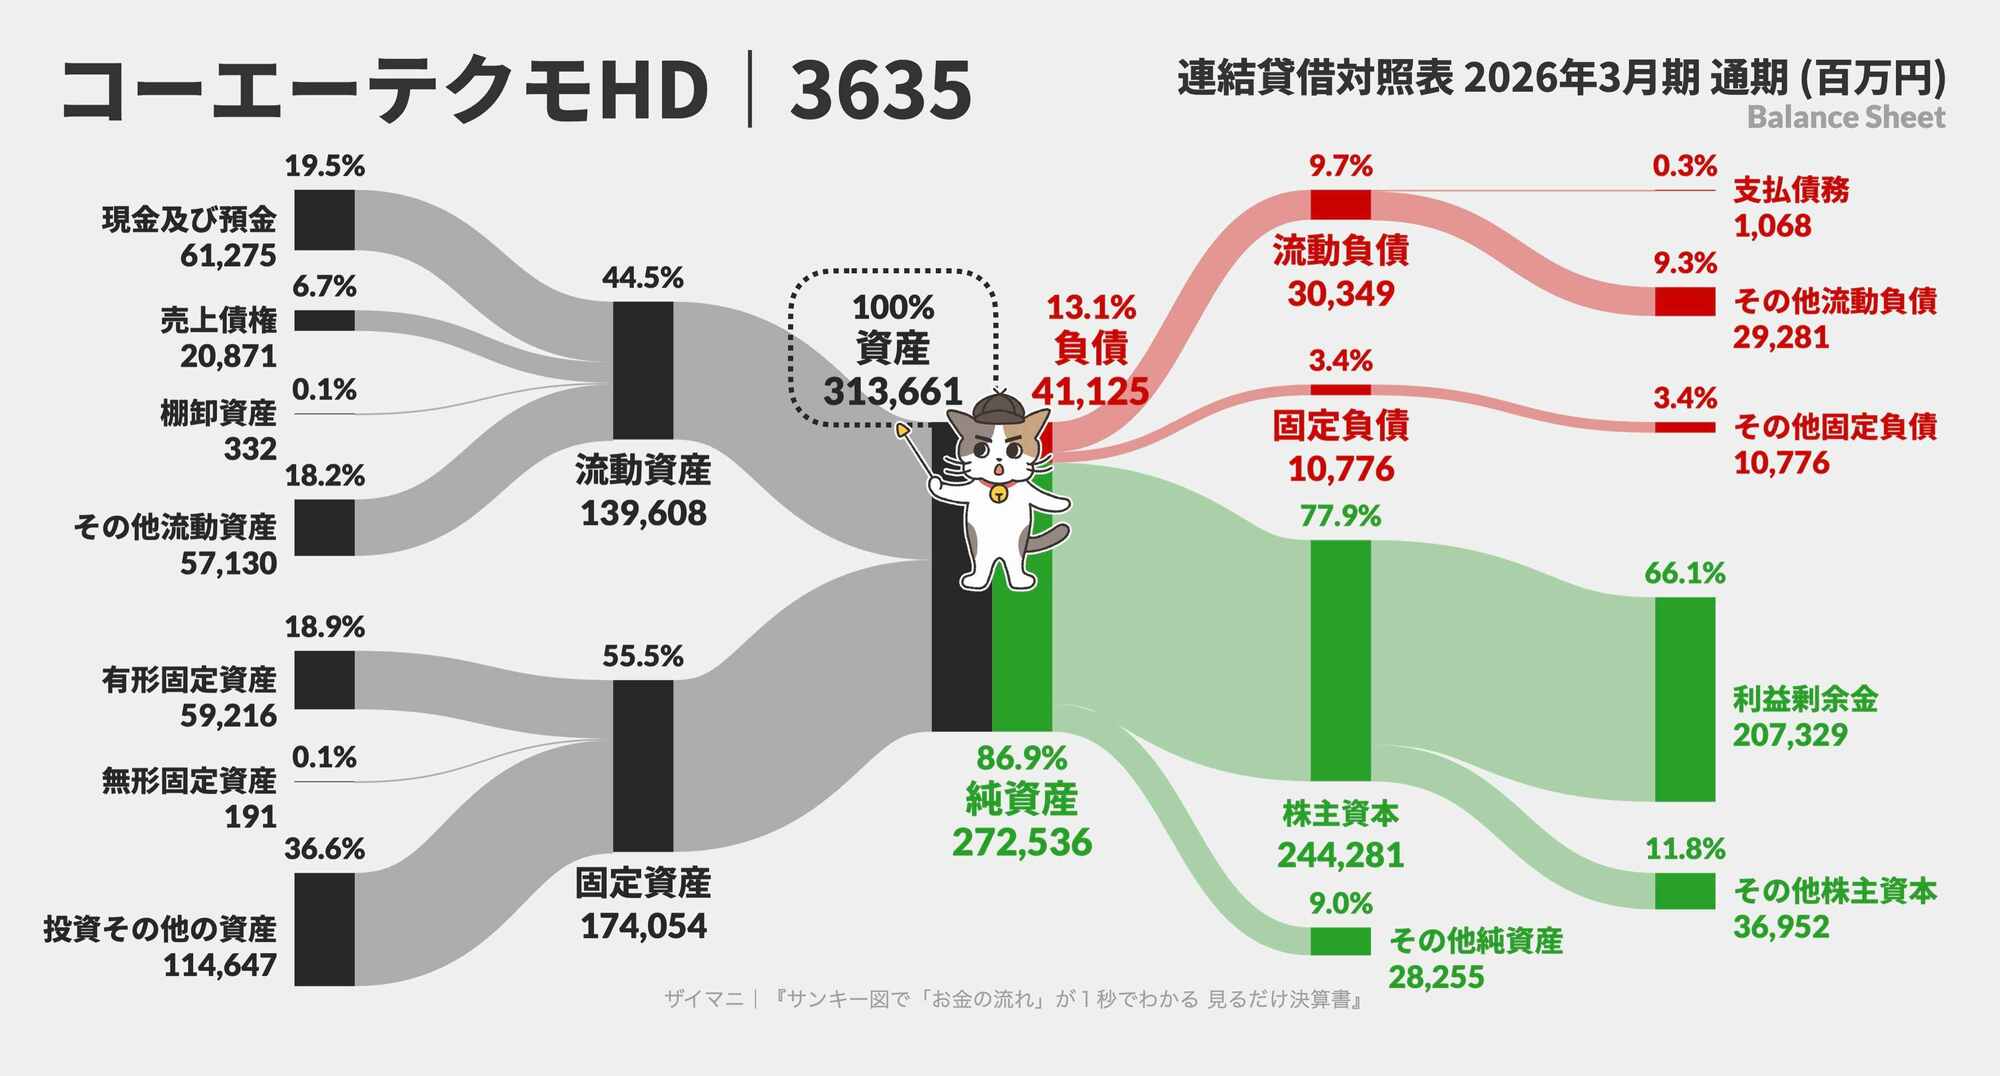 コーエーテクモHD 2026年3月期 BSサンキー図
本業で使用する工場や土地といった有形固定資産だけでなく、現金及び預金や棚卸資産(商品在庫)、営業外収益を生み出す有価証券などの資産も含まれます。
このように、総資産は本業用の資産も金融資産もまとめて含んだ「会社全体の資産」なのです。
だからROAで「会社全体の稼ぐ力」がわかる
ここまで確認した経常利益と総資産を、もう一度ROAの計算式に当てはめてみましょう。
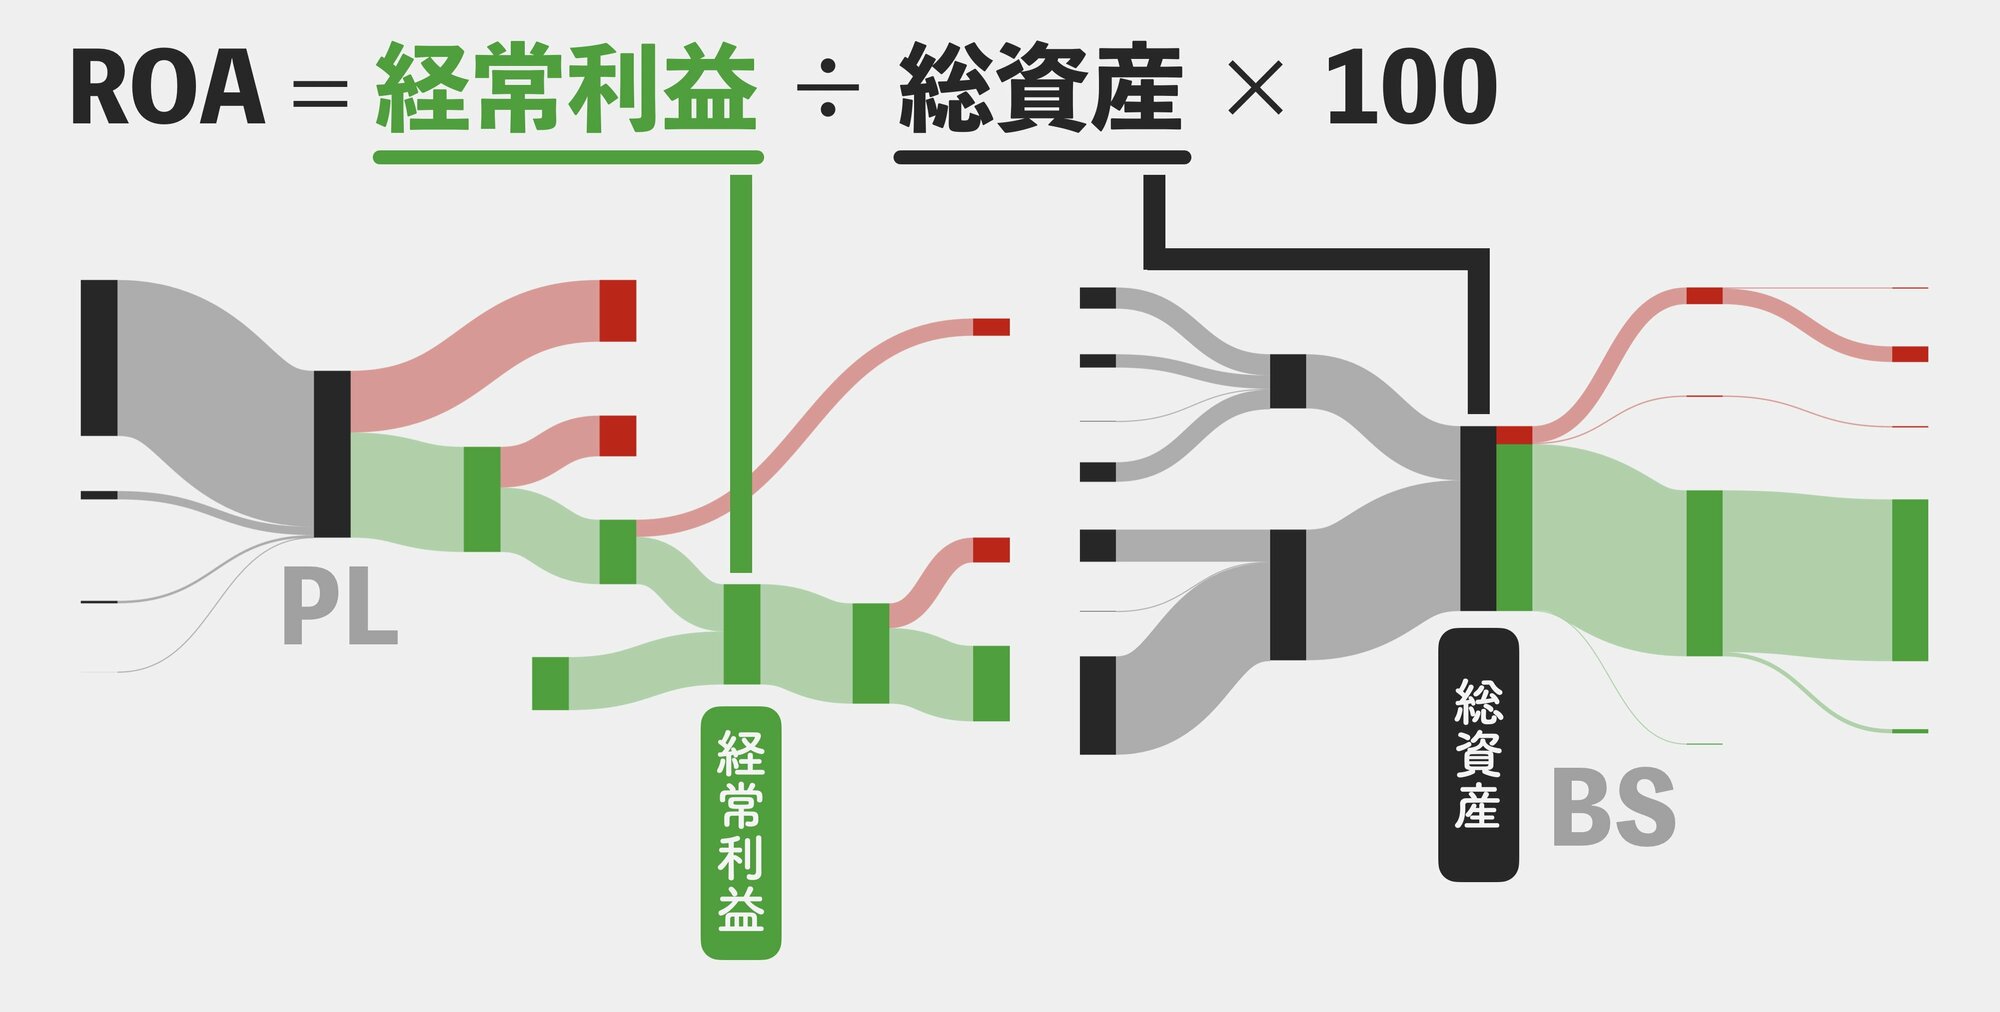
ROAの分子である経常利益は、本業の利益(営業利益)に営業外の収支を加味した利益です。一方、分母である総資産は、会社が保有するすべての資産を合計した金額です。
つまりROAは「会社が持っているすべての資産を使って、本業と本業外を合わせた活動でどれだけ利益を稼げているか」を示す指標なのです。これが、ROAが「会社全体の稼ぐ力」を表すと言われる理由です。
サンキー図なら「財務指標」の意味も辿れる
単に「会社全体の稼ぐ力」と言われると、少し抽象的に感じるかもしれません。しかし、サンキー図で経常利益と総資産の位置や内訳を確認すると、ROAが何を測っているのか、より具体的に理解できるのではないでしょうか。
ほかにも意味がよくわからない財務指標があれば、ぜひ計算式に登場する項目をサンキー図でたどり、その指標が何を測っているのかを確かめてみてください。