【図-7】の①をご覧ください。「儲かっているけれど、赤字を出している企業」とは、こういう状態の企業のことを言います。
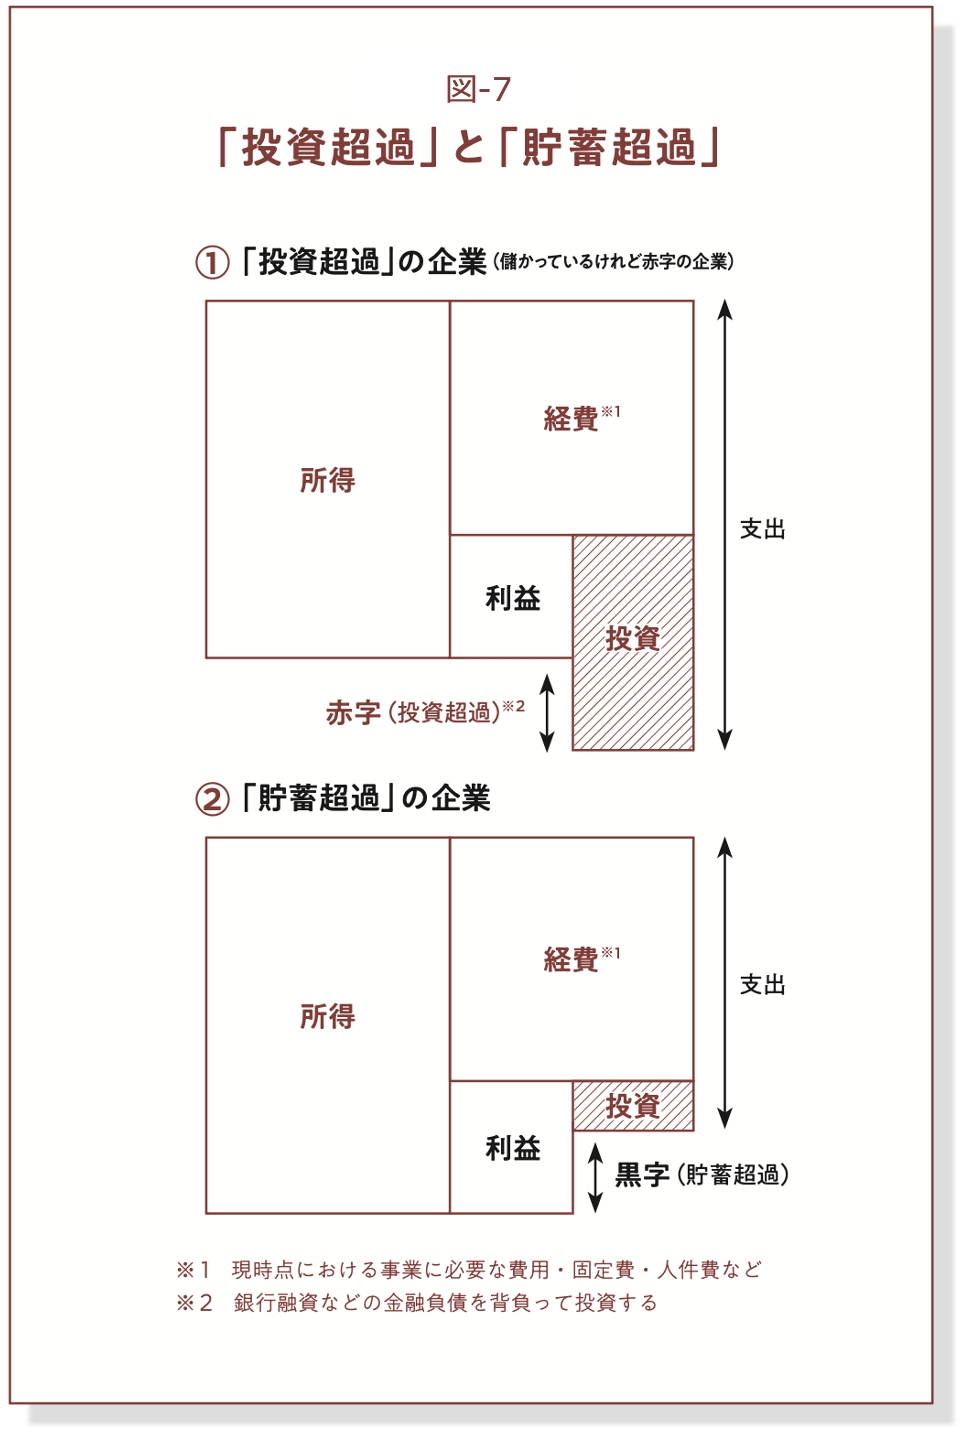
前提として理解しておいていただきたいことがあります。それは、企業の支出には「経費」と「投資」があるということです。経費とは、ざっくり言うと、現時点において営んでいる事業に必要な費用、固定費、人件費などの支出のこと。そして、投資とは、将来の成長のために必要な支出のことです。
それを踏まえたうえで、【図-7】の①を見ると、所得よりも経費のほうが少ないので、「現時点における事業」ではちゃんと利益が出ているのがわかります。つまり、この企業の経営状態は健全ということです。
ところが、この企業は利益を超える投資をするために、銀行などから資金調達をするという形で負債(借金)を発生させています。その結果、経費と投資を合わせた支出総額が所得を上回り、企業収支としては赤字になっているというわけです。
つまり、「儲かっているけれど、赤字を出している企業」とは、「将来の成長のために赤字(負債)を背負って投資をする企業」のことなのです。そして、普通の先進国には、そういう企業がたくさん存在しているから、企業貯蓄率がマイナスになっているということなのです。
赤字を背負って「投資」をするのが企業である
これが非常に重要なポイントです。
なぜなら、利益を超える投資をすることを「投資超過」と言いますが、この「投資超過」こそが企業の本来あるべき姿だからです。企業とは本来、銀行などから資金を借り入れて、積極的に設備投資を行い、事業を成長させていく存在です。企業部門は「投資主体」であるべきなのです。だからこそ、企業貯蓄率がマイナスであるのが「正常」であり、健全な経済成長を実現するための必須条件と言える重要なポイントなのです。
というのは、企業部門が積極的に投資(支出)をすることによって、家計部門の所得が増えるという好循環が生まれるからです。
たとえば、ある企業が銀行から1億円を借りて工場を建てると、その1億円は建設会社や機械メーカーの企業所得になりますが、その1億円のなかからそれらの企業の従業員に給料が支払われます。このような形で、企業部門の支出は家計部門へと回っていくわけです。
そこから、さらに好循環は広がっていきます。所得が増えた家計は積極的に消費をするようになり、それが企業の売上を押し上げるでしょう。企業の利益が増えれば、それが従業員の賃金や個人株主への配当として分配されて、さらに家計の消費が拡大していきます。
こうして国内の景気がよくなっていけば、企業は将来の収益拡大に期待して、より一層積極的な投資に乗り出すに違いありません。このような好循環が繰り返されることで、経済全体が成長していくのです。企業部門が「投資主体」であることが、経済成長を生み出す原動力になっているのです。
企業が「貯蓄主体」になるのは異常事態である
ところが、日本の企業部門は、30年近くも前に「投資主体」であることをやめてしまった。そして、【図-7】の②のように、利益よりも少ない投資しかせずに、お金を貯め込む「貯蓄超過」を延々と続けてきたのです。つまり、日本の企業部門は「貯蓄主体」へと変わり果ててしまった。その結果、日本の企業貯蓄率は、マイナスからプラスになってしまったのです。
そして、それと同時に、かつての日本に存在していた、本来の経済成長の好循環も失われてしまったのです。
「投資主体」だった頃の企業部門は、銀行や金融市場から借り入れて積極的に投資することによって、社会に資金を供給する役割を果たしていました。それが、経済成長を生み出す原動力になっていたのです。
ところが、「貯蓄主体」になった企業部門は、商品やサービスを販売することで世の中からかき集めた資金を、せっせと貯め込むようになってしまいました。それは、社会に存在しているお金を、企業が吸い上げているようなものです。つまり、「投資主体」だった頃とは、正反対の役割を果たしているということになるのです。
かつては、社会に資金を供給していた企業部門が、社会から資金を吸い上げるようになってしまったのだから、経済成長の好循環が失われるのは当然のことです。いや、悪循環を生み出す原動力になっているというべきなのです。
このように、日本経済に存在する「異常値」とは、日本の企業貯蓄率がプラスであることなのです。こう言ってもいいでしょう。「政府の赤字」よりも「企業の黒字」こそが日本経済の最大の問題であり、「失われた30年」を生み出した基本構造なのだと。
クレディ・アグリコル証券チーフエコノミスト、日本成長戦略会議構成員
1975年埼玉県生まれ。埼玉県立浦和高校卒業。米スワースモア大学経済学部・数学部卒業、米ジョンズ・ホプキンス大学大学院経済学博士課程単位取得退学。メリルリンチ日本証券シニアエコノミスト、バークレイズ・キャピタル証券チーフエコノミスト、ブレヴァン・ハワード・ジャパン(ヘッジファンド)チーフエコノミスト、UBS証券シニアエコノミスト、ソシエテ・ジェネラル証券チーフエコノミスト、岡三証券チーフエコノミストを経て、現職。25年以上の幅広い経験と豊富な実績を積む。資金循環統計を駆使した独自の経済分析に定評があり、「企業貯蓄率」や「ネットの資金需要」の開発で有名。安倍晋三元首相が最高顧問であった「自民党財政政策検討本部」や「責任ある積極財政を推進する議員連盟」などのアドバイザーを務めたのち、2025年11月より、高市政権が設置した「日本成長戦略会議」の構成員に就任した。
クレディ・アグリコル証券マクロストラテジスト
1987年生まれ。慶應義塾大学商学部卒業。米ジョンズ・ホプキンス大学高等国際関係大学院(SAIS)国際経済・金融学修士課程修了。中央大学経済学部博士後期課程修了(博士、指導教授:浅田統一郎教授)。国内大手証券会社でリテール営業を経験した後、資産運用会社および証券会社において日米経済担当エコノミストとして従事。資金循環統計をはじめとするマクロ経済指標を用いて、株価や金利の適正水準(フェアバリュー)を定量的に分析し、その分析結果に基づくトップダウン型の投資戦略の策定を行っている。
 『何が日本経済を壊したのか』会田卓司+松本 賢・著 ダイヤモンド社
1990年代に深刻な低迷に陥ってから約30年、日本経済は惨憺たる状態が続きました。
第二次世界大戦後、これほど長期にわたって経済停滞に苦しんだ先進国は、ほかに例を見ません。
この「失われた30年」の間、度重なる消費税増税や社会保険料の引き上げによって、国民負担率は45%を超える水準に達した一方、賃金はなかなか増えず、中間層の家計貯蓄率は低下の一途をたどってきました。日本経済は、まさに壊れてしまったのです。
なぜこれほどの「大失敗」に陥ったのか?
どうすれば、まともに「経済成長」できるのか?
どうすれば、国民はもっと安心して生活できるようになるのか?
こうした疑問に、高市政権の経済ブレーンでトップエコノミストである会田卓司氏と松本賢氏が応える、渾身の一冊が『何が日本経済を壊したのか 「失われた30年」の謎を解く18の経済講義』です。
先生が生徒に講義するという親しみやすい形式によって、専門的な経済知識がなくても理解できるように書かれた「経済の教養書」でもあります。本書を読めば、「失われた30年」を生み出してきた”間違った常識”から解き放たれ、「正しい知識」を身につけることができます。
安心して暮らせる「日本経済」を築くために、全国民必読の一冊です。