1997年11月には、山一證券、北海道拓殖銀行という大手金融機関が相次いで破綻。1998年には日本長期信用銀行、日本債券信用銀行も経営破綻に追い込まれました。日本の金融システムそのものが大きく揺らいだのです。
この金融危機の嵐が吹き荒れるなかで、銀行は生き残るために融資態度をさらに慎重にしました。なかには「貸し剥がし」をした銀行もあったと言われています。
「貸し剥がし」とは、すでに企業に貸し付けている資金を強引に回収すること。その結果、企業は資金調達がさらに困難になり、本業では黒字を出しているのに倒産に追い込まれる「黒字倒産」が相次いだと言われています。
この「貸し剥がし」は、一部報道によれば、かなり悲惨だったとも伝えられています。なにしろ、これまで借金の借り換えに応じていた銀行が、突然返済を迫って資金を回収するわけだから、まさに血も涙もない。あまりにもひどいというので、当時は社会問題にもなりました。
そして、このときの銀行の苛烈な対応が、日本企業の行動様式を根本から変えてしまいました。
「銀行はいざという時に助けてくれない」「借金は危険だ」「無借金経営こそが善である」「手元資金を厚くしておかなければ生き残れない」といった認識が、日本企業の経営者たちに深く刻み込まれたのです。
そして、投資を控え、借入を減らし、リストラを進め、コストを削減し、資金を貯め込む方向に舵を切りました。こうして、日本の企業部門は「投資主体」であることをやめ、「貯蓄主体」へと変貌してしまったのです。
その結果、【図-1】を見ればわかるように、1990年代後半以降、企業貯蓄率はどんどん上昇し続け、2005年にはついにプラス10%という最悪の状況にまで立ち至ってしまったのです。
日本経済に突きつけられている「最重要課題」とは?
そして、2026年10月現在においても、日本の企業貯蓄率は相変わらずプラスのままとなっています。
コロナ後、約30年にわたって平均525兆円で横ばいを続けてきた名目GDPは600兆円を超える水準にまで膨らみ、物価高が続きデフレによる経済停滞から脱したとも言われるようになりました。
しかし、企業貯蓄率が相変わらずプラスのままということは、日本の企業部門は「投資主体」という健全な状態には戻っていないということです。つまり、「失われた30年」の基本構造には変化がないということになるのです。
どうすれば、企業部門は「貯蓄主体」から「投資主体」に戻るのか?
これこそが、日本経済に突きつけられた「最重要課題」と言っても過言ではないのです。
クレディ・アグリコル証券チーフエコノミスト、日本成長戦略会議構成員
1975年埼玉県生まれ。埼玉県立浦和高校卒業。米スワースモア大学経済学部・数学部卒業、米ジョンズ・ホプキンス大学大学院経済学博士課程単位取得退学。メリルリンチ日本証券シニアエコノミスト、バークレイズ・キャピタル証券チーフエコノミスト、ブレヴァン・ハワード・ジャパン(ヘッジファンド)チーフエコノミスト、UBS証券シニアエコノミスト、ソシエテ・ジェネラル証券チーフエコノミスト、岡三証券チーフエコノミストを経て、現職。25年以上の幅広い経験と豊富な実績を積む。資金循環統計を駆使した独自の経済分析に定評があり、「企業貯蓄率」や「ネットの資金需要」の開発で有名。安倍晋三元首相が最高顧問であった「自民党財政政策検討本部」や「責任ある積極財政を推進する議員連盟」などのアドバイザーを務めたのち、2025年11月より、高市政権が設置した「日本成長戦略会議」の構成員に就任した。
クレディ・アグリコル証券マクロストラテジスト
1987年生まれ。慶應義塾大学商学部卒業。米ジョンズ・ホプキンス大学高等国際関係大学院(SAIS)国際経済・金融学修士課程修了。中央大学経済学部博士後期課程修了(博士、指導教授:浅田統一郎教授)。国内大手証券会社でリテール営業を経験した後、資産運用会社および証券会社において日米経済担当エコノミストとして従事。資金循環統計をはじめとするマクロ経済指標を用いて、株価や金利の適正水準(フェアバリュー)を定量的に分析し、その分析結果に基づくトップダウン型の投資戦略の策定を行っている。
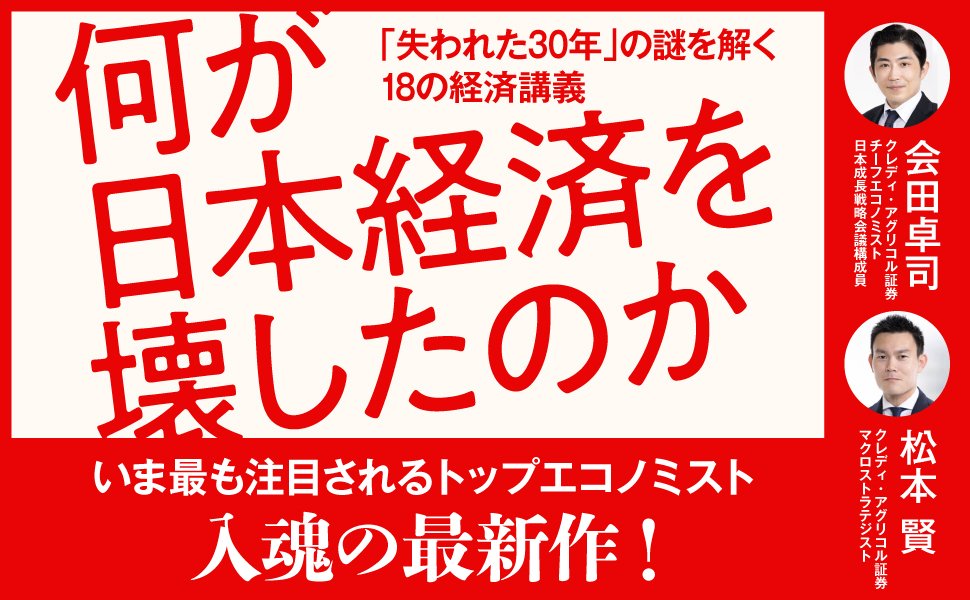
 『何が日本経済を壊したのか』会田卓司+松本 賢・著 ダイヤモンド社
1990年代に深刻な低迷に陥ってから約30年、日本経済は惨憺たる状態が続きました。
第二次世界大戦後、これほど長期にわたって経済停滞に苦しんだ先進国は、ほかに例を見ません。
この「失われた30年」の間、度重なる消費税増税や社会保険料の引き上げによって、国民負担率は45%を超える水準に達した一方、賃金はなかなか増えず、中間層の家計貯蓄率は低下の一途をたどってきました。日本経済は、まさに壊れてしまったのです。
なぜこれほどの「大失敗」に陥ったのか?
どうすれば、まともに「経済成長」できるのか?
どうすれば、国民はもっと安心して生活できるようになるのか?
こうした疑問に、高市政権の経済ブレーンでトップエコノミストである会田卓司氏と松本賢氏が応える、渾身の一冊が『何が日本経済を壊したのか 「失われた30年」の謎を解く18の経済講義』です。
先生が生徒に講義するという親しみやすい形式によって、専門的な経済知識がなくても理解できるように書かれた「経済の教養書」でもあります。本書を読めば、「失われた30年」を生み出してきた”間違った常識”から解き放たれ、「正しい知識」を身につけることができます。
安心して暮らせる「日本経済」を築くために、全国民必読の一冊です。