客観的にみて結果はどうであったか。2年でデフレ脱却の公約実現は、失敗した。想定外の10年をかけても達成できなかった。そして2022年、異次元緩和の想定と異なり政策の効果によるのでなく、一転して世界的にインフレになった。
今度は国際的な異例としてインフレ対策=金融引き締めに入れない事態となったが、その理由は異次元緩和の「負の遺産」(引き締めると国債が値崩れする恐れなど)であった。
副作用、しかも深刻なそれが現実になった。今後おそらく長期間にわたって、この負の遺産と闘い、危機的事態を回避しながらソフトランディング=正常化を図っていかなければならない。そういう重荷を残す結果になったのである。
以上が骨子である。このほか異次元緩和については数多くの著書・論文があり、基本的な問題はすでに分析されているといえる(注1)。
日銀の検証からたどる
金融政策の緩和と転機
日銀も2024年12月に「金融政策の多角的レビュー」を公表し、政治的配慮などによる制約はあるとはいえ、詳細な分析を行なった。
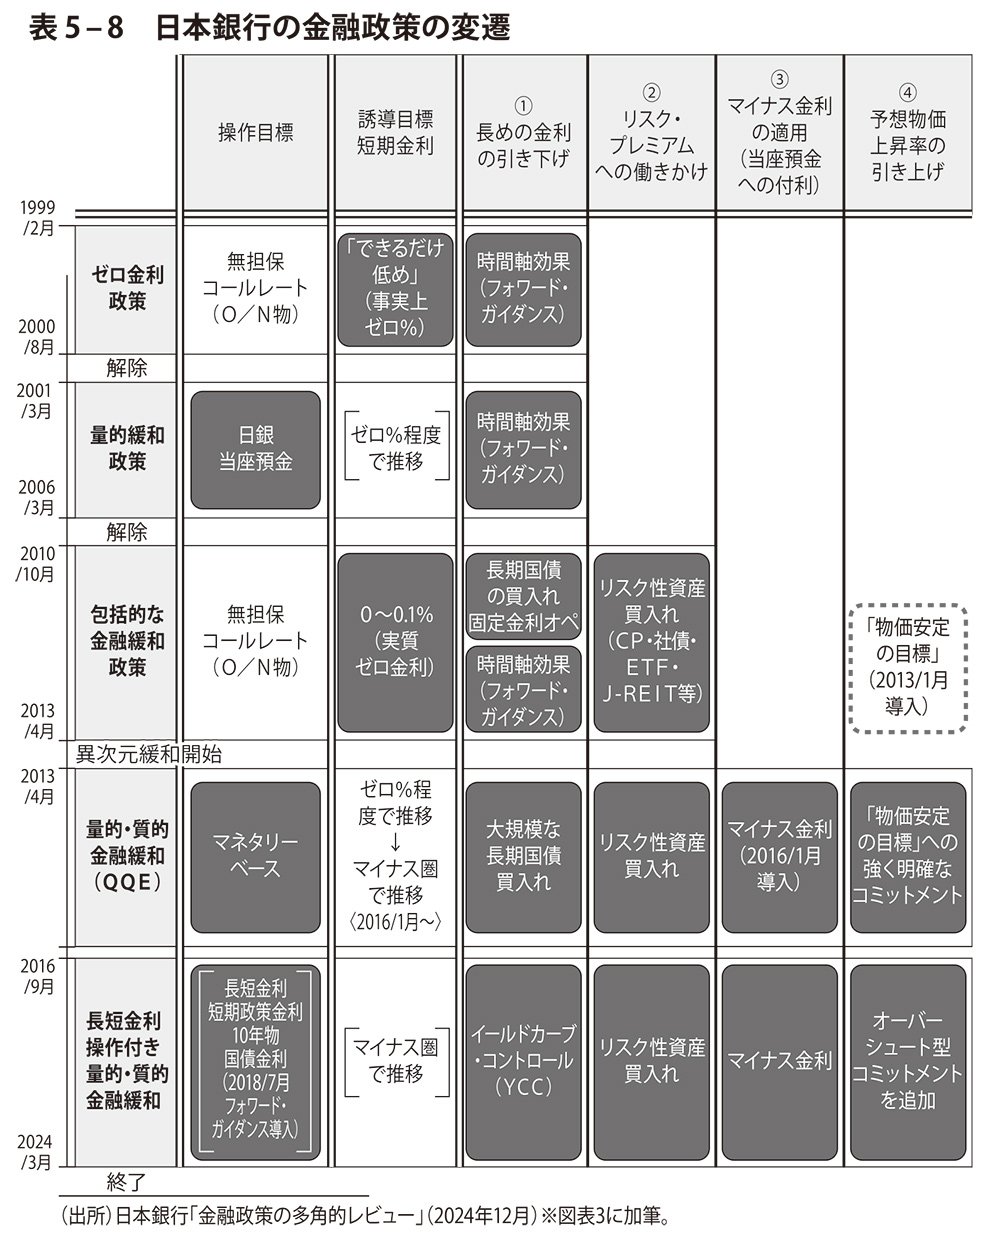
政策の経過については日銀「多角的レビュー」が掲げた表5-8によくまとめられている。
 同書より転載 拡大画像表示
1990年代後半以降、金融政策は緩和を進めた。1999年にはプラスの金利領域での利下げの余地がなくなり、ゼロ金利政策に踏み込んだ。
2001年にはゼロ金利を超えてベースマネー(中央銀行発行の貨幣)量をふやす量的緩和政策に入る。緩和政策はしだいに強化されていった(ただしその間、2000年8月と06年3月の2回の「解除」があり、結果として失敗であった)が、中央銀行の鉄則とされてきた事項は極力守っていた。
(注1) 早川英男(2016)『金融政策の「誤解」』慶應義塾大学出版会、野口悠紀雄(2017)『異次元緩和の終焉』日本経済新聞出版社、河村小百合(2023)『日本銀行 我が国に迫る危機』講談社現代新書、山本謙三(2024)『異次元緩和の罪と罰』講談社現代新書など。