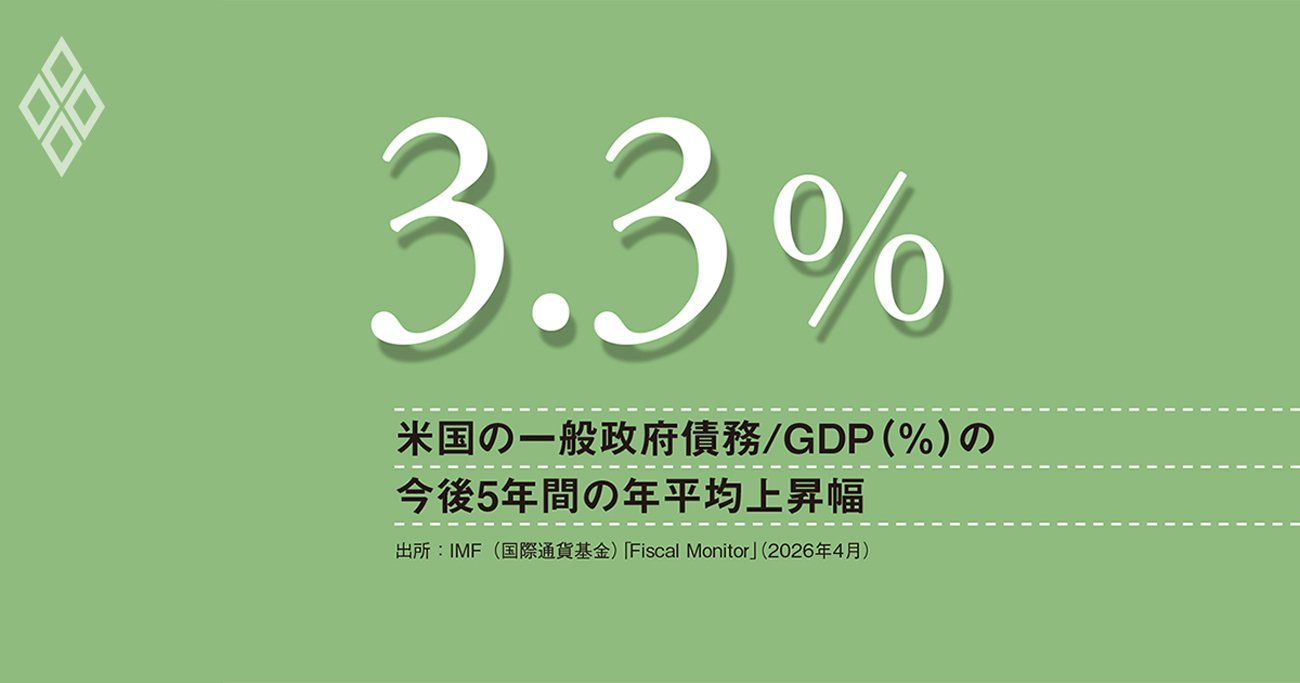
米国の一般政府債務/GDP(%)の
今後5年間の年平均上昇幅
近年、エネルギー価格の変動をはじめ、供給ショックが相次いでいる。それは物価と成長を逆方向に動かし、金融政策のかじ取りを難しくしている。
財政による制約もある。軍事費や産業支援など支出が増え、財政赤字補塡のための国債発行が増えており、各中央銀行はそれを与件として政策運営せざるを得ない。
与件の一つが世界の長期金利だ。ベンチマークである米10年国債利回りは5%に達したものの、インフレ予想や経済成長率、国債供給増の影響を含むタームプレミアムから見れば高過ぎるとはいえない。
IMF(国際通貨基金)の統計では、米国の一般政府債務の対GDP(国内総生産)比は、今年が125.8%で、5年後には142.1%に達すると予測されている。年平均上昇幅は3.3%と主要先進国で突出しており、今後も大量の米国債発行が見込まれる。「安全資産」としての地位に陰りが見られる中、AI関連投資のための巨額の社債発行への資金シフトもあり、米長期金利がさらに上昇する可能性は否定できない。
日本の10年国債利回りは3%に達したが、世界の長期金利上昇が国内に波及し、名目成長率を上回る事態となれば、200%を超える一般政府債務の対GDP比の削減が困難となり、「責任ある積極財政」は実現できない。それを避けるために長期金利を低めに誘導すれば内外金利差が拡大し、米財務省に過大とも評されている円安は加速し、物価も上昇する。
インフレ率が高く、インフレ予想が物価目標にアンカーされていない現状では、物価目標達成が遠のき、日本銀行の信認に傷が付きかねない。日本は「円安抑制」「インフレ予想の定着」「長期金利の安定」というトリレンマに直面しており、財政問題の深刻さが増すほど「長期金利の安定」が優先され、結果的に「円安抑制」「インフレ予想の定着」が犠牲にされる可能性が高まるだろう。
多くの国で財政が悪化しており、金利上昇に耐えられない国で金利抑制策が取られると、結果として受動的な通貨安競争を生み、為替レートの変動が大きくなりかねない。米国を筆頭に市場から信頼される財政再建計画を早急に打ち出さなければ、世界の金利上昇は止められず、そのコストは計り知れない。
(キヤノングローバル戦略研究所 特別顧問 須田美矢子)