オーナーの実態は
旅館業の施設運営会社
フラット35を利用して購入した住宅が、無断で旅館業の施設として使われていた別のケースも発覚した。
借受者Cは、3階建ての新築戸建て住宅を全て居住用として利用すると申告し、フラット35で8000万円の融資を受けて物件を取得した。
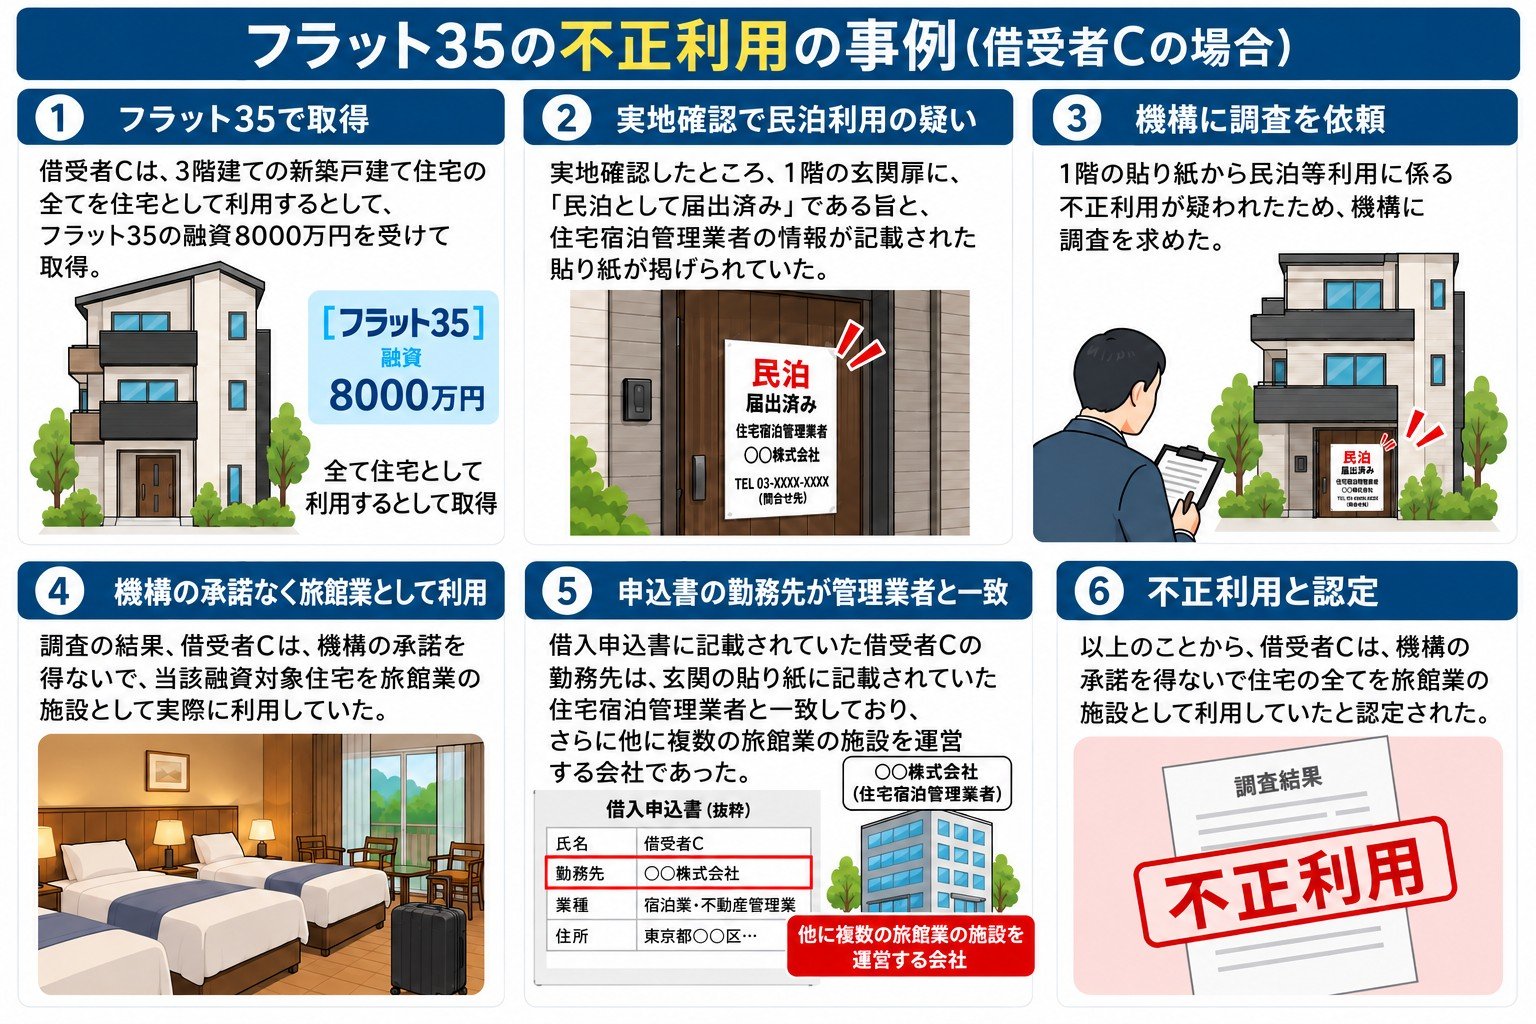 会計検査院の資料を基に作成 Generated by ChatGPT
拡大画像表示
ところが、実地調査で住宅の利用状況を確認したところ、1階の玄関扉に、民泊として届け出済みであることや住宅宿泊管理業者の情報を記載した貼り紙が掲げられていた。このため、住宅の不正利用が疑われ、機構に調査を求めた結果、借受者Cが同機構の承諾を得ずに、住宅を旅館業の施設として利用していたことが判明した。
さらに、借受者Cが融資の申込書に記載していた勤務先は、玄関扉の貼り紙に記載された住宅宿泊管理業者と同じ会社だった。 しかも、この会社は他にも複数の旅館業の施設を運営していた。
つまり、借受者Cは旅館業に関わる会社に勤務しながら、居住用として融資を受けた住宅を、実際には旅館業の施設として利用していたのだ。
今回明らかになった64件の不正利用は、氷山の一角にすぎない可能性がある。融資時の提出書類に不正を疑わせる情報があっても見逃され、融資後も住宅の利用実態を把握するのは容易ではない。低金利の住宅ローンを悪用する動機がある限り、同様の問題は繰り返されかねない。
機構側は今後の対策として、フラット35は自分が住むための住宅を購入する際に利用するもので、民泊施設や店舗などの購入には使えないことを、利用者向けの説明資料に明記する。さらに、融資の審査では建物の間取り図などを詳しく確認し、実際に住むための住宅かどうかのチェックを強化するとしている。融資後も住宅がどのように使われているかを調査し、不正が見つかった場合には厳しく対処する方針だ。