円安が物価高を招き、家計を圧迫しているとして、日銀に積極的な利上げを求める声が根強くあります。高市政権が政府支出を増やす政策を進めることで、「日本売り(円安)」を引き起こしているとの批判もあります。しかし、『何が日本経済を壊したのか』の著者であり、高市政権の経済ブレーンである会田卓司氏と松本賢氏は、こうした見方では円安の背景と日本経済への影響を十分に捉えられないと指摘します。円安には企業の国内投資を促す側面があり、その効果を生かすことが、高市政権が目指す「強い経済」への足がかりになるといいます。円安を過度に恐れるべきでない理由を、詳しく論じていただきました。
 写真はイメージです Photo: Adobe Stock
「悪い円安」論が見落とす、国内投資への追い風
2022年ごろから続くドル高・円安が何を意味し、日本経済にどのような影響をもたらしているのか――。本稿では、この問題について考えていきたいと思います。
現在、円安を巡っては、物価高を招く主因である「悪い円安」であり、その是正には日銀の積極的な利上げが避けられないという見方が広がっています。
しかし、円安のネガティブな側面にだけ目を向けていては、それが経済全体にどのような影響を与えているのかを見誤ります。円安には、企業が国内で投資を行い、生産やサービスの提供を行うインセンティブを高める側面もあるからです。
高市政権が目指している「強い経済」を実現するうえでは、この円安による効果も評価する必要があります。そして、日本国内への投資の拡大と生産性向上が実質賃金を押し上げ、家計消費の増加にもつながる好循環が生まれれば、国内投資を加速させるために「円買い」需要が高まることによって、円の価値を支える力にもなると考えられます。
バブル崩壊をきっかけにデフレスパイラルに
では、いまの「円安」の背景について見ていきましょう。
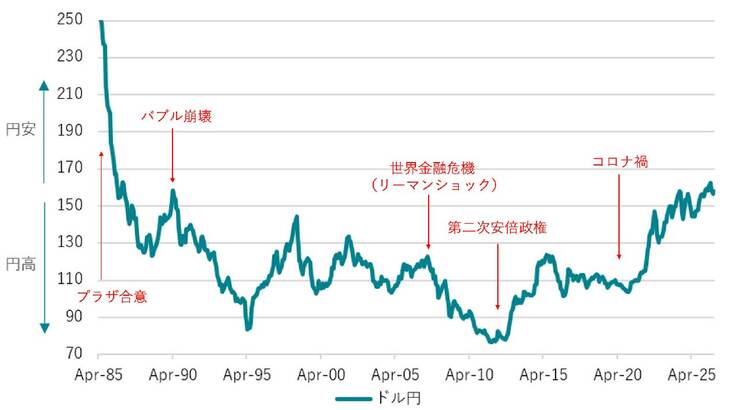
為替相場を動かす要因は、時期や経済環境によって異なるため、長期間の値動きを一つの理由で説明することは簡単ではありません。ただ、大きな流れをつかむうえでは、1985年の「プラザ合意」を起点として歴史的な推移を把握しておくことが欠かせません(図表-1)。特に、2012年末ごろを境に、日本経済と為替を取り巻く環境が変わったことに注目する必要があります。
【図表-1】ドル円の為替相場の推移
 出所:Bloomberg、クレディ・アグリコル証券
1985年、主要国が行き過ぎたドル高の是正に向けて協調することを決めた「プラザ合意」を契機に、円高が進みました。その後、バブル崩壊を経た日本では、内需(国内の消費や設備投資など)の低迷と、物価が継続的に下がるデフレが長期化。その間、1ドル=110~120円台の円高水準が続きました。
ところが、2008年の世界金融危機(リーマン・ショック)後には米国でも低金利が定着し、日米の金利差が縮小。ドルで運用する魅力が薄れたことも円高に拍車をかけ、2011年には1ドル=75円台という円高を記録しました。
これに対して、2012年末以降は、アベノミクスによるデフレ脱却への期待と日銀の大胆な金融緩和を背景に、およそ110円台の円安方向への転換が進みました。さらに近年は、米国経済の強さを反映した米国の金利高が、150円台を超える円安・ドル高が続く要因となっています。
以上が、1985年以降のドル円の為替相場の大きな動きです。
これを踏まえたうえで、まず、円高とデフレが続いた時期に、日本経済で何が起きていたのかを振り返りましょう。
バブル崩壊によって土地などの資産価格が下落すると、企業や家計が保有する資産の価値が減り、消費や投資への意欲が大きく低下しました。土地などを担保に借り入れをする際も、その評価額が下がったため、新たに資金を借りて投資に振り向けるのも難しくなりました。
一方で、すでに抱えていた借金は減らないため、企業や家計は投資や消費よりも返済を優先するようになります。こうして消費や国内投資の低迷が続き、企業は販売量(シェア)を維持するために値下げを迫られるようになりました。
値下げによって利益が削られれば、企業は雇用や賃金、投資を抑えようとします。それが人々の所得と消費をさらに弱め、企業は再び値下げを迫られます。このデフレの悪循環(デフレスパイラル)が、日本経済の長期停滞を深めていったのです。
デフレで円高が進んだ理由
それだけではありません。
デフレは、借金の実質的な負担も重くします。
借入金の額や契約上の金利が変わらなくても、売り上げや賃金が下がれば、返済に充てられる収入が減るためです。