まず、日本で生産して海外に販売する輸出企業にとっては、ドルなどで受け取った売り上げを円に換算した額が増え、収益を押し上げる効果が期待できます。その分、海外市場で販売価格を引き下げても、利益を確保しやすくなります。
これは、米国の関税引き上げへの対応を考えるうえでも重要です。
関税によって日本製品の販売価格が上がれば、米国での売れ行きを維持するため、輸出企業が価格を引き下げ、利益を減らさざるを得ない場合があります。その際、円安による採算の改善が、利益の減少を和らげる緩衝材となります。その効果は企業の生産体制や原材料の調達先などによって異なりますが、円安が輸出企業の収益を下支えする働きは見落とせません。
さらに重要なのは、国内で生産し、投資するインセンティブが高まることです。
円安になると、海外で工場を建設したり、現地企業を買収したりする際に必要な円資金は増えます。一方、日本で生産して輸出する際の採算性は改善しやすくなります。人材や電力、用地などの条件が整えば、海外だけでなく国内で工場や設備を増やすことも、有力な選択肢になるのです。
高市政権は、2040年度に国内民間設備投資を250兆円に拡大する目標を掲げています。円安によって増えた利益や、国内で生産するメリットを投資につなげることができれば、この目標の実現と、経済安全保障上も重要な生産基盤の強化を後押しできます。
物価の変化を調整した民間設備投資がGDP(国内総生産)に占める割合と、ドル円相場を比較すると、バブル崩壊後には投資の割合の低下と円高が進み、アベノミクス以降は円安とともに投資の割合が連動して回復する動きが見られます(図表-3)。
長年停滞していた企業の設備投資が持ち直したということは、それまでのドル円水準は過度に円高であり、近年にようやく「正常化」したと言えるのです。
【図表-3】ドル円と実質民間企業設備(GDP比)
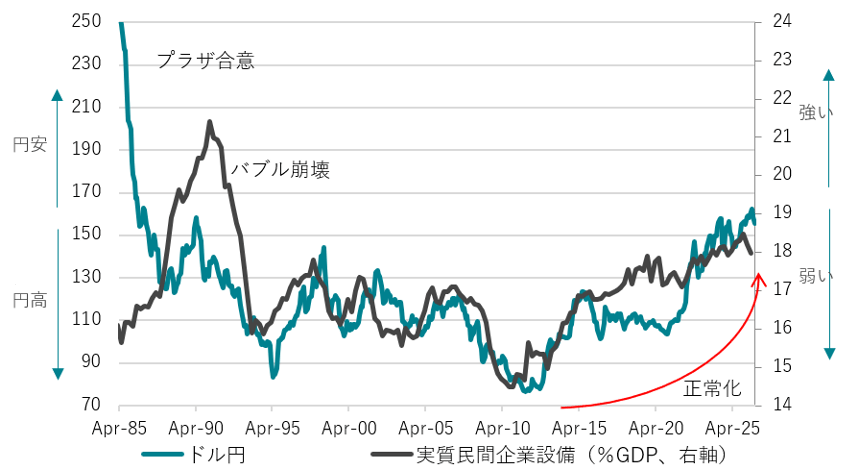 出所:内閣府、Bloomberg、クレディ・アグリコル証券
日本の内需が強まり、設備投資が増え、より効率よくモノやサービスを生み出せるようになれば、日本に投資する魅力も増します。それは円の価値を支える要因になります。円安が是正されるには、国内経済を強くするという視点が必要なのです。
円高を急ぐあまり、成長の芽を摘んではならない
避けるべきなのは、円安のマイナス面にばかり注意を払い、国内投資や成長に及ぼす中長期の効果を十分に評価しないことです。
日銀に対しては、早急に利上げし、米国との金利差を縮めて円高を促すべきだとの声があります。しかし、国内経済の回復が十分でない段階で利上げを急ぎ、家計や企業が消費と設備投資に慎重になって景気が落ち込んでしまえば、本末転倒です。米国との経済格差が開き、ますます円安が進むリスクも考えられます。
金融政策の調整は、経済成長や物価の動向に沿って判断されるべきなのです。高市政権は、日銀に対して「安定的な物価上昇」だけでなく、「強い経済成長」との両立を求める、いわば「デュアル・マンデート」の考え方を示しています(詳しくは「高市政権の骨太の方針が“日本売り”を招いた!? この『骨太ショック』論が間違っている明らかな理由」参照)。
世界では、安全保障の強化やAIなどの先端技術での優位性を求め、投資を呼び込む競争が年々熾烈になっています。日本も官民が協調して国内投資に適したマクロ環境を整えなければ、海外に向かってきた資金を国内に引き寄せることは容易ではありません。
しかも、企業の投資が進まず、国内でモノやサービスを生み出す力がさらに弱まれば、海外への依存構造は深まるばかりです。輸入価格の変動に左右されやすく、経済安全保障も脆弱になります。こうした事態を避けるためにも、国内の生産やサービス提供の力を育てる必要があります。
ただし、円安によって国内生産の採算が改善しても、投資が必ずしもすぐに増えるわけではありません。
工場の建設や生産拠点の移転には、大きな費用と時間がかかります。企業が投資に踏み切るには、一時的な為替の動きだけでなく、国内で製品やサービスが売れ、利益を上げられるという中長期の見通しや予見可能性を持てることが重要です。
投資の効果が届くまで、家計を支える
時間がかかるのは、企業投資の増加だけではありません。
国内投資によって、より多くのモノやサービスを効率よく提供できるようになれば、供給不足が和らぎ、中長期的には物価高を抑える効果が期待できます。また、日本経済の成長への期待が高まることによって、日本への投資に必要な円を獲得しようとする動きも強くなり、それが円の価値を支える要因にもなります。しかし、こうした効果が十分に表れるまでには時間が必要です。
その間、輸入物価の上昇や、エネルギー価格上昇による負担を家計に負わせたままでは、消費が弱まり、企業も国内投資に踏み切りにくくなります。そこで役割を果たすのが、減税や給付などの財政政策による家計の下支えです。
高市政権が2027年度からの実施を目指す食料品の消費税減税も、こうした観点から位置づけることができます。投資によって国内でモノやサービスを生み出す力を高める政策と、その効果が所得や賃金に届くまで国民の生活を支える政策を、組み合わせるという考え方です。
つまり、今回の消費税減税は、家計がモノやサービスを買う力を支え、国内消費の落ち込みを防ぐことによって、将来の国力を増強し、円を強くするために実施するものです。そうした役割に目を向ければ、単なる人気取りの政策として片づけるのは適切ではありません。高市政権の成長戦略を支える施策として消費税減税を評価する視点が必要なのです。
円安の負担を和らげることと、円安が生む投資機会を生かすことは、両立させなければなりません。家計を支えながら、企業の収益を国内の生産、雇用、賃金につなげる。その政策の組み合わせこそが、高市政権の目指す「強い経済」を実現する道筋になるのです。
【参考情報】
・一時3%を超えた日本の長期金利の上昇の原因については、「『長期金利3%超え』の原因は『高市政権』による財政不安? この議論が間違っている6つの証拠」で論じています。
・高市政権が従来の財政運営の枠組みを大転換させた「骨太の方針」(経済財政運営と改革の基本方針2026)による「骨太ショック」が、日本の国債金利上昇を引き起こしたとする見方が不適切であることについては、「高市政権の骨太の方針が“日本売り”を招いた!? この『骨太ショック』論が間違っている明らかな理由」で論じています。
クレディ・アグリコル証券チーフエコノミスト、日本成長戦略会議構成員
1975年埼玉県生まれ。埼玉県立浦和高校卒業。米スワースモア大学経済学部・数学部卒業、米ジョンズ・ホプキンス大学大学院経済学博士課程単位取得退学。メリルリンチ日本証券シニアエコノミスト、バークレイズ・キャピタル証券チーフエコノミスト、ブレヴァン・ハワード・ジャパン(ヘッジファンド)チーフエコノミスト、UBS証券シニアエコノミスト、ソシエテ・ジェネラル証券チーフエコノミスト、岡三証券チーフエコノミストを経て、現職。25年以上の幅広い経験と豊富な実績を積む。資金循環統計を駆使した独自の経済分析に定評があり、「企業貯蓄率」や「ネットの資金需要」の開発で有名。安倍晋三元首相が最高顧問であった「自民党財政政策検討本部」や「責任ある積極財政を推進する議員連盟」などのアドバイザーを務めたのち、2025年11月より、高市政権が設置した「日本成長戦略会議」の構成員に就任した。
クレディ・アグリコル証券マクロストラテジスト
1987年生まれ。慶應義塾大学商学部卒業。米ジョンズ・ホプキンス大学高等国際関係大学院(SAIS)国際経済・金融学修士課程修了。中央大学経済学部博士後期課程修了(博士、指導教授:浅田統一郎教授)。国内大手証券会社でリテール営業を経験した後、資産運用会社および証券会社において日米経済担当エコノミストとして従事。資金循環統計をはじめとするマクロ経済指標を用いて、株価や金利の適正水準(フェアバリュー)を定量的に分析し、その分析結果に基づくトップダウン型の投資戦略の策定を行っている。
 『何が日本経済を壊したのか』会田卓司+松本 賢・著 ダイヤモンド社
1990年代に深刻な低迷に陥ってから約30年、日本経済は惨憺たる状態が続きました。
第二次世界大戦後、これほど長期にわたって経済停滞に苦しんだ先進国は、ほかに例を見ません。
この「失われた30年」の間、度重なる消費税増税や社会保険料の引き上げによって、国民負担率は45%を超える水準に達した一方、賃金はなかなか増えず、中間層の家計貯蓄率は低下の一途をたどってきました。日本経済は、まさに壊れてしまったのです。
なぜこれほどの「大失敗」に陥ったのか?
どうすれば、まともに「経済成長」できるのか?
どうすれば、国民はもっと安心して生活できるようになるのか?
こうした疑問に、高市政権の経済ブレーンでトップエコノミストである会田卓司氏と松本賢氏が応える、渾身の一冊が『何が日本経済を壊したのか 「失われた30年」の謎を解く18の経済講義』です。
先生が生徒に講義するという親しみやすい形式によって、専門的な経済知識がなくても理解できるように書かれた「経済の教養書」でもあります。本書を読めば、「失われた30年」を生み出してきた”間違った常識”から解き放たれ、「正しい知識」を身につけることができます。
安心して暮らせる「日本経済」を築くために、全国民必読の一冊です。